
 長谷川好彦(公認会計士・社会保険労務士)
スタートアップのためのストックオプション入門シリーズ(全10回)の第1回です。
ストックオプションは、スタートアップが優秀な人材を集め、長く力を発揮してもらうための代表的な仕組みです。一方で、「新株予約権とは何が違うのか」「社員にとって本当に得なのか」「導入までに何を決めればよいのか」が分かりにくい制度でもあります。
第1回では、ストックオプションの定義、仕組み、会社が導入する目的、会社側と社員側それぞれのメリットとデメリット、そして導入から権利行使までの流れを、株価算定とストックオプション評価を専門とする公認会計士が整理します。第2回以降で扱う論点の「地図」にもなる回です。
この記事のポイント(先に読む要約)
- ストックオプションとは、会社の株式をあらかじめ決めた価格(行使価額)で買える権利を、役員・従業員などに報酬として付与するものです。法律上は「新株予約権」の一種です。
- 株価が行使価額を上回ったときに、その差額が付与された人の利益になります。株価が上がらなければ利益は生じません。
- 会社が導入する主な目的は、インセンティブ、リテンション(引き留め)、後払い報酬、人材獲得の4つです。
- 上場前のスタートアップでは、上場による株価上昇が見込めること、会計処理の特例があることから、導入する会社が多くなっています。
- 導入にあたっては、種類・税制適格の要件・行使価額・行使条件などを決め、新株予約権の発行手続きを行います。それぞれ第2回以降で詳しく解説します。
ストックオプションとは
会社の株式を「決めた価格で買える権利」
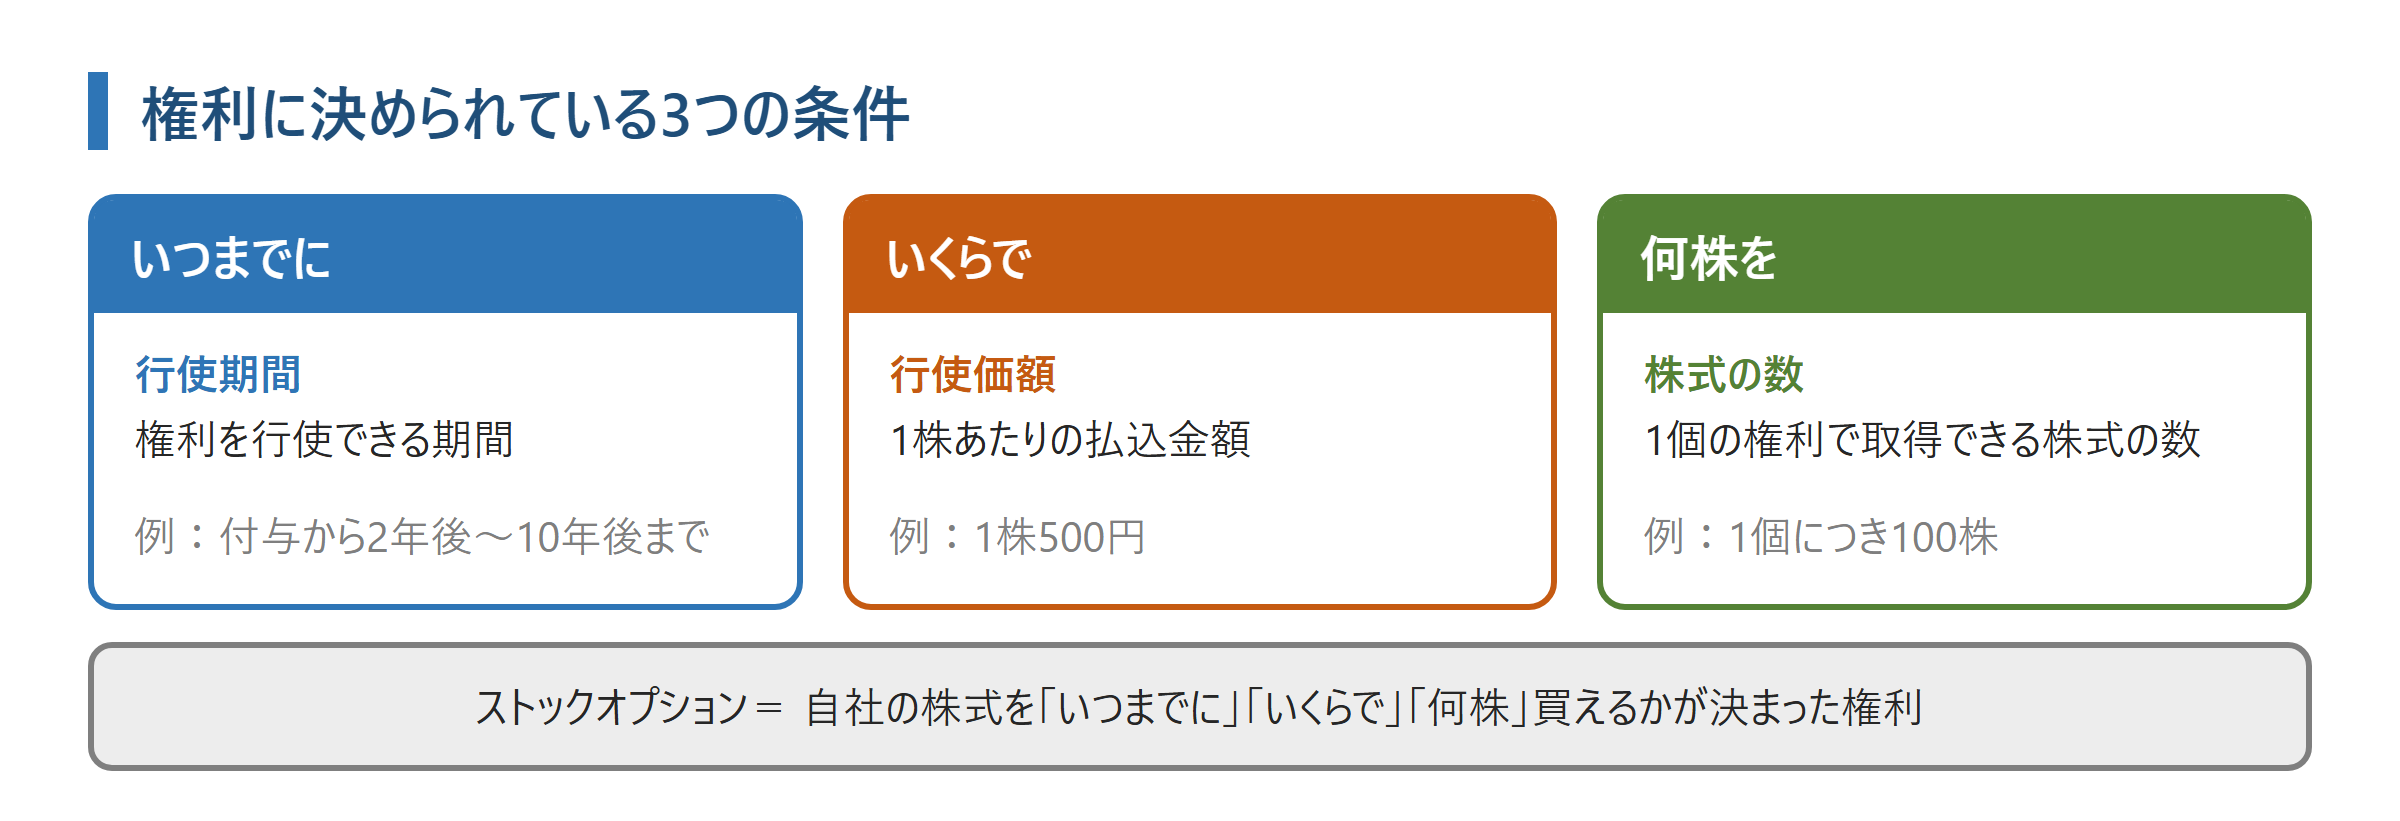
ストックオプションとは、会社が役員・従業員などに対し、報酬の一つとして付与する「自社の株式を、あらかじめ決めた期間内に、あらかじめ決めた価格で買える権利」です。
言葉どおりに読むと、ストック(株式)のオプション(権利)、つまり「株式を買う権利」という意味です。権利には、「いつまでに」(行使期間)、「いくらで」(行使価額)、「何株を」(1個の権利で取得できる株式の数)の3つの条件が決められています。
実務で「ストックオプション」というときは報酬を指す
「株式を買う権利」そのものは、投資家との取引など報酬以外の場面でも使われます。しかし実務でストックオプションと呼ぶときは、会社が役員・従業員などに報酬として与えるものを指すのが一般的です。
ストックオプションが「報酬」であるという点は、のちに会計処理(第7回)や税金(第2回・第3回・第6回)を理解するうえで、とても重要な前提になります。
仕組み:付与・権利行使・売却の3つの時点
ストックオプションがどのように付与された人の利益になるのかを、数値例で確認します。
付与時:まだ利益は生じない
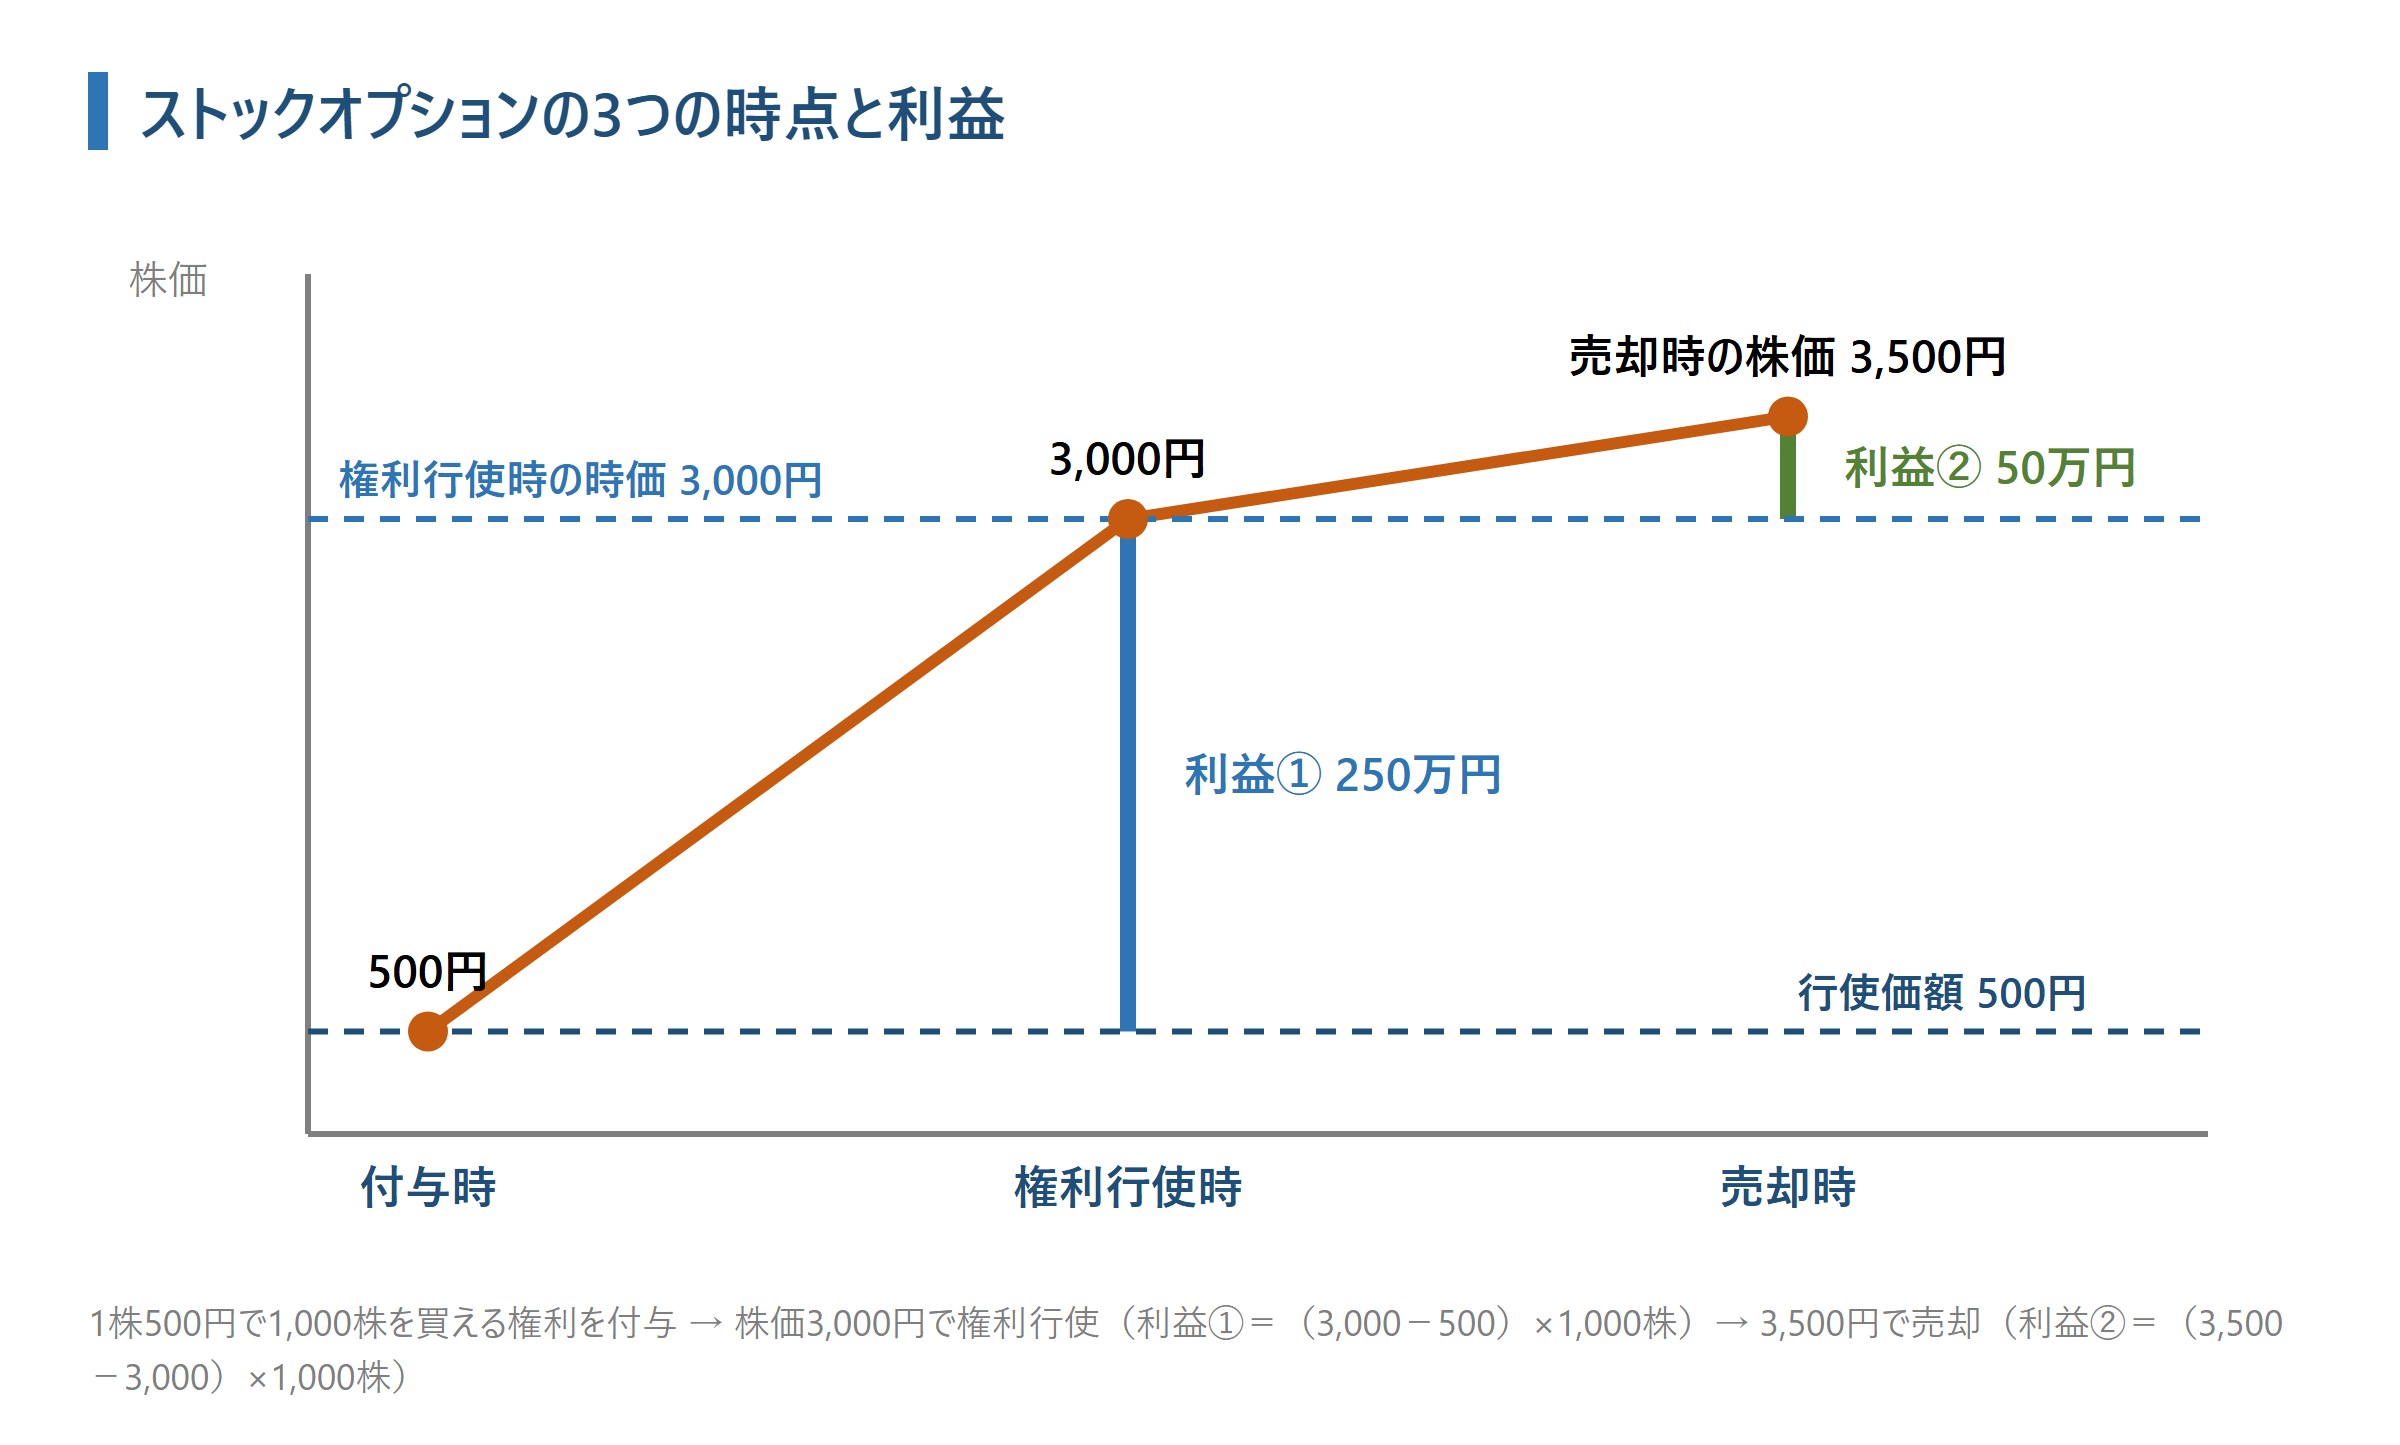
A社は、1株500円で自社株式を買える権利(1,000株分)を、従業員Bさんに無償で付与しました。付与時点のA社の株価も1株500円です。
この時点では、Bさんは権利を持っているだけで、何も利益を得ていません。
権利行使時:株価と行使価額の差額が利益になる
その後A社は成長して上場し、株価は1株3,000円になりました。Bさんは権利を行使し、1株500円を払い込んで1,000株を取得します。
時価3,000円の株式を500円で取得できたので、Bさんには次の利益が生じます。
- 利益①:(3,000円-500円)×1,000株=2,500,000円
ただし、この利益は、株式を売却するまでは評価上の利益にすぎず、まだ現金として手に入ったわけではありません。しかも権利行使のときには、行使価額(この例では500円×1,000株=500,000円)を払い込む必要があります。権利行使の時点だけを見ると、お金の支払いが先に出ていくことになります。売却するまでに株価が下がれば、利益は小さくなり、払い込んだ金額を下回ることもあります。
このため実務では、上場した後に権利行使したら、時間を置かずに、株価が下がらないうちに売却することが多くあります(上場時の取り決めにより、一定期間は売却できない場合もあります)。
売却時:その後の値上がり分も利益になる
この例では、権利行使の後に株価がさらに上がり、1株3,500円になったところで、Bさんが取得した株式を売却したとします。
- 利益②:(3,500円-3,000円)×1,000株=500,000円
Bさんの利益は、利益①と利益②の合計で3,000,000円です。
利益を2つの時点に分けて考える理由
利益を「権利行使時」と「売却時」の2つに分けるのは、税金の計算に関係するためです。原則として、利益①は権利行使の時点で給与などとして、利益②は売却の時点で株式の譲渡益として課税されます。
ただし、一定の要件を満たす「税制適格ストックオプション」では、権利行使時には課税されず、売却時に利益①と利益②をまとめて譲渡所得として課税されます。種類による税金の違いは第2回、税制適格の要件は第3回で詳しく解説します。
株価が上がらなければ利益は生じない
ストックオプションは、株価が行使価額を上回って初めて利益が生じる報酬です。株価が行使価額を下回ったままなら、権利を行使する意味がなく、報酬としての価値はありません。
一方で、無償で付与されたストックオプションであれば、権利を行使しない限りお金を払うことはないため、付与された人が損失を負うこともありません(有償ストックオプションは払込みが必要なため扱いが異なります。第5回で解説します)。
誰に付与できるか
ストックオプションの主な付与対象者は、次のとおりです。
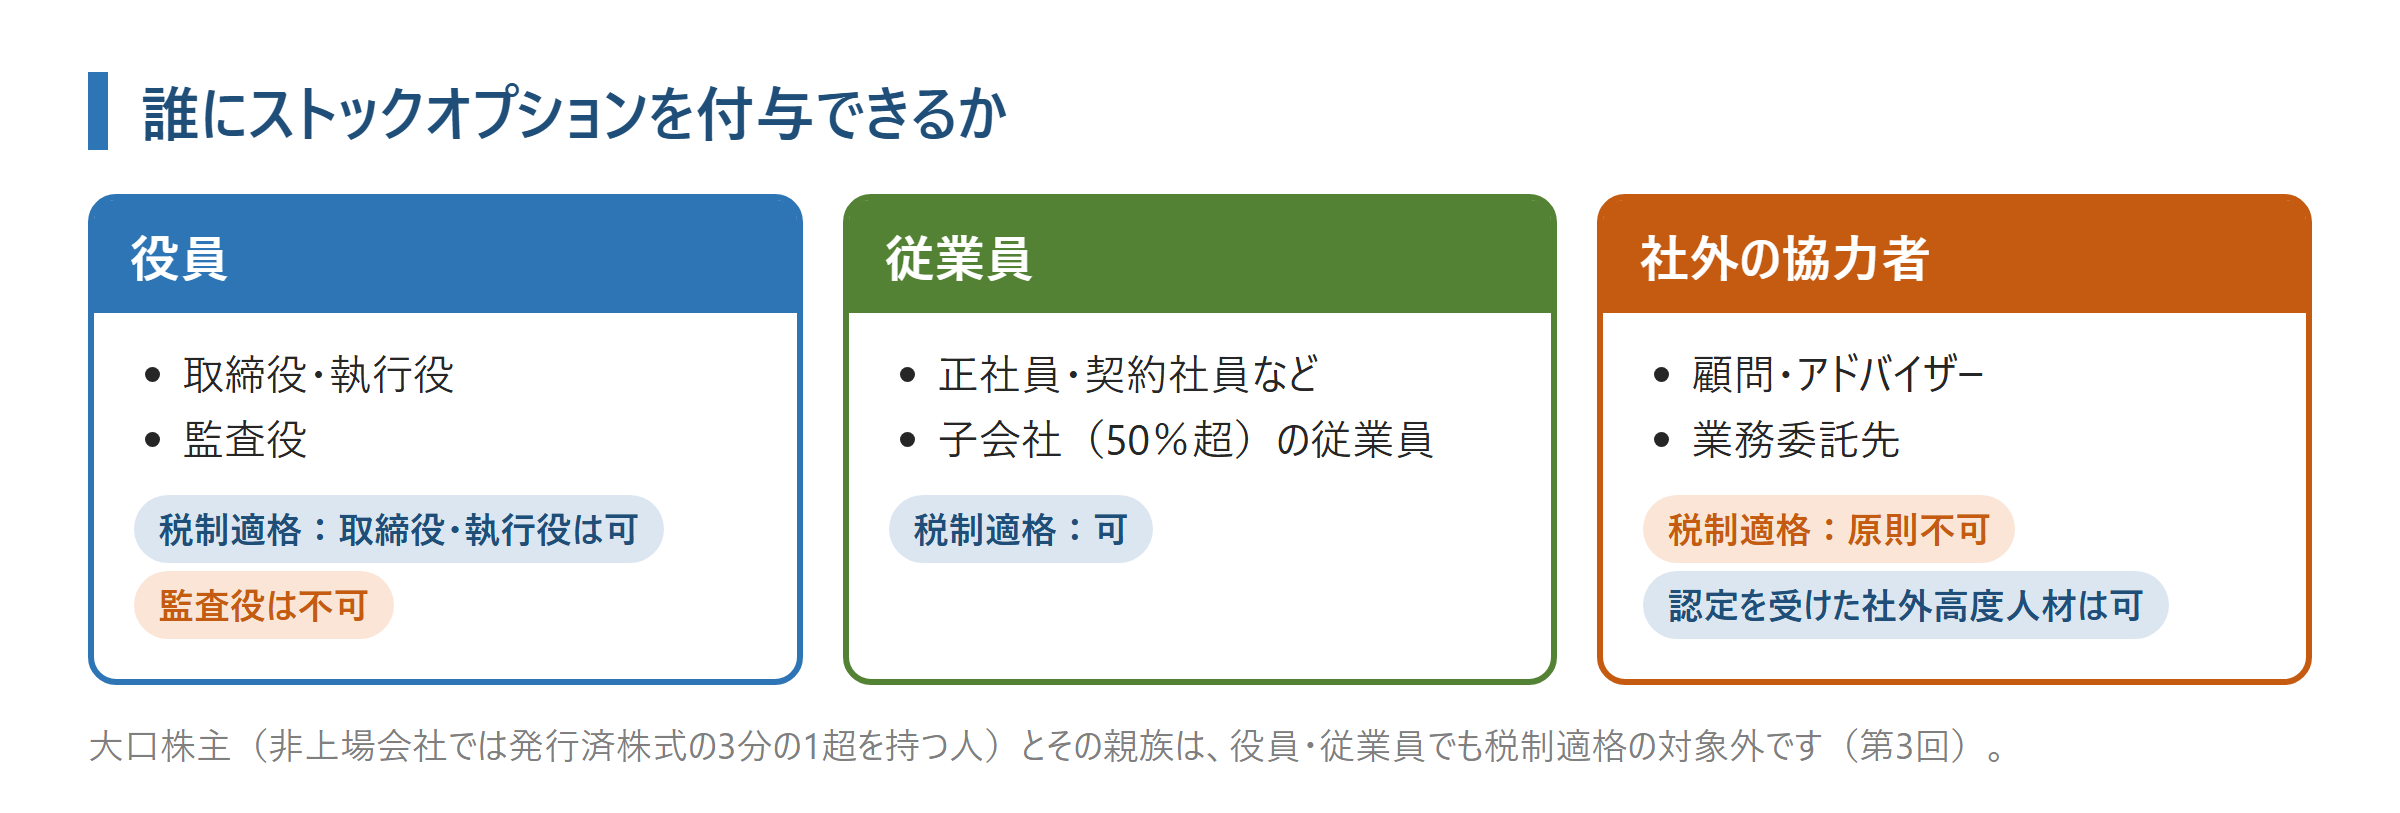
付与対象者によって、税制適格ストックオプションにできるかどうかが変わります。たとえば、発行済株式の一定割合を持つ大口株主は、役員・従業員であっても税制適格ストックオプションの対象になりません。また、社外の協力者は原則として対象外ですが、一定の要件を満たす専門人材は対象にできる場合があります。詳しくは第3回で解説します。
新株予約権との違い
法律上は「新株予約権」の一種
ストックオプションとよく並んで出てくるのが「新株予約権」という言葉です。新株予約権は、会社法で次のように定義されています。
「新株予約権」とは、株式会社に対して行使することにより当該株式会社の株式の交付を受けることができる権利をいう。(会社法第2条第21号)
この定義は、ストックオプションの「株式を買う権利」とほぼ同じです。違いは、ストックオプションが「役員・従業員などに、報酬として付与される」ものに限られる点です。
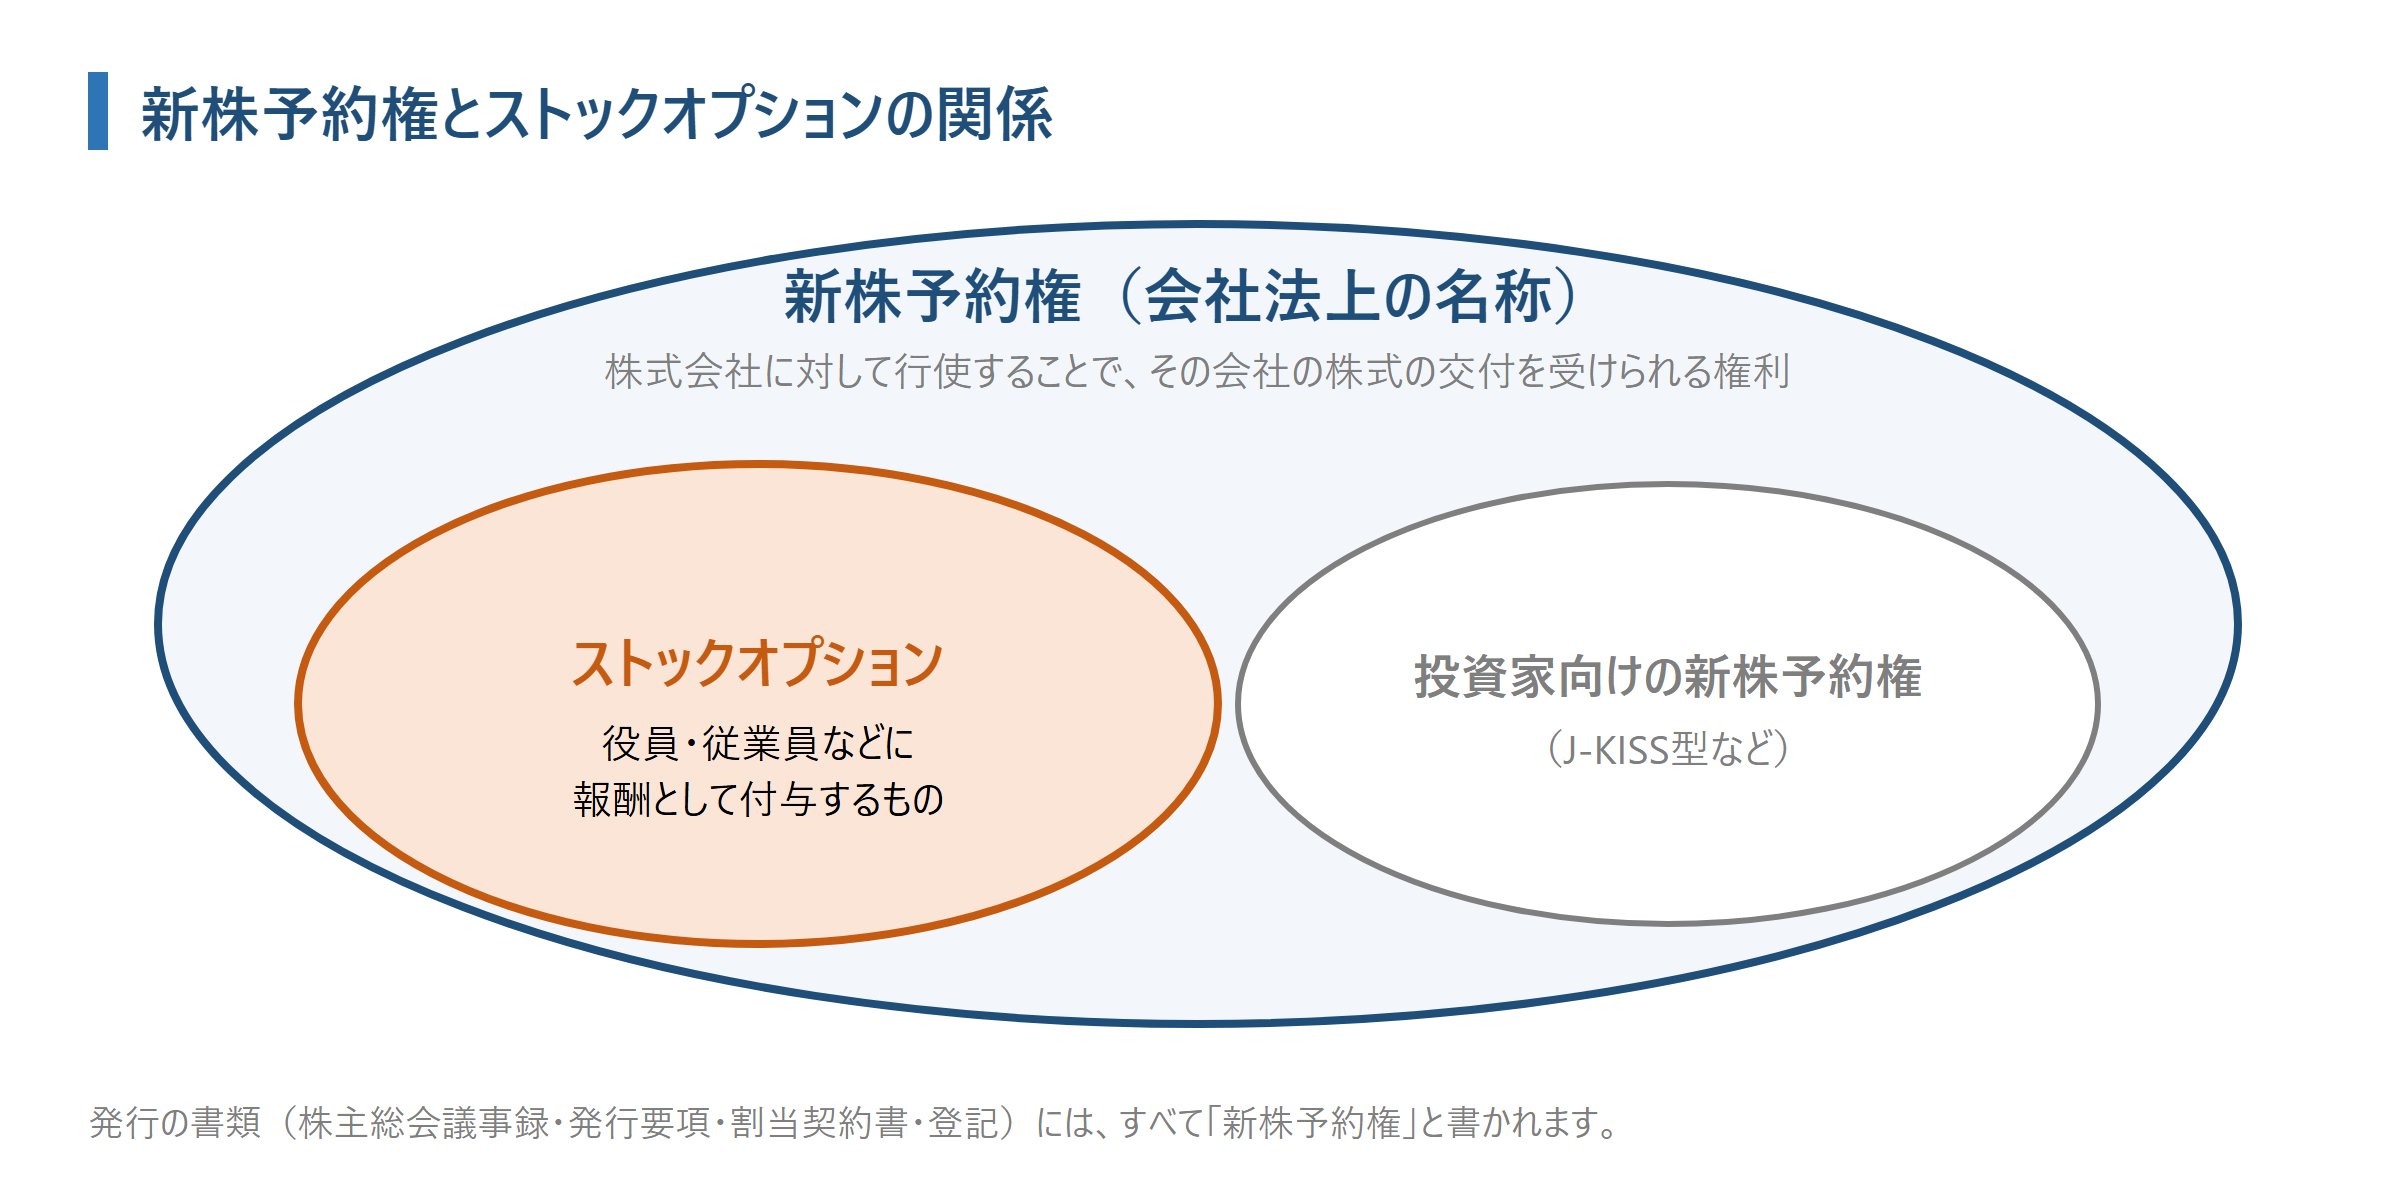
書類上はすべて「新株予約権」と書かれる
会社法には「ストックオプション」という言葉は出てきません。そのため、ストックオプションを発行するときの株主総会議事録、発行要項、割当契約書、登記簿などには、すべて「新株予約権」と記載されます。
社内では「ストックオプション」、書類上は「新株予約権」と、同じものが2つの呼び方で登場するため、手続きの段階で戸惑う方が少なくありません。両者は別のものではなく、「ストックオプションは新株予約権の一種」と覚えておけば十分です。
ほかの株式報酬との違い
社員に自社株式を持ってもらう仕組みは、ストックオプションだけではありません。代表的な仕組みと比べると、ストックオプションの特徴がはっきりします。
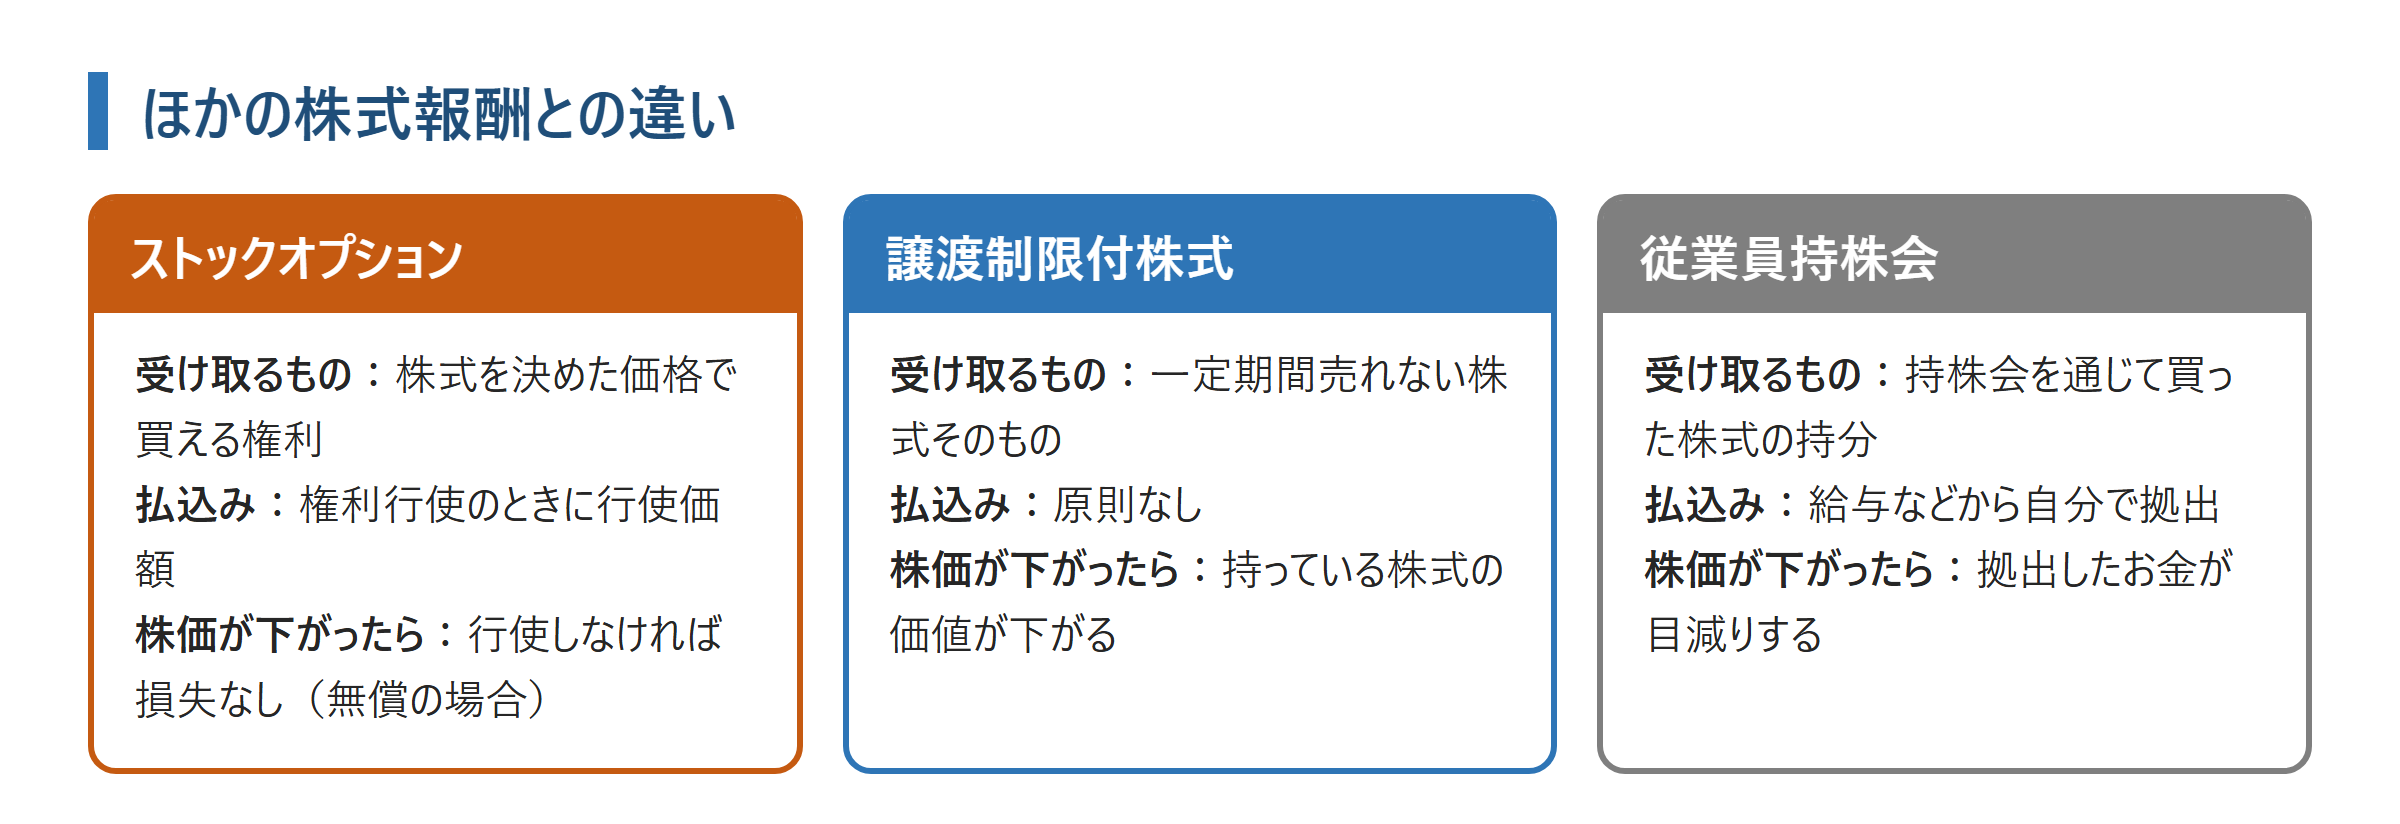
上場前のスタートアップでストックオプションが選ばれやすいのは、社員が最初にまとまったお金を払わずに済み、株価が上がったときの利益を大きく受け取れる仕組みだからです。
会社が導入する4つの目的
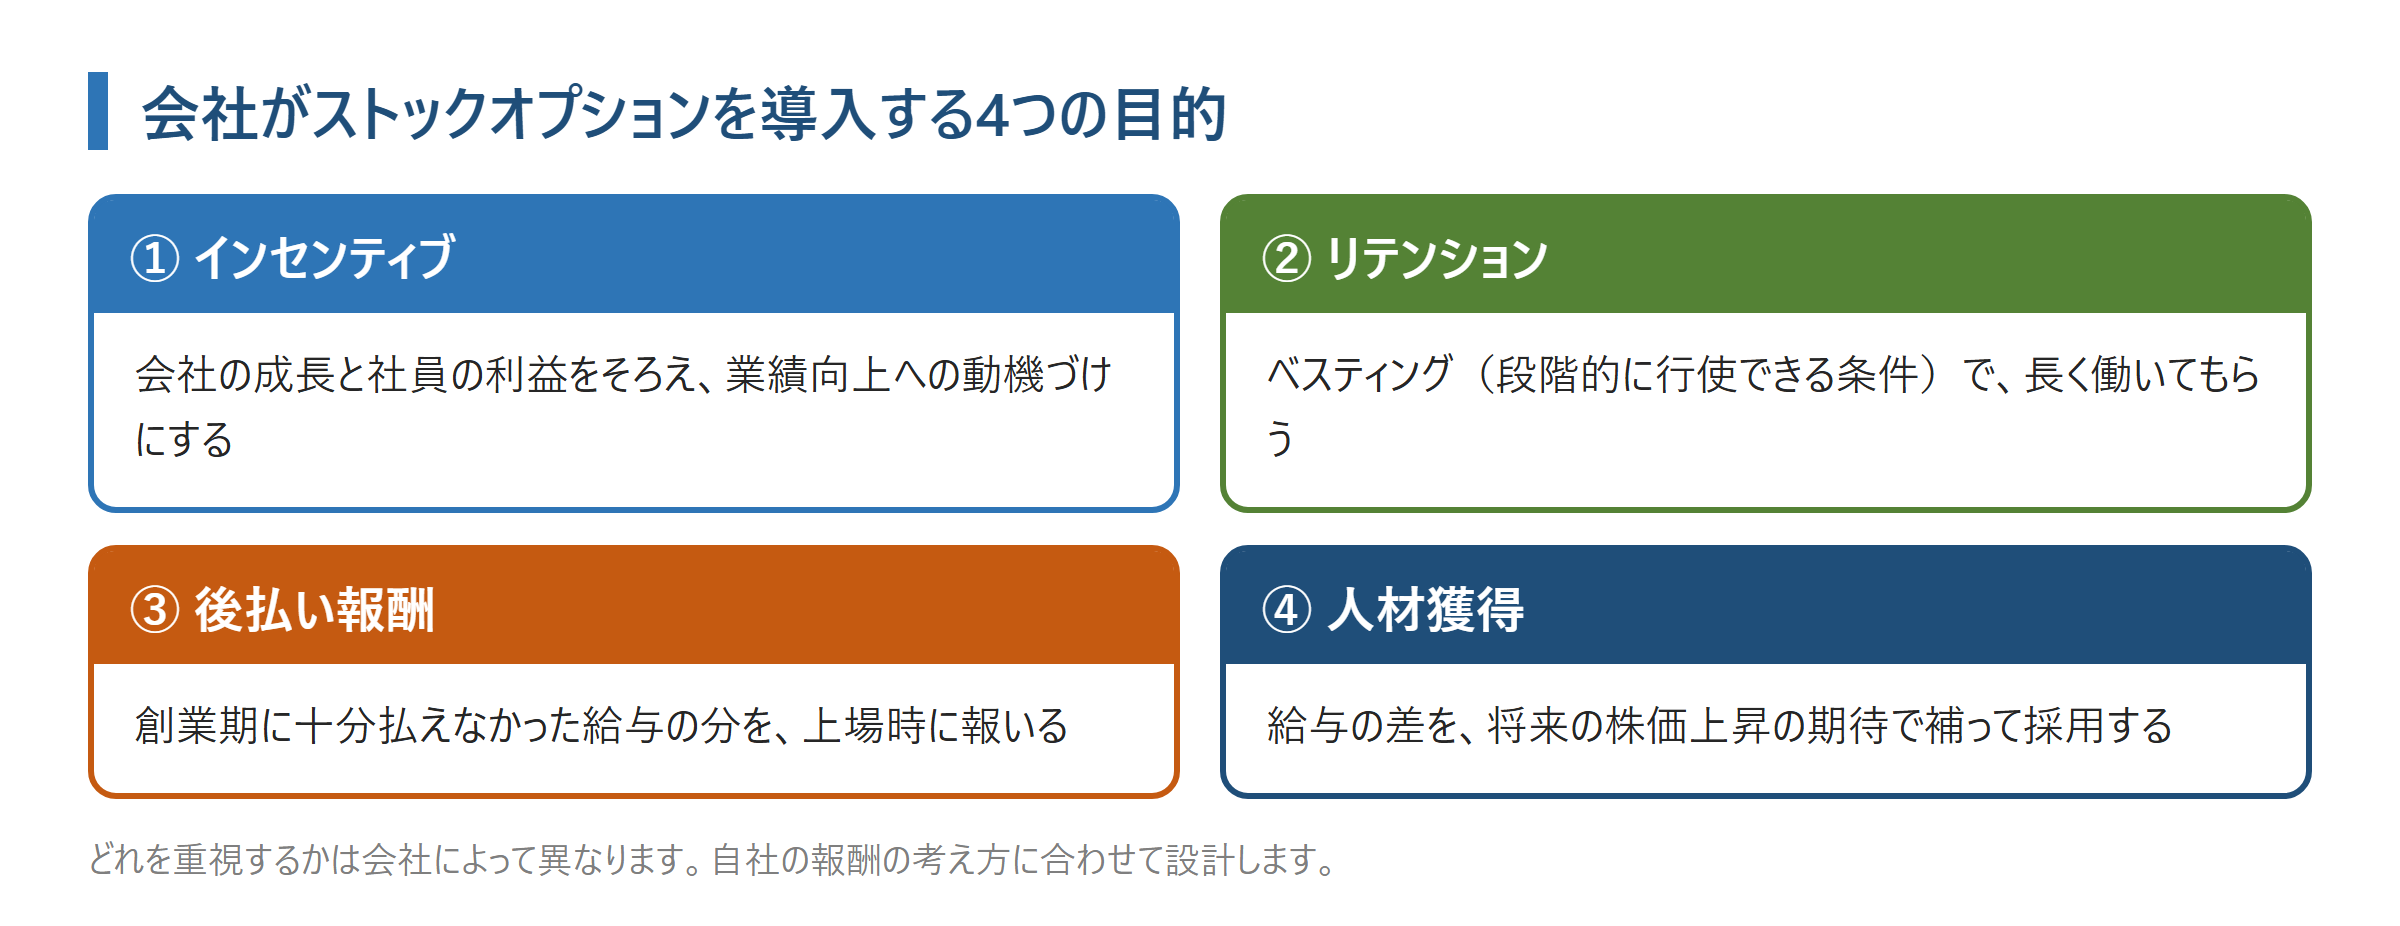
ストックオプションを導入する目的は、大きく次の4つに分けられます。どれを重視するかは会社によって異なり、正解はありません。自社の報酬の考え方に合うように設計することが大切です。
インセンティブ:会社の成長と社員の利益をそろえる
株価が上がるほど付与された人の利益が大きくなるため、上場(またはM&Aによる売却)に向けて会社の価値を高めることが、社員一人ひとりの利益と一致します。業績向上に向けた動機づけとして働くことが期待されます。
リテンション:長く働いてもらう
ストックオプションには、「付与から2年経過後に半分、3年経過後に残りを行使できる」といった、在籍期間に応じて段階的に行使できるようにする条件(ベスティング)を付けるのが一般的です。権利を行使できるようになるまで会社に残るほうが得になるため、社員の引き留めにつながります。行使条件の決め方は第8回で解説します。
後払い報酬:創業期の貢献に報いる
創業直後のスタートアップは、十分な給与や賞与を払えないことが少なくありません。その時期の貢献に対して、将来の上場時に報いる「後払いの報酬」としての意味を持たせることができます。
人材獲得:給与の差を将来の期待で補う
大企業と同じ水準の給与を提示できなくても、将来の株価上昇による利益の可能性を示すことで、優秀な人材を採用しやすくなります。とくに幹部人材の採用では、ストックオプションの条件が交渉の重要な要素になります。
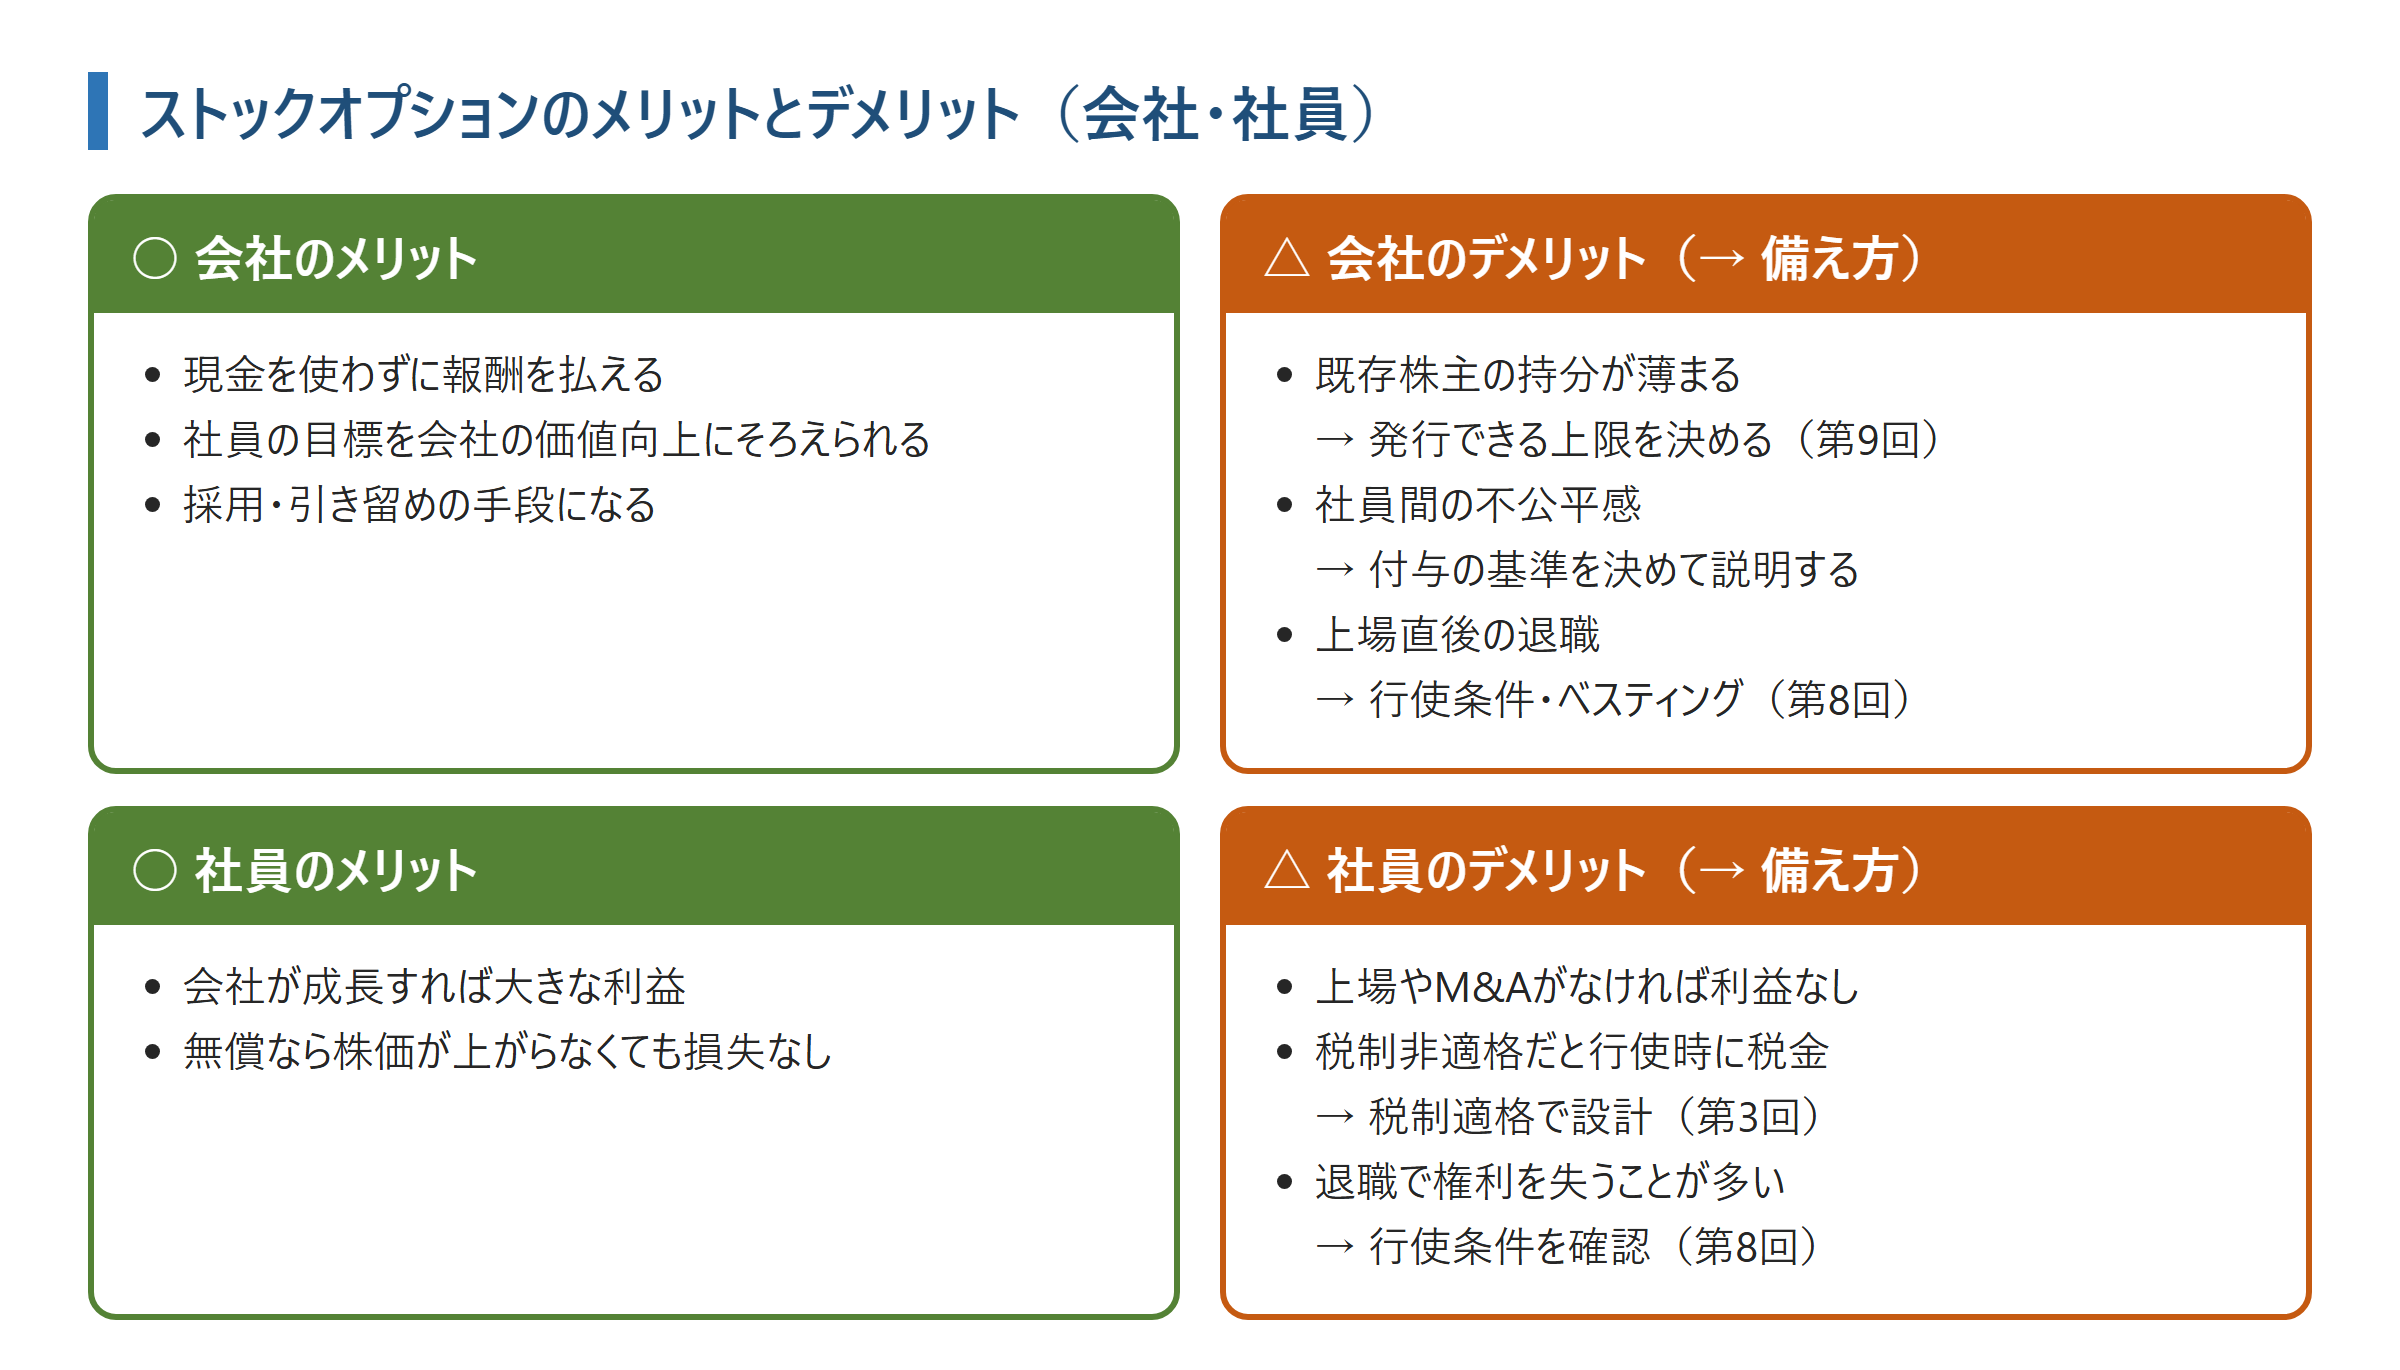
メリットとデメリット
ストックオプションのメリットとデメリットは、会社側と社員側で見え方が異なります。デメリットの多くは、設計の段階で備えることができます。
スタートアップで導入が多い理由
上場前の会社の多くが導入している
近年は、新規上場企業の約9割が、上場の時点でストックオプションを導入しています。
当事務所の「新規IPO企業のストックオプション事例」シリーズでも、2026年に上場した企業のストックオプションの内容を1社ずつ紹介しています。発行した量(潜在株比率)などは「IPO事例一覧表」で比べられます。
理由1:上場で株価が大きく上がる可能性がある
すでに上場している会社の株価は、業績や市場の環境によって上がることも下がることもあります。これに対し、上場前の会社の株式は、上場の時点で、付与したときより高い価格がつくことが多くあります(上場時の株価が直前の資金調達時の株価を下回る「ダウンラウンドIPO」の例もあります)。
上場という一度きりの機会に、株価上昇の利益を社員と分かち合えることが、スタートアップがストックオプションを使う大きな理由です。
理由2:上場前の会社には会計処理の特例がある
ストックオプションは報酬なので、原則として、付与した権利の価値を費用(株式報酬費用)として計上する必要があります。
ただし、上場前の会社には、権利の価値を「付与時点の株価と行使価額の差額(本源的価値)」で計算できる特例があります。行使価額を付与時点の株価以上に設定すれば、この差額はゼロになるため、実務上は費用を計上せずに発行できる場合が多くあります。会計処理と仕訳は第7回で詳しく解説します。
導入から権利行使までの流れと、決めること
ストックオプションの導入では、次の順に検討と手続きを進めます。シリーズの各回は、この流れのどこかを担当しています。
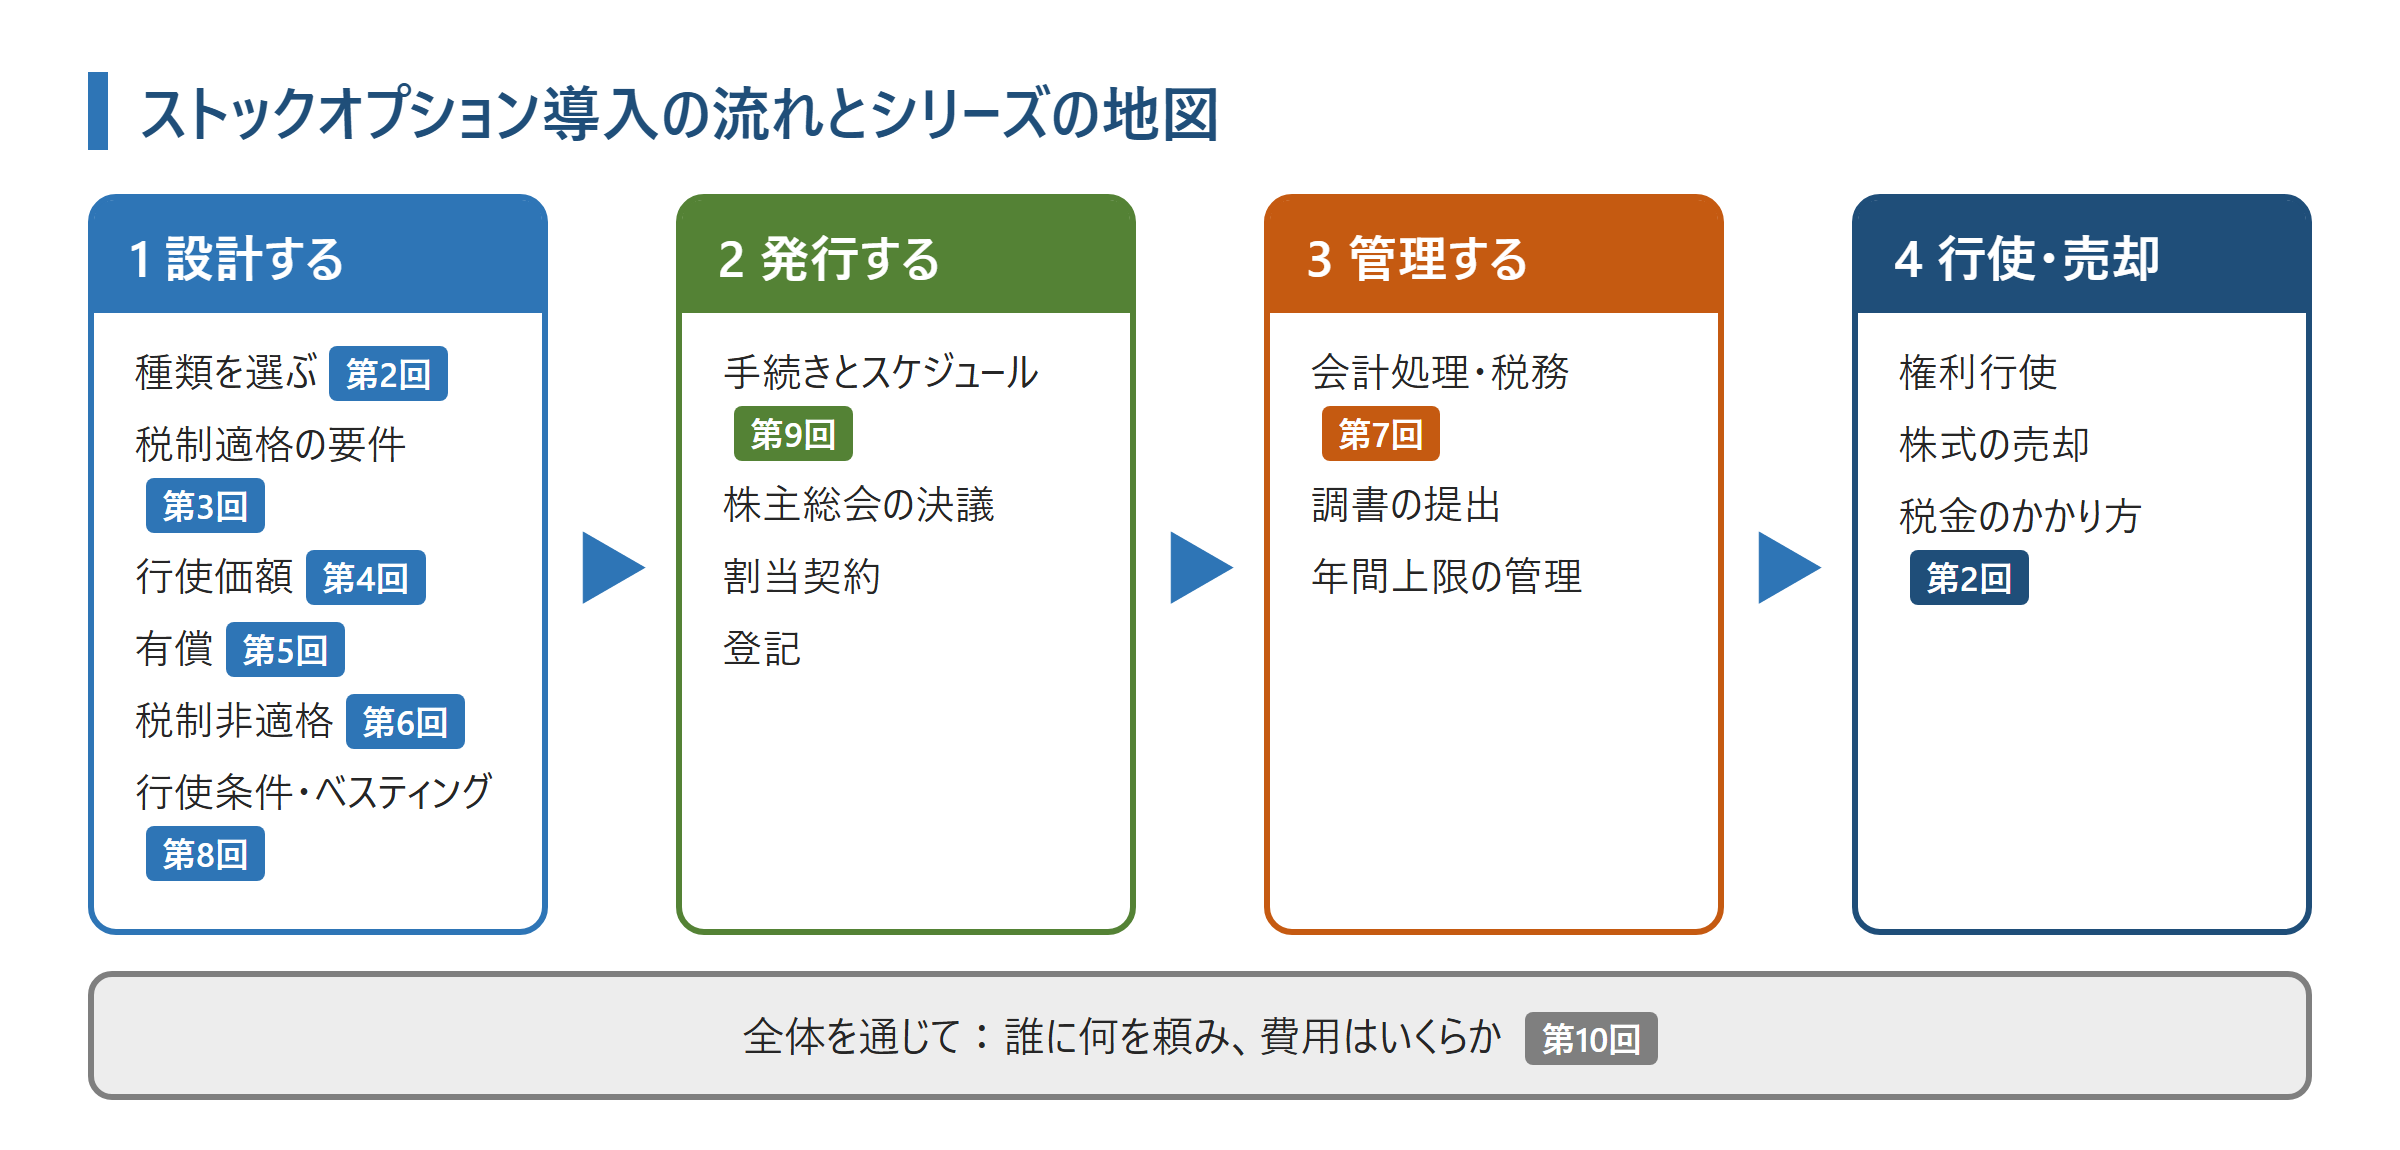
とくに「設計」の段階で決めた内容は、発行後に変えることが難しく、会計・税務や上場準備に長く影響します。設計の段階では、たとえば次のような点で迷う会社が多くあります。
- 役員と従業員に、どのくらいの比率で配分するか
- 従業員のうち、どのくらいの割合の人に付与するか(全員か、一部の人か)
- 付与を1回にまとめるか、毎年定期的に行うか
こうした点は、資本政策や採用の計画と合わせて、最初の発行の前に方針を決めておくことをお勧めします(第9回)。
ストックオプションの設計や行使価額の決め方でお悩みの方は、30分の無料相談をご利用ください。
ストックオプションに関するよくある質問
Q1 ストックオプションと新株予約権は何が違いますか?
別のものではありません。新株予約権のうち、会社が役員・従業員などに報酬として付与するものをストックオプションと呼びます。発行の書類には「新株予約権」と記載されます。
Q2 株価が上がらなかった場合、損をしますか?
無償で付与されたストックオプションであれば、権利を行使しなければお金を払うことはないため、損失は生じません。ただし有償ストックオプションは付与時に払込みが必要なため、株価が上がらなければその払込額が戻らないことがあります(第5回)。
Q3 退職したらストックオプションはどうなりますか?
退職したときの扱いは、発行時に定める権利行使の条件によって異なります。通常は「権利行使の時点で在籍していること」を条件とするため、退職すると権利を行使できなくなります。実際の条件は割当契約書で確認してください(第8回)。
Q4 上場しなくても権利を行使できますか?
上場前に権利行使できるかどうかも、発行時に定める権利行使の条件によって異なります。通常は「上場していること」を条件とするため、上場前には権利行使できません。M&Aで会社が売却される場合の扱いも、通常は権利行使の条件の中で定めておきます(第8回)。
Q5 ストックオプションは何株まで発行できますか?
法律上の上限はありません。ただし、発行するほど既存株主の持分が薄まるため、通常は外部の株主(投資家)との間で、ストックオプションを発行済株式の何%まで発行できるかという上限(ストックオプション・プール)を決めています。詳しくは第9回で解説します。
まとめ
- ストックオプションは、会社の株式を決めた価格で買える権利を報酬として付与するもので、法律上は新株予約権の一種です。
- 株価が行使価額を上回ったときに利益が生じ、その利益は権利行使時と売却時の2つに分けて考えます。
- 会社にとっては、現金を使わずに社員の目標を会社の成長にそろえられる仕組みです。一方で、持分の希薄化や社員間の不公平感などのデメリットには、設計の段階で備える必要があります。
- 導入では、種類・要件・行使価額・行使条件を決め、新株予約権の発行手続きを行います。次回(第2回)は、ストックオプションの種類と税金の違いを解説します。
専門家への相談
ストックオプションは、発行して終わりではなく、設計段階での判断がその後の会計・税務・上場準備に大きな影響を与える制度です。経験豊富な専門家に相談されることをお勧めします。
Gemstone石割公認会計士事務所が選ばれる理由
・圧倒的な算定実績: 累計1000件超、直近2025年には年間139件の算定・評価業務を担当。IPO準備企業特有の複雑な資本政策にも精通したエキスパートが直接対応します。
・上場審査を見据えた品質: 2018年以降、累計30社超のIPOに関与。監査法人レビューにも多数対応しており、算定を実施した案件について責任をもって最後まで対応します。
・最新税制への完全対応: ストックオプションのセーフハーバールールなど、最新の税制改正を踏まえた最適なアドバイスが可能です。
Gemstone石割公認会計士事務所では、ストックオプションの設計・評価と、ストックオプション発行のための株価算定を行っています。
→ ストックオプションのサービス → ストックオプション発行目的の株価算定 → 有償ストックオプション設計・評価
30分無料相談を実施しています
ご相談内容に応じて、次のような点を整理します。
- 貴社の状況で、税制適格ストックオプションが利用可能かの整理
- 税制適格ストックオプションの行使価額を1円にすべきかどうか
- 有償ストックオプションの評価額(公正価値)の考え方、実務上の留意点
- 行使価額設定のための株価算定
『まだ具体的なスケジュールが決まっていない』『概算費用だけ知りたい』という段階でのご相談も歓迎です。
スタートアップのためのストックオプション入門シリーズご案内
IPO準備企業向けに、ストックオプションの制度・税務・実務を全10回で体系的に解説しています。
1 ストックオプションとは?仕組み・目的・メリットとデメリット → 今回です
2 ストックオプションの種類と税金の違い →こちら
3 税制適格ストックオプションの要件 →こちら
4 税制適格SOの行使価額とセーフハーバー →こちら
5 有償ストックオプションとは →こちら
6 税制非適格ストックオプション →こちら
7 ストックオプションの会計・税務処理 →こちら
8 ストックオプションの権利行使条件 →こちら
9 ストックオプションの発行手続きと流れ →こちら
10 ストックオプション発行の専門家と費用 →こちら
本記事は一般的な制度解説を目的としており、個別の税務判断を示すものではありません。2026年10月時点の法令にもとづいています。
具体的な適用については専門家へご相談ください。
