
 長谷川好彦(公認会計士・社会保険労務士)
スタートアップのためのストックオプション入門シリーズ(全10回)の第2回です。
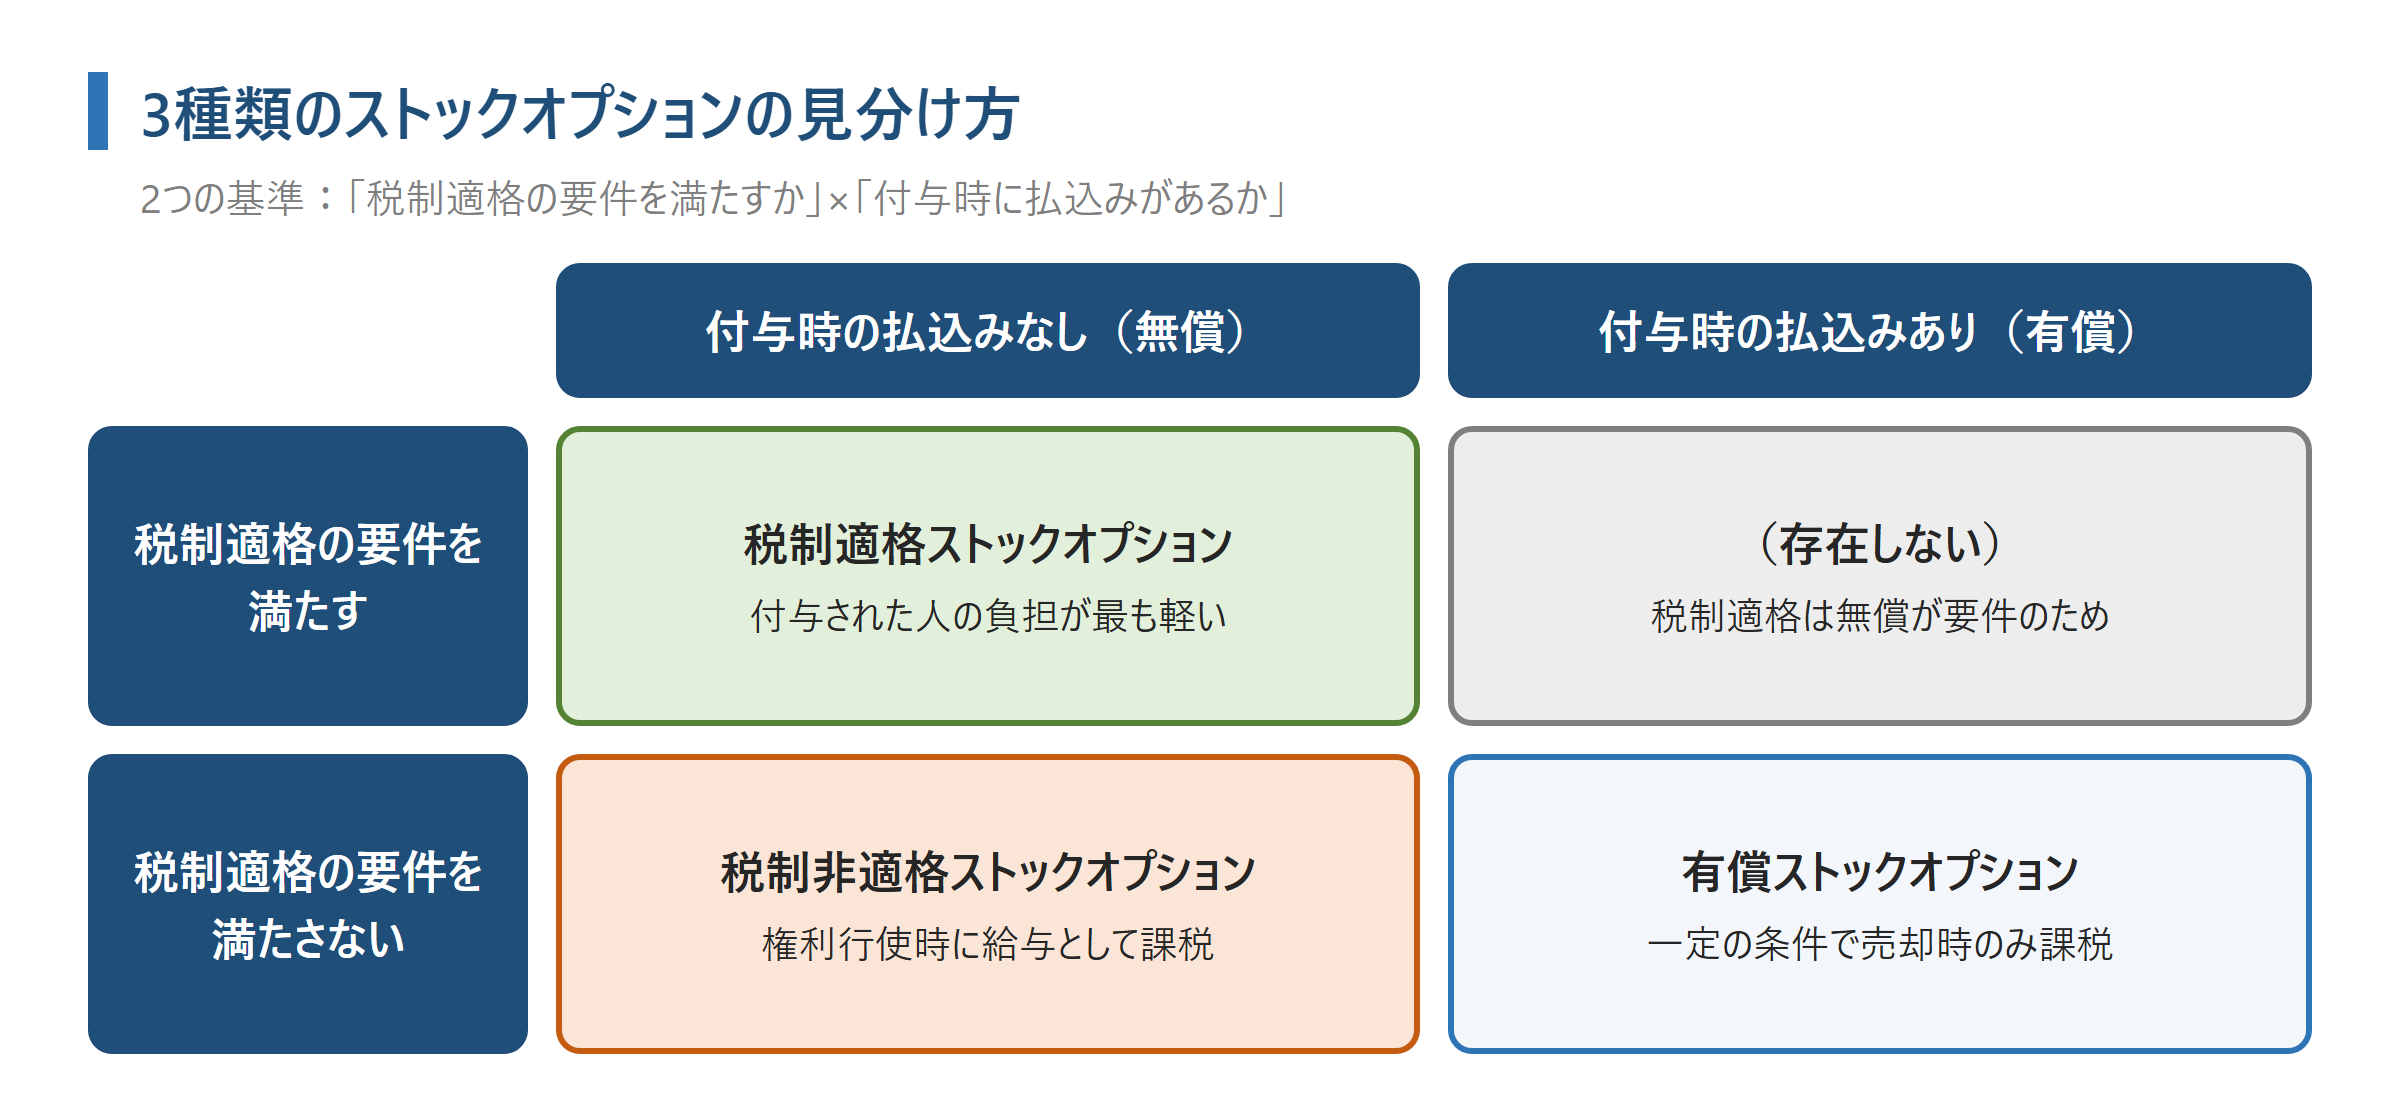
ストックオプションを発行しようとすると、最初に「どの種類にするか」を決める必要があります。非上場のスタートアップで使われるのは、税制適格ストックオプション、税制非適格ストックオプション、有償ストックオプションの3種類です。種類によって、付与された人の税金のかかり方と金額が大きく変わり、決められる条件の範囲も変わります。
第2回では、3種類の見分け方、税金の違い、税金以外の違い、そしてどの種類を選ぶかの考え方を整理します。ストックオプションの仕組み(付与・権利行使・売却の3つの時点)は第1回で解説しています。
この記事のポイント(先に読む要約)
- 非上場のスタートアップで使われるストックオプションは、税制適格・税制非適格・有償の3種類です。「税制適格の要件を満たすか」と「付与時に払込みがあるか」の2つで見分けます。
- 税制適格ストックオプションは、権利行使時に課税されず、売却時にまとめて譲渡所得として課税されます(20.315%)。付与された人の負担が最も軽い種類です。
- 税制非適格ストックオプションは、権利行使時の値上がり益に給与として課税されます(最大約55%)。株式を売る前に税金を払う必要が生じることがあります。
- 有償ストックオプションは、付与時に払込みが必要な代わりに、一定の条件のもとで税制適格と同じく売却時のみの課税になります。
- 種類を選ぶときは、まず税制適格にできるかを検討し、できない場合に有償または税制非適格を検討するのが一般的です。
ストックオプションの種類は3つ
非上場のスタートアップで使われる3種類
非上場のスタートアップで実務上使われるストックオプションは、次の3種類です。
- 税制適格ストックオプション
- 税制非適格ストックオプション(無償で付与するもの)
- 有償ストックオプション
このほかに「信託型ストックオプション」と呼ばれる仕組みもありますが、2023年に国税庁が権利行使時に給与として課税されるとの考え方を示して以降、新たに導入する例は少なくなっています。信託型については第6回で触れます。
見分け方1:税制適格の要件を満たすか
税制適格ストックオプションとは、租税特別措置法第29条の2に定められた要件をすべて満たし、付与された人が税金の優遇を受けられるストックオプションです。要件は、付与対象者、権利行使期間、行使価額、年間の権利行使額の上限など9項目あり、1つでも満たさなければ税制非適格になります。要件の内容は第3回で詳しく解説します。
見分け方2:付与時に払込みがあるか
ストックオプションを受け取るときに、付与された人が会社にお金を払い込むものを有償ストックオプション、払い込まないものを無償のストックオプションといいます。有償ストックオプションは、「会社からストックオプションを買う取引」と考えると分かりやすいでしょう。払い込む金額は、そのストックオプションの公正価値(理論上の価値)で決まります。
税制適格ストックオプションは、要件の1つとして無償であることが定められています。そのため、有償の税制適格ストックオプションはありません。
3種類の整理
3種類の税金の違い
税金の違いは、付与された人(役員・従業員など)の側で生じます。第1回と同じ数値例で、付与時・権利行使時・売却時の順に比べます。
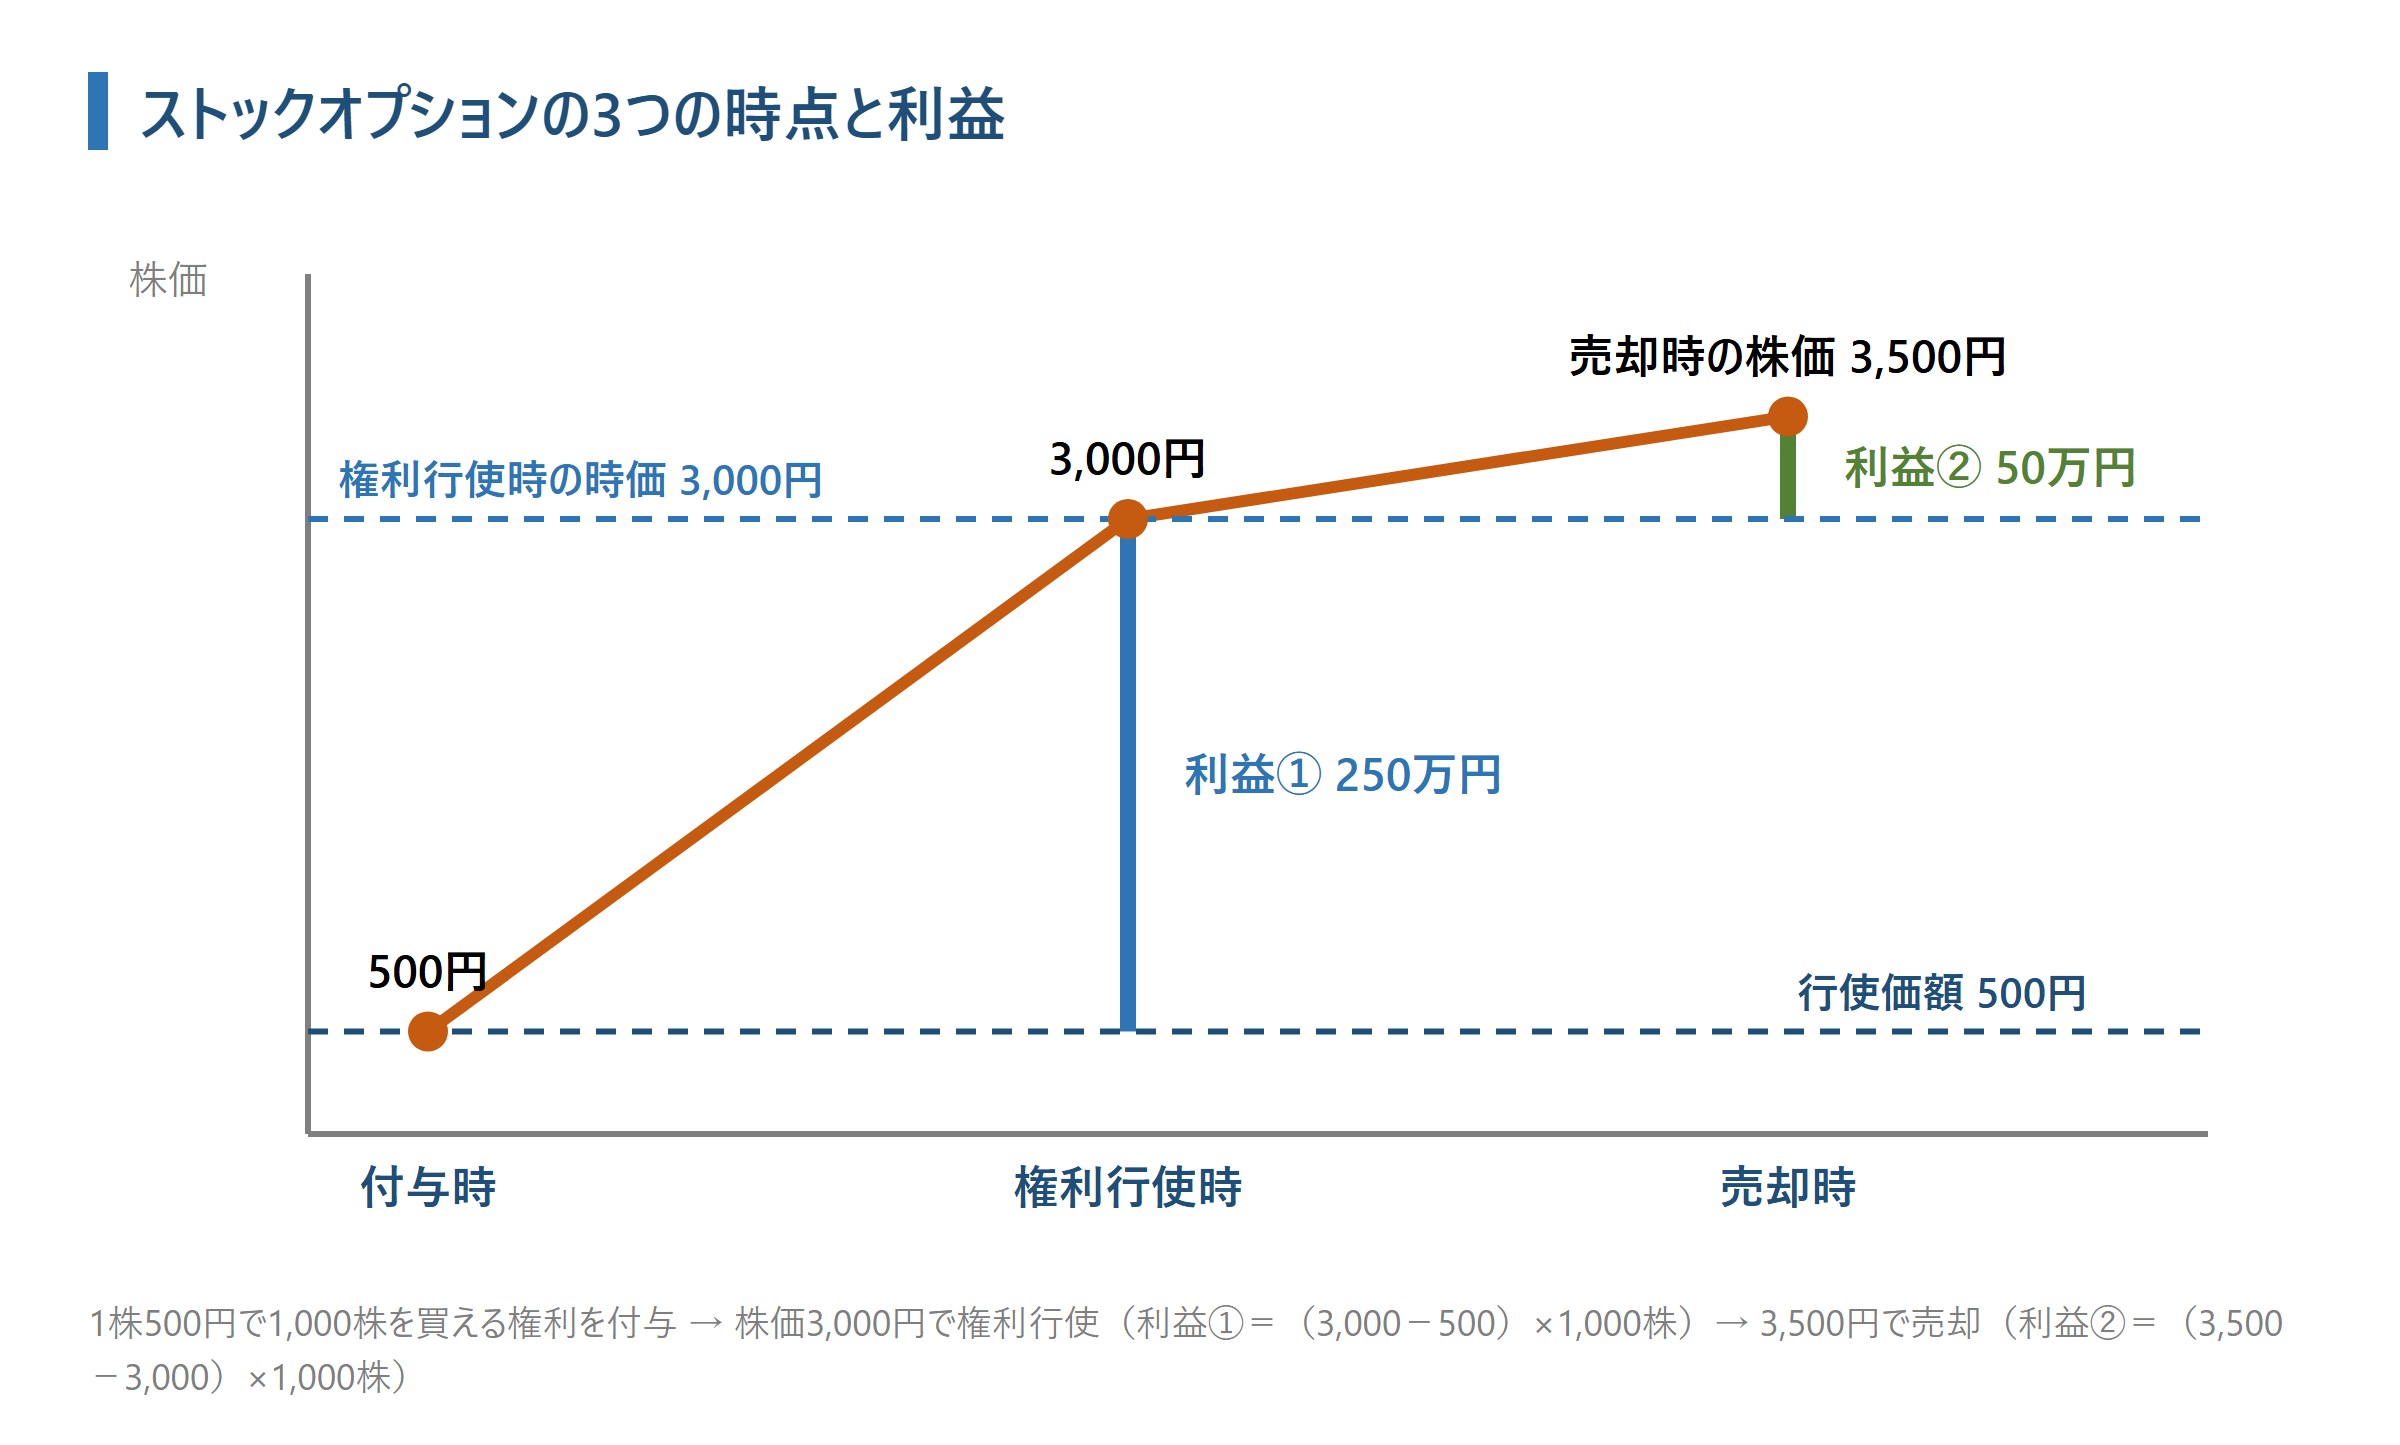
数値例
- 行使価額:1株500円(付与時の株価と同じ)
- 権利行使時の株価:1株3,000円
- 売却時の株価:1株3,500円
- 株数:1,000株
- 利益①(権利行使時の値上がり益):(3,000円-500円)×1,000株=2,500,000円
- 利益②(その後の値上がり益):(3,500円-3,000円)×1,000株=500,000円
付与時:有償ストックオプションだけ払込みが必要
税制適格と税制非適格のストックオプションは無償なので、付与時にお金は必要ありません。有償ストックオプションは、付与時に払込金額(オプション料)を払い込みます。
付与時には、どの種類でも税金はかかりません。ただし、税制非適格ストックオプションに譲渡制限を付けずに無償で付与すると、付与時に給与として課税されることがあるため、実務では必ず譲渡制限を付けます。
権利行使時:税制非適格だけ給与として課税される
税制非適格ストックオプションでは、権利行使時の値上がり益(利益①)が給与所得として課税されます。ストックオプションは報酬として付与されるものなので、権利行使によって利益が確定した時点で、給与を受け取ったのと同じように扱われるという考え方です。
給与所得はほかの所得と合算して課税されるため、税率は所得の額によって変わり、所得税・復興特別所得税・住民税の合計で最大約55%になります。
これに対し、税制適格ストックオプションは、権利行使時には課税されません。有償ストックオプションも、一定の条件を満たして発行されていれば、権利行使時には課税されません(条件は第5回で解説します)。
売却時:課税される金額が種類によって違う
売却時には、どの種類でも譲渡所得として課税され、税率は所得税・復興特別所得税・住民税の合計で20.315%です(他の所得と分けて計算する分離課税)。ただし、課税される金額が違います。
- 税制適格・有償:利益①と利益②の合計(売却価格-行使価額)が課税される
- 税制非適格:利益②(売却価格-権利行使時の株価)だけが課税される(利益①は権利行使時に課税済みのため)
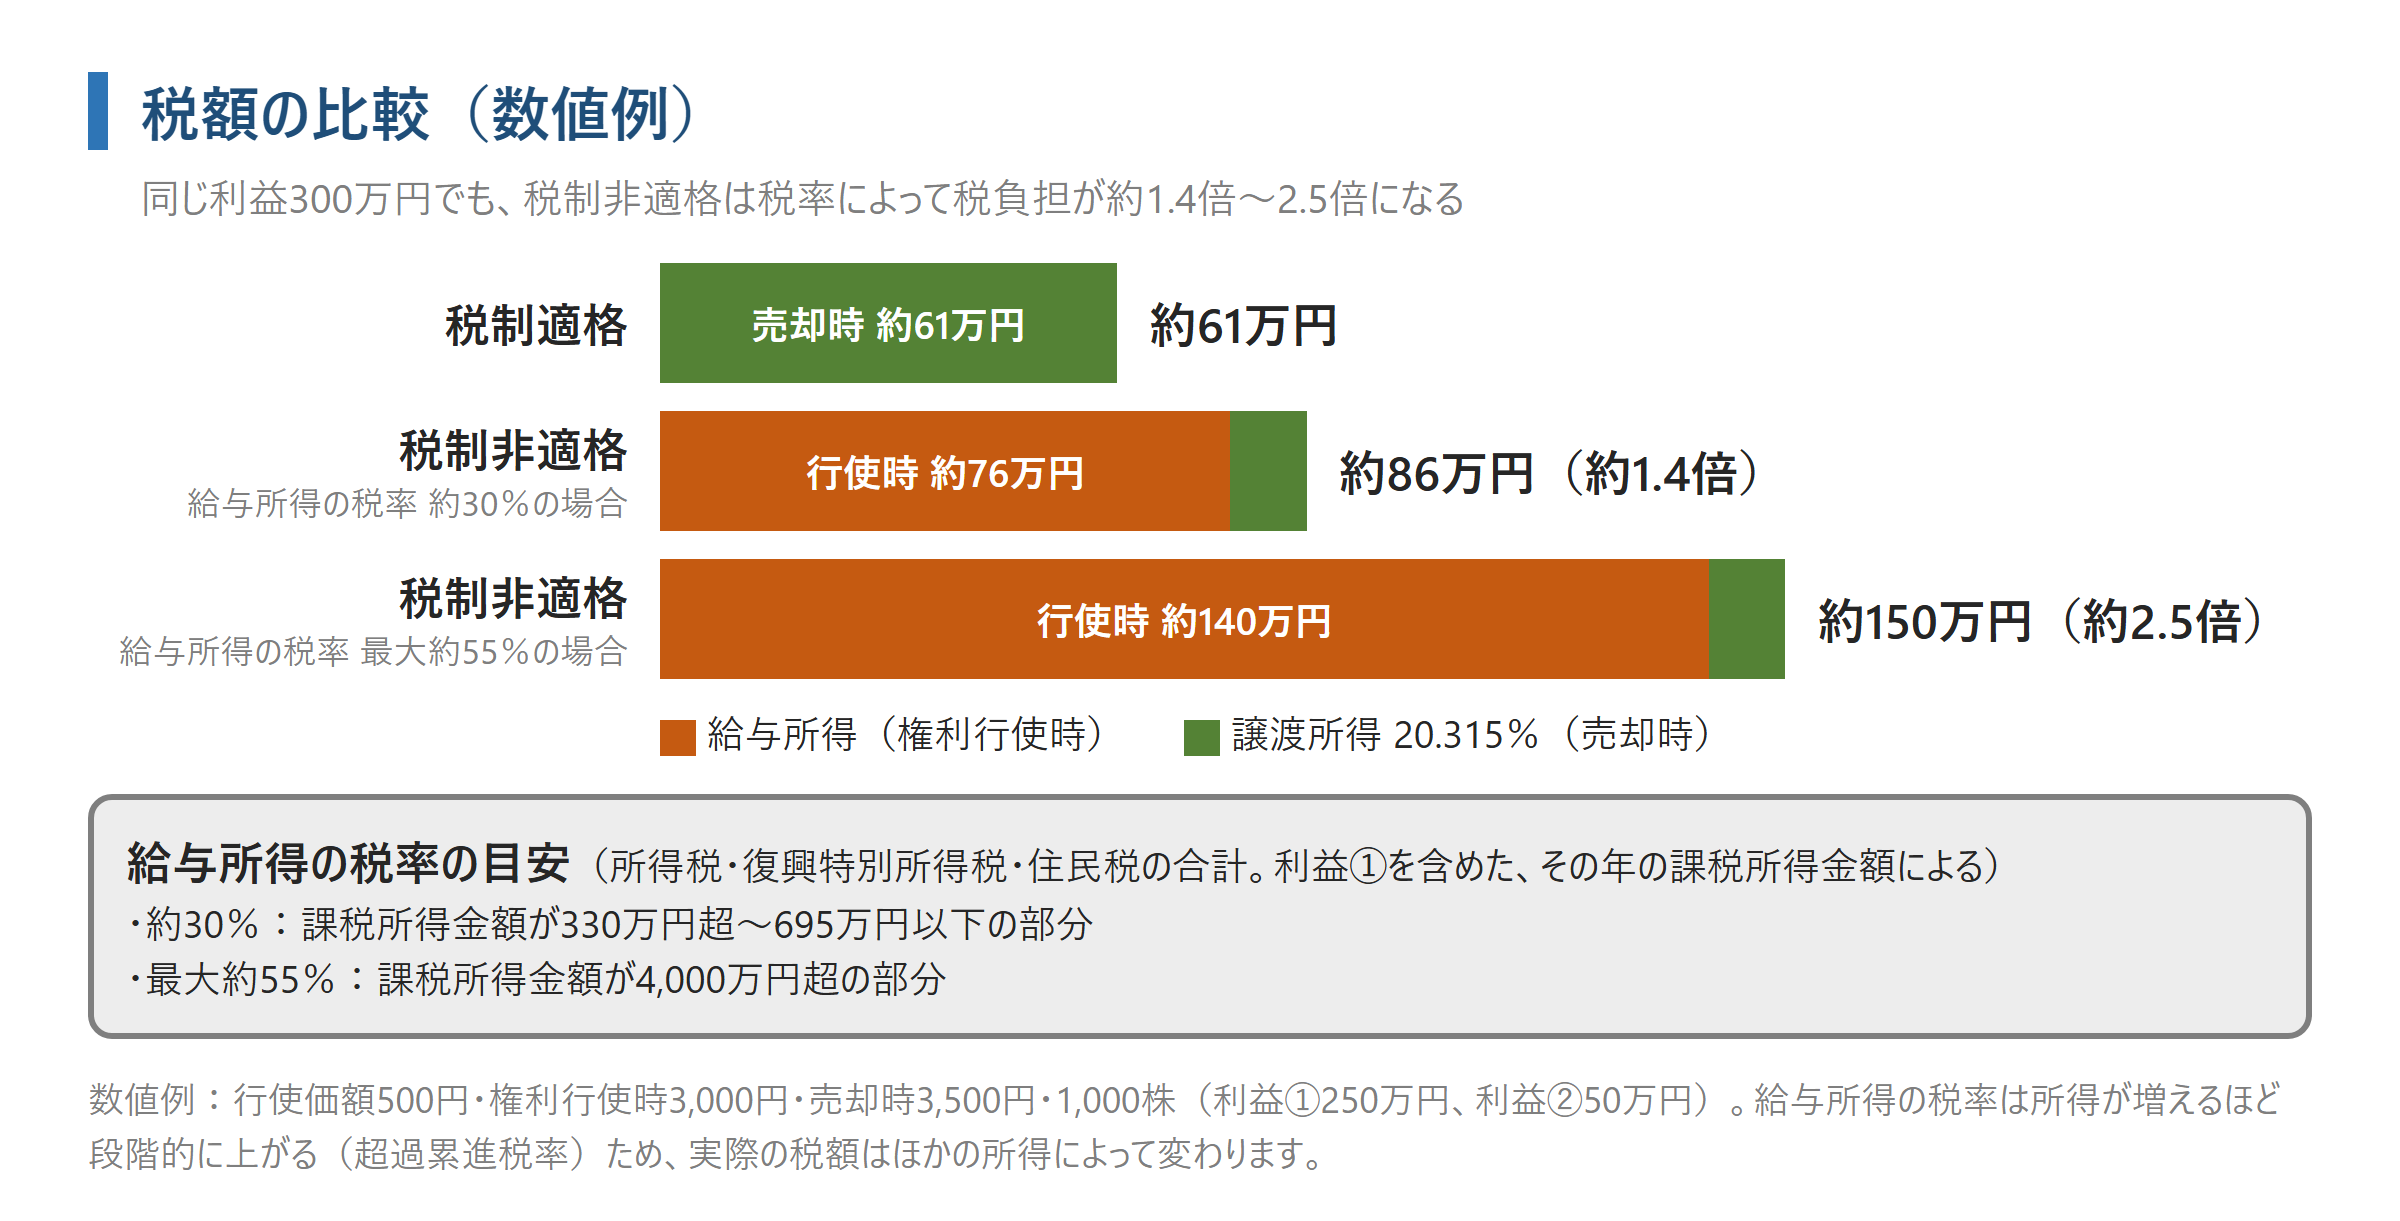
税制適格・有償の場合の売却時の税額は、3,000,000円×20.315%=609,450円です。
税制非適格の場合は、売却時に500,000円×20.315%=101,575円がかかるほか、権利行使時に2,500,000円が給与所得として課税されています。権利行使時の税額は、給与所得の税率が約30%の場合で約76万円(合計約86万円。税制適格の約1.4倍)、最大約55%の場合で約140万円(合計約150万円。約2.5倍)になります。給与所得の税率は、利益①を含めたその年の課税所得金額によって段階的に上がり、約30%は課税所得金額が330万円超〜695万円以下の部分、最大約55%は4,000万円超の部分に適用される税率です。
税金の違いのまとめ
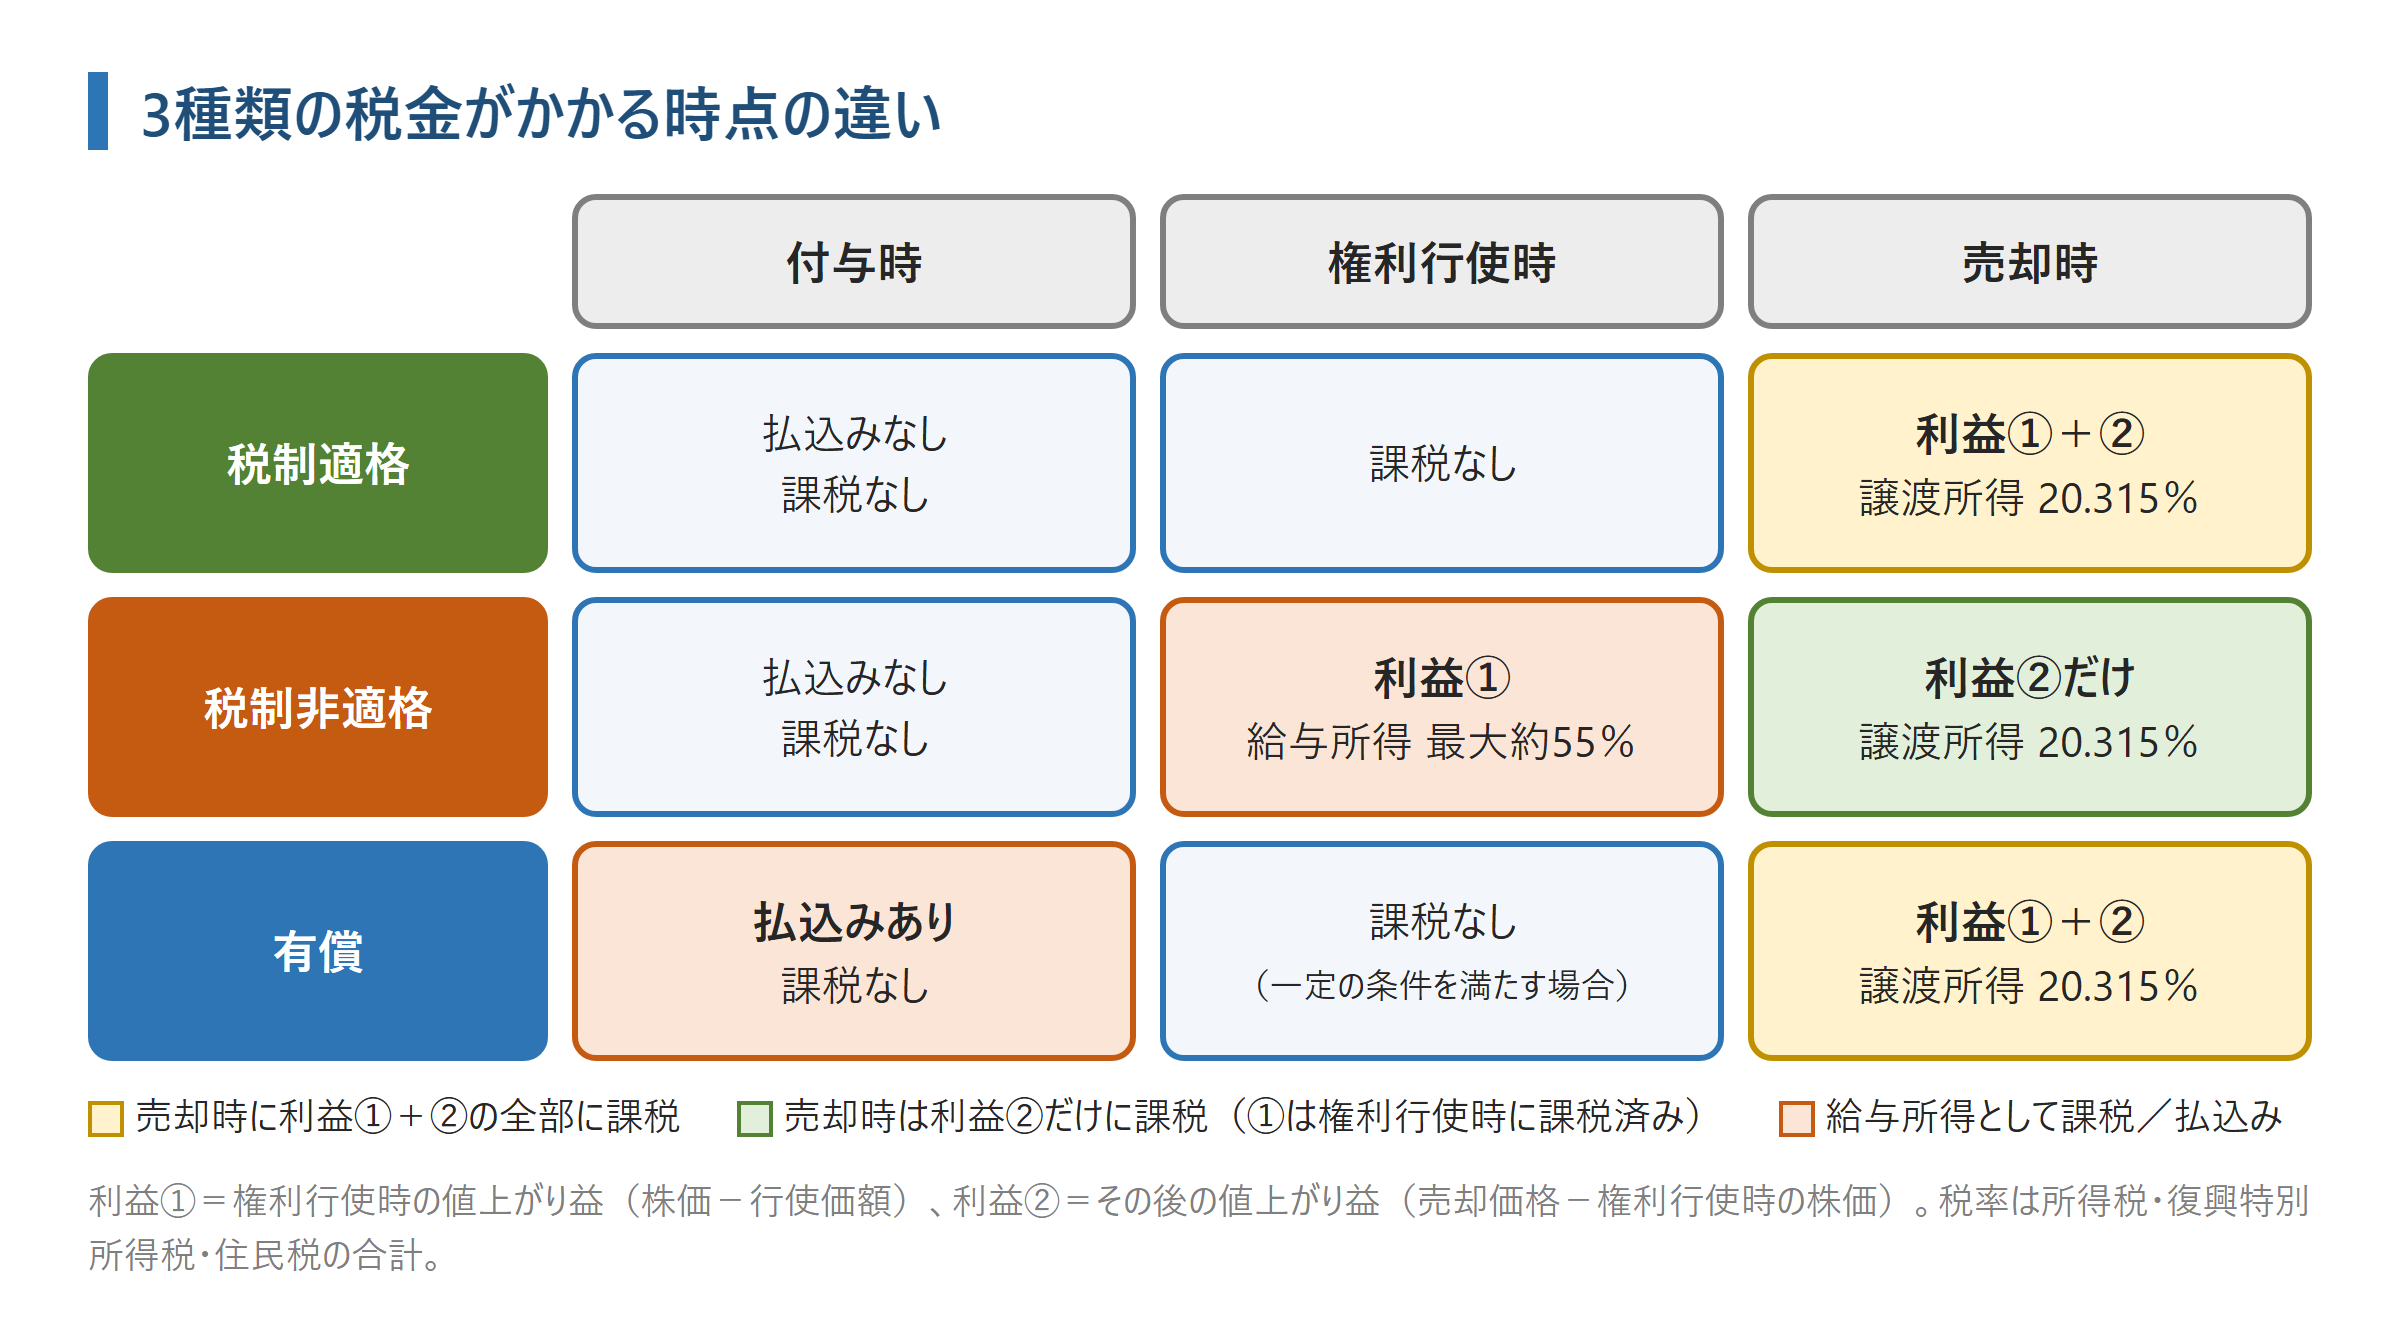
税制適格ストックオプションでも、利益①に税金がかからないわけではありません。課税の時期が売却時まで先送りされ、税率の低い譲渡所得として課税される点が優遇の中身です。
税金以外の違い
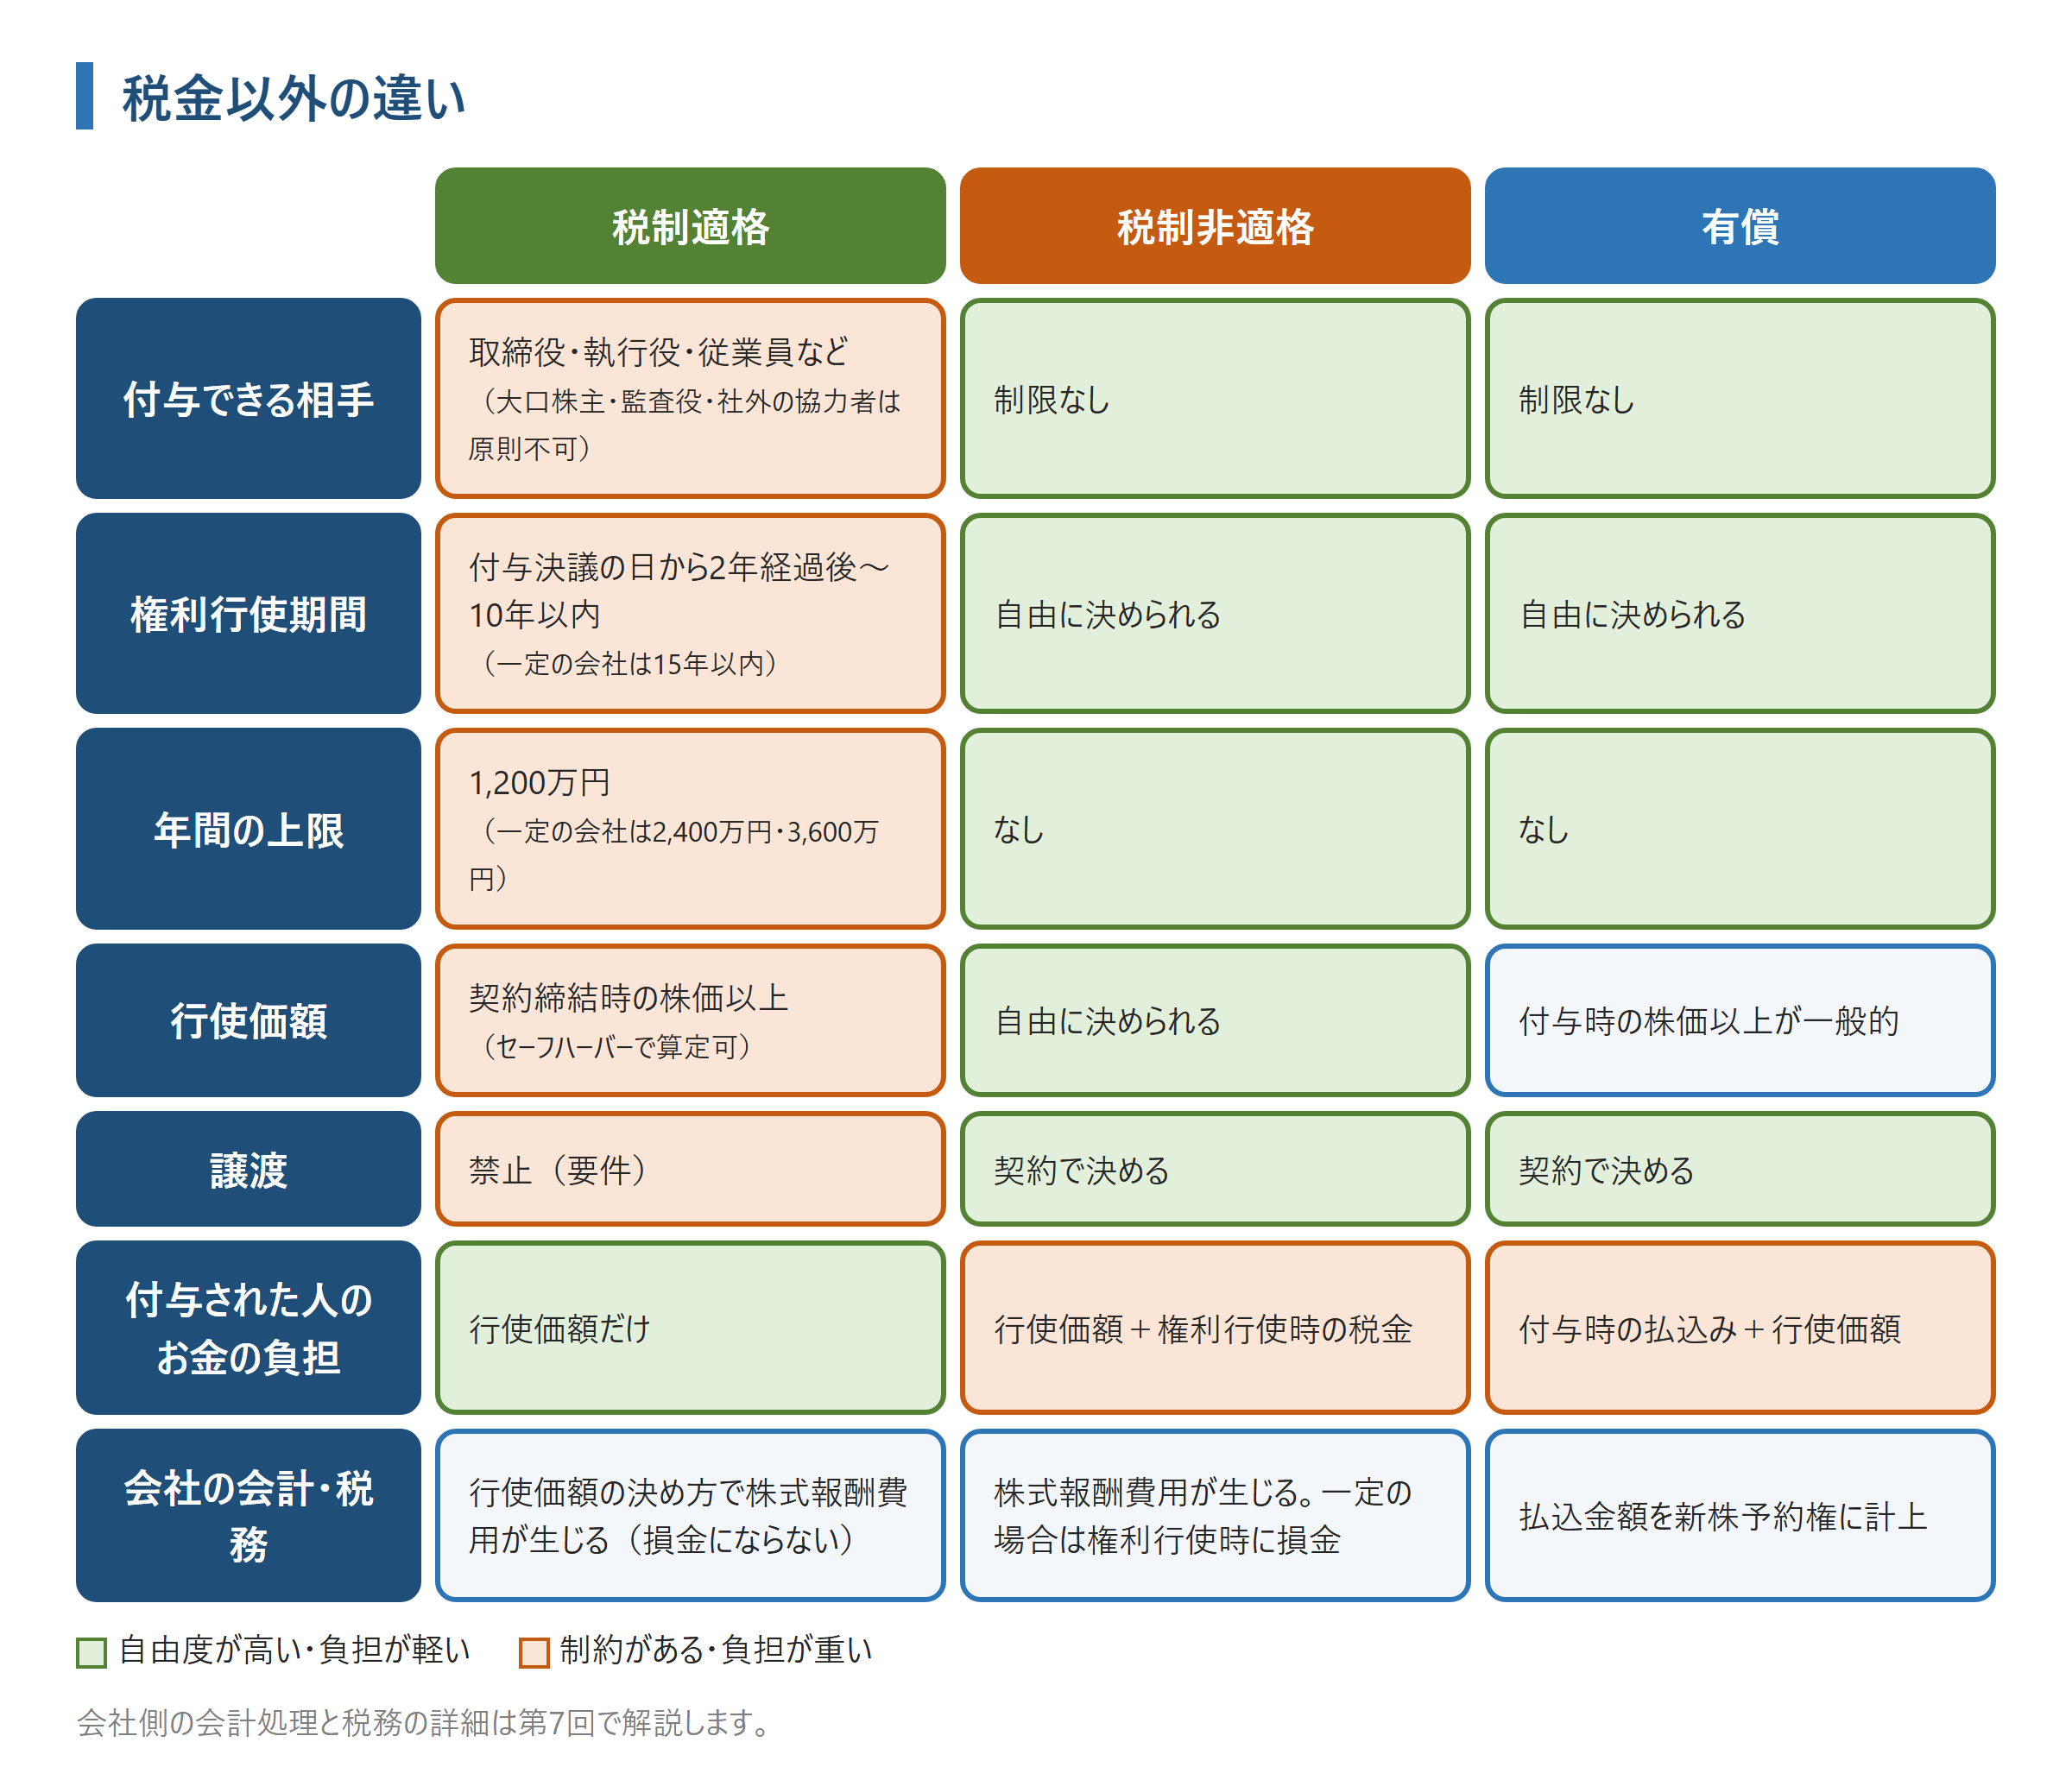
種類の違いは、税金だけではありません。税制適格ストックオプションは要件の範囲でしか条件を決められないため、付与できる相手や期間に制約があります。
自社でどの種類を使えるか、税制適格の要件を満たせるかを整理したい方は、30分の無料相談をご利用ください。
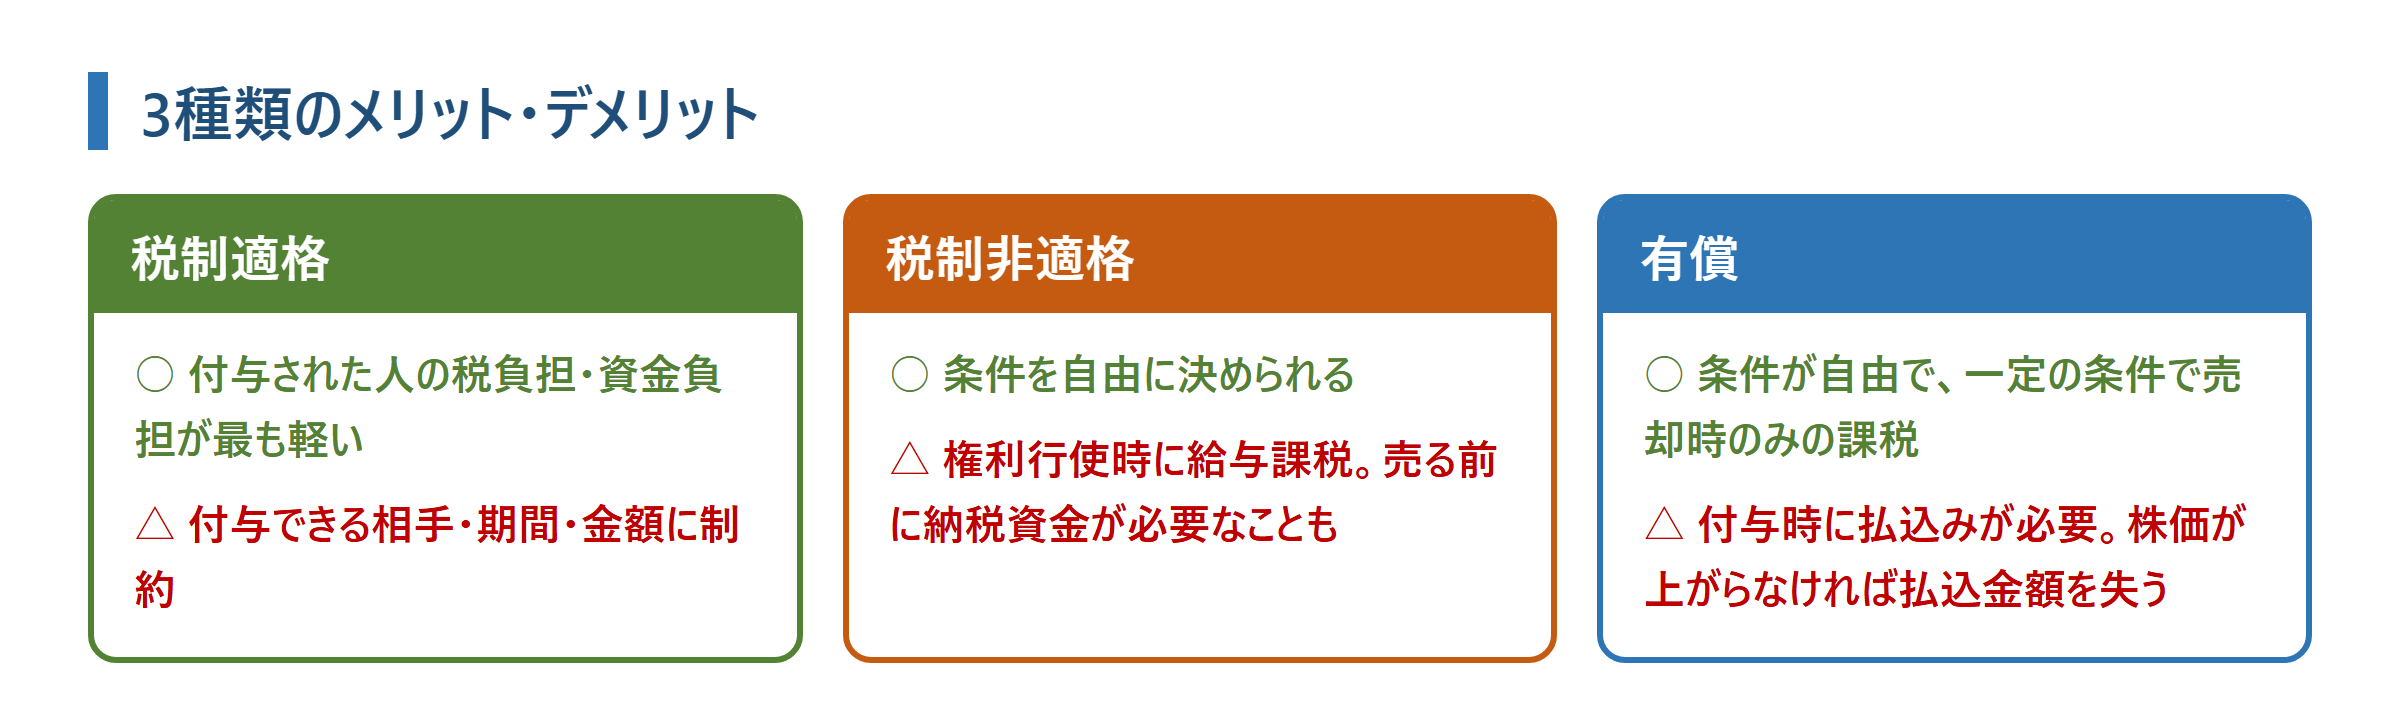
3種類のメリット・デメリット
どの種類を選ぶか
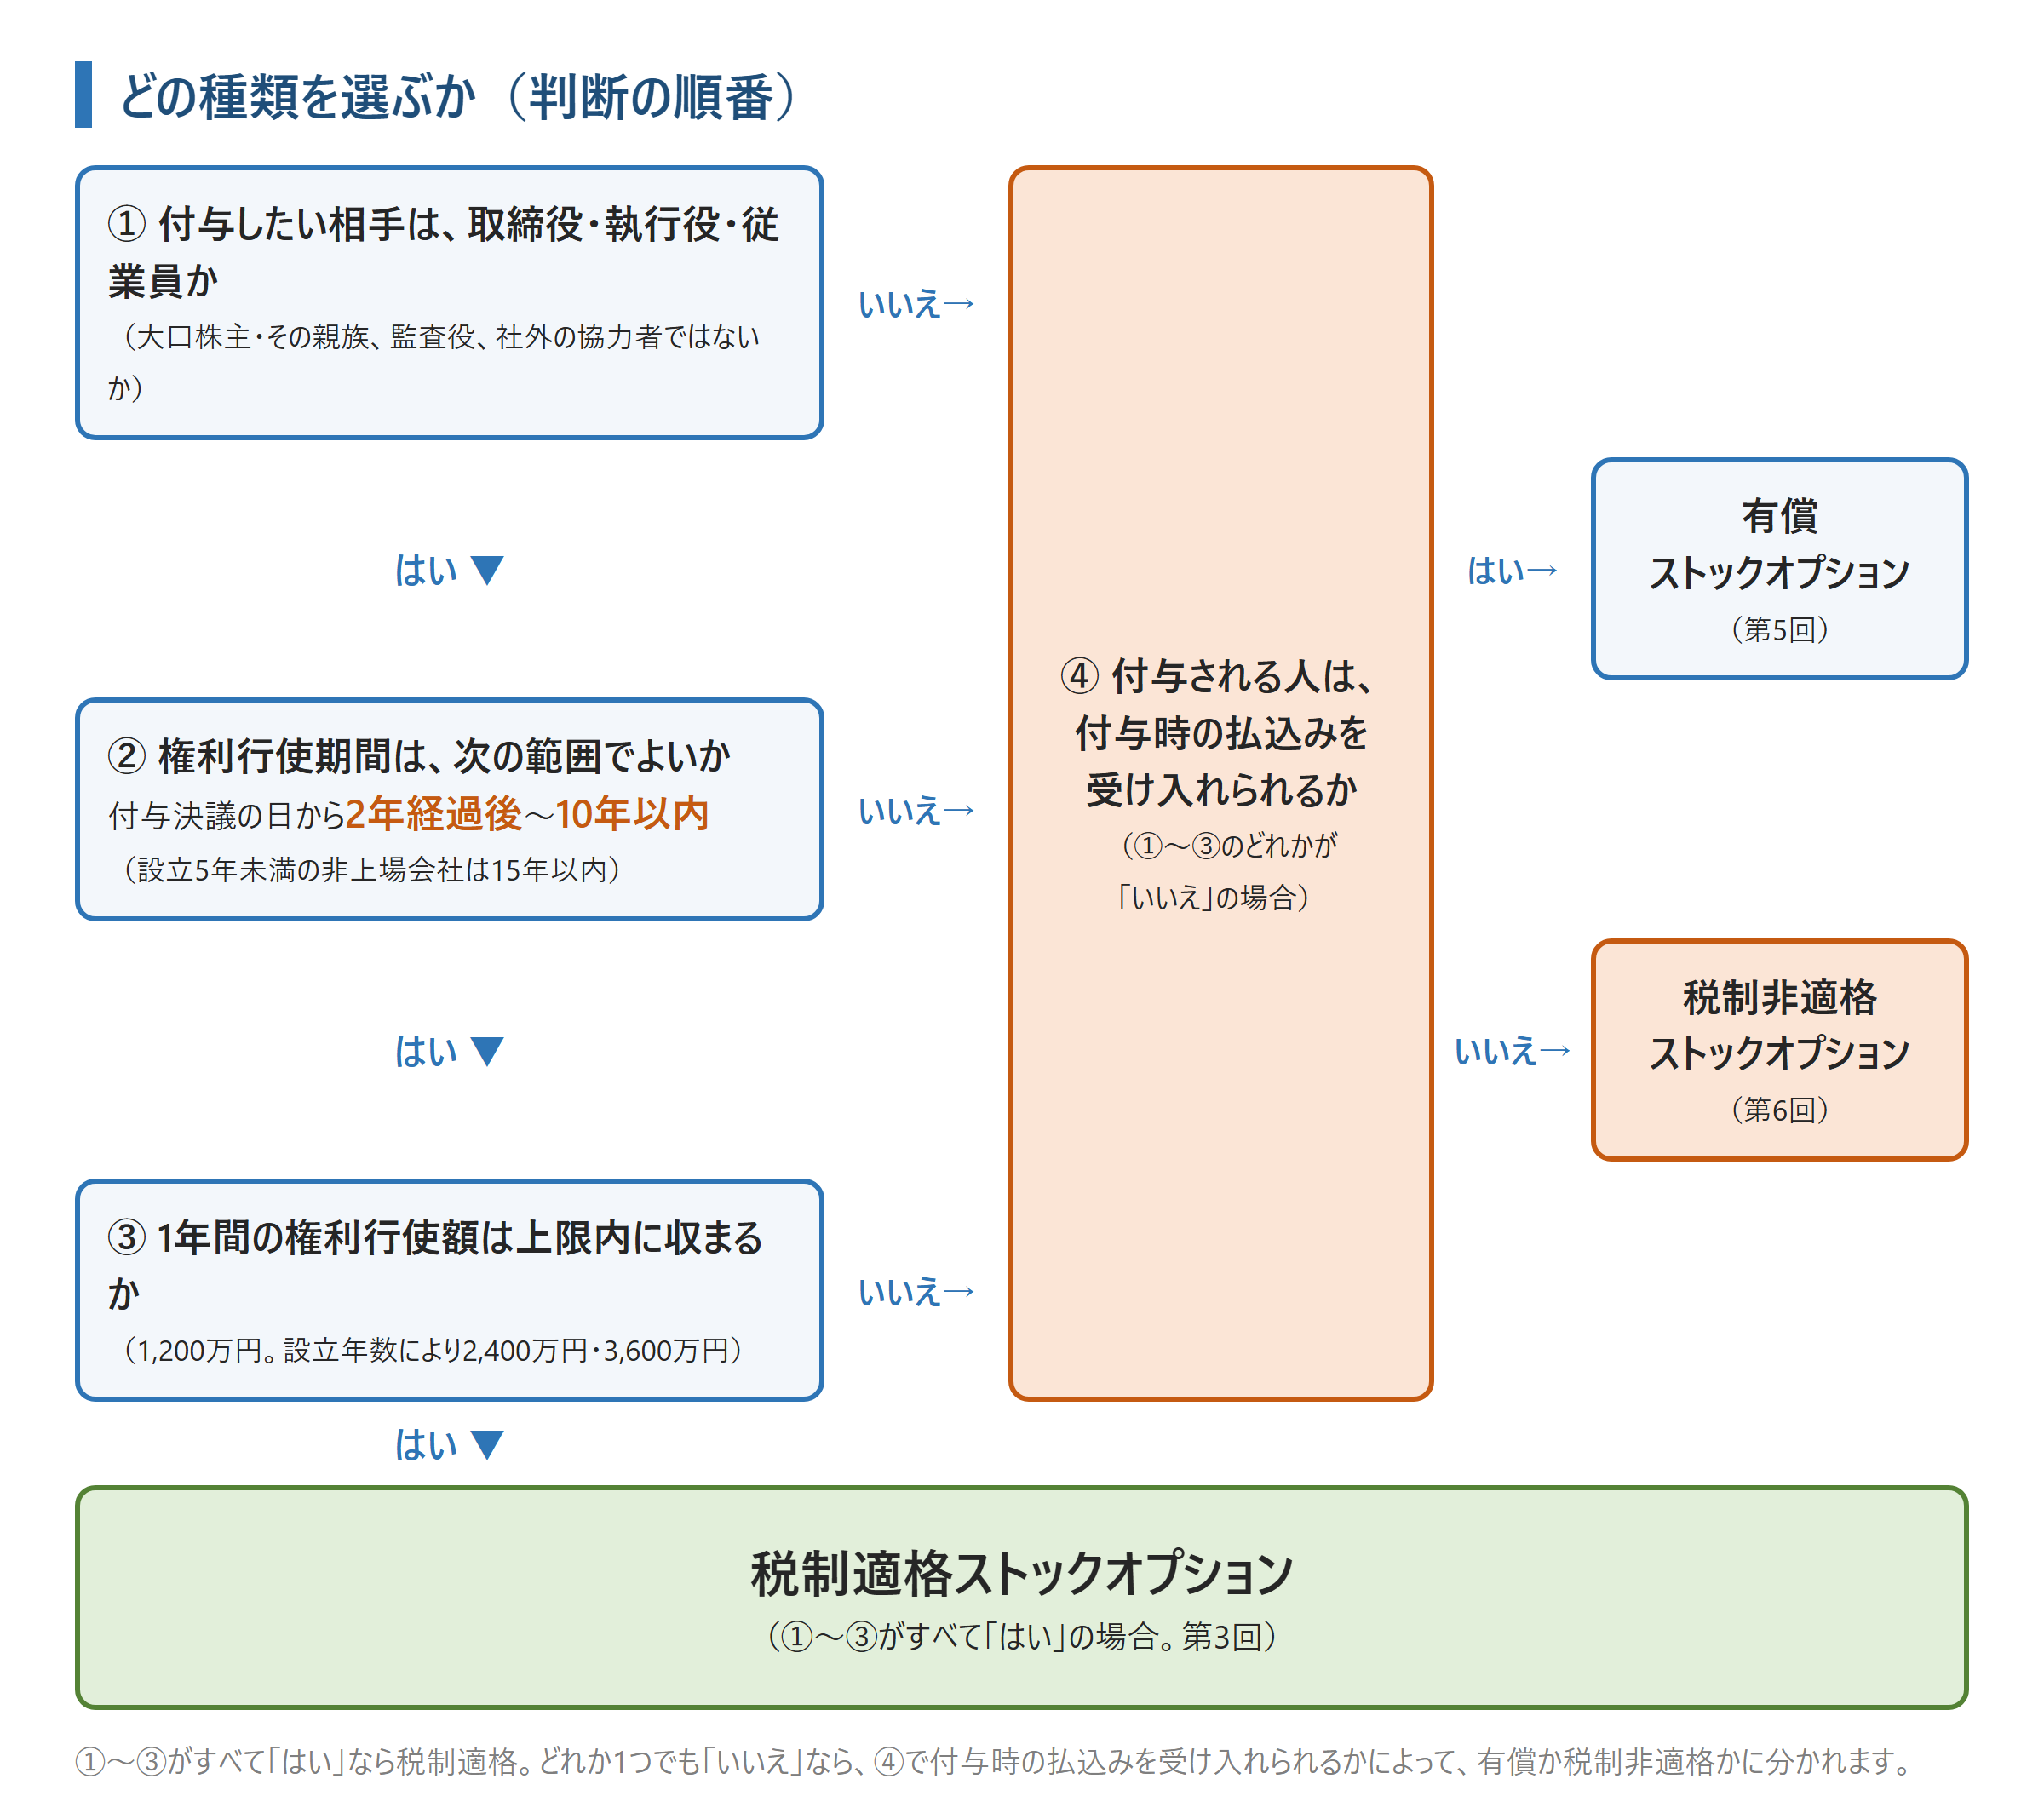
まず税制適格にできるかを検討する
付与された人の負担が最も軽く、インセンティブとして最も効果が出やすいのは税制適格ストックオプションです。そのため、まずは税制適格の要件を満たせるかを検討するのが一般的です。
税制適格にできない主な場面
- 監査役、顧問、業務委託先など、税制適格の対象外の人に付与したい
- 創業者など大口株主(非上場会社では発行済株式の3分の1超を持つ人)やその親族に付与したい
- 行使期間を10年(または15年)より長くしたい、付与から2年以内に権利行使できるようにしたい
- M&Aの際に、ストックオプションのまま買い手に譲渡できるようにしておきたい
こうした場合は、有償ストックオプション(第5回)か税制非適格ストックオプション(第6回)を検討します。
有償と税制非適格のどちらにするか
有償ストックオプションは、付与時に払込みが必要ですが、条件を満たせば売却時のみの課税になります。税制非適格ストックオプションは、払込みは不要ですが、権利行使時に給与として課税されます。
将来どの程度株価が上がりそうか、付与対象者が払込みを受け入れられるか、ストックオプションの仕組みをどこまで理解してもらえるかなどを踏まえて選びます。実務では、「全従業員には税制適格、経営幹部には追加で有償」「監査役や社外の協力者には有償」のように、相手によって種類を組み合わせる例も多くあります。
非上場の会社で注意すること
- 非上場の会社の株式は、上場するまで自由に売ることができません。税制非適格ストックオプションを上場前に権利行使すると、株式を売れないまま給与課税の税金を払う必要が生じます。このため、権利行使を上場後に限る条件(上場条件)を付けるのが一般的です(第8回)。
- 非上場の会社の株価には市場価格がないため、行使価額や有償ストックオプションの払込金額を決めるには株価算定が必要です(第4回・第5回)。
- 一度発行したストックオプションの種類を後から変えることはできません。税制適格の要件に関わる内容を変更すると、税制非適格になることがあります。種類は発行前に決めておく必要があります。
ストックオプションの種類に関するよくある質問
Q1 税制適格にするかどうかは、発行時に決める必要がありますか?
はい。税制適格の要件は、発行決議と割当契約の内容で満たしておく必要があり、後から条件を変えて税制適格にすることはできません。
Q2 1回の発行で、複数の種類を同時に発行できますか?
同じ時期に発行することはできます。ただし有償ストックオプションは払込みの有無など内容が違うため、税制適格とは別の回(別の発行決議)として発行します。税制適格と税制非適格は、内容が同じであれば同じ回の中に混在することがあります(例:同じ回で、大口株主の親族の分だけ税制非適格になる)。
Q3 信託型ストックオプションは、どの種類にあたりますか?
信託型ストックオプションは、2023年に国税庁が示した考え方では、権利行使時に給与として課税されるものとされています。税金の面では税制非適格ストックオプションと同じ扱いです。詳しくは第6回で解説します。
Q4 自分が受け取ったストックオプションが税制適格かどうかは、どこで分かりますか?
割当契約書や発行要項に、税制適格の要件に沿った定め(権利行使期間、年間の権利行使額の上限、譲渡の禁止など)があるかで確認できます。ただし要件は書類の記載だけでは判断しきれない点もあるため、会社に確認するのが確実です。
まとめ
- 非上場のスタートアップで使われるストックオプションは、税制適格・税制非適格・有償の3種類です。
- 税制適格は付与された人の負担が最も軽く、まず検討すべき種類です。ただし付与できる相手・期間・金額に制約があります。
- 税制適格にできない場合は、払込みの負担と課税のタイミングを比べて、有償か税制非適格を選びます。
- 次回(第3回)は、税制適格ストックオプションの要件を1つずつ解説します。
専門家への相談
ストックオプションは、発行して終わりではなく、設計段階での判断がその後の会計・税務・上場準備に大きな影響を与える制度です。経験豊富な専門家に相談されることをお勧めします。
Gemstone石割公認会計士事務所が選ばれる理由
・圧倒的な算定実績: 累計1000件超、直近2025年には年間139件の算定・評価業務を担当。IPO準備企業特有の複雑な資本政策にも精通したエキスパートが直接対応します。
・上場審査を見据えた品質: 2018年以降、累計30社超のIPOに関与。監査法人レビューにも多数対応しており、算定を実施した案件について責任をもって最後まで対応します。
・最新税制への完全対応: ストックオプションのセーフハーバールールなど、最新の税制改正を踏まえた最適なアドバイスが可能です。
Gemstone石割公認会計士事務所では、ストックオプションの設計・評価と、ストックオプション発行のための株価算定を行っています。
→ ストックオプションのサービス → ストックオプション発行目的の株価算定 → 有償ストックオプション設計・評価
30分無料相談を実施しています
ご相談内容に応じて、次のような点を整理します。
- 貴社の状況で、税制適格ストックオプションが利用可能かの整理
- 税制適格ストックオプションの行使価額を1円にすべきかどうか
- 有償ストックオプションの評価額(公正価値)の考え方、実務上の留意点
- 行使価額設定のための株価算定
『まだ具体的なスケジュールが決まっていない』『概算費用だけ知りたい』という段階でのご相談も歓迎です。
スタートアップのためのストックオプション入門シリーズご案内
IPO準備企業向けに、ストックオプションの制度・税務・実務を全10回で体系的に解説しています。
1 ストックオプションとは?仕組み・目的・メリットとデメリット →こちら
2 ストックオプションの種類と税金の違い → 今回です
3 税制適格ストックオプションの要件 →こちら
4 税制適格SOの行使価額とセーフハーバー →こちら
5 有償ストックオプションとは →こちら
6 税制非適格ストックオプション →こちら
7 ストックオプションの会計・税務処理 →こちら
8 ストックオプションの権利行使条件 →こちら
9 ストックオプションの発行手続きと流れ →こちら
10 ストックオプション発行の専門家と費用 →こちら
本記事は一般的な制度解説を目的としており、個別の税務判断を示すものではありません。2026年10月時点の法令にもとづいています。
具体的な適用については専門家へご相談ください。
