
 長谷川好彦(公認会計士・社会保険労務士)
「ストックオプションよくある質問」シリーズでは、ストックオプション(以下「SO」)について日頃よくいただくご質問に一問一答でお答えし、その後に解説します。第1回は、現在もっとも多いご質問である「M&Aによるエグジット(株式の売却などによる出口)を想定したSOの設計」です。
Q&A
Q.M&Aによるエグジットを想定している場合、ストックオプションはどのように設計すればよいですか?
A.M&A特有の不確定要素に備えた設計が必要です。次のように整理できます。
| 区分 | 設計項目 |
|---|---|
| 必須① | M&A時にも権利を行使できる行使条件にする |
| 必須② | 税制適格SOの権利行使後の株式の管理方法を確保する(発行会社による管理が現実的) |
| 必須③ | M&A時のSOの処理方法(取得・承継など)を発行要項で定める |
| 推奨④ | 役員クラスなど付与数の多い対象者には、有償SOを検討する |
| 推奨⑤ | 権利行使時の在職を行使条件とする(在職要件) |
| 推奨⑥ | 権利行使で取得した株式にもドラッグ・アロングが及ぶようにする |
| 任意⑦ | アクセラレーション条項を検討する |
必須①②は、M&Aの際に権利を行使して株式を売却する場合に必要となる項目です。SOのまま買取・無償取得などで整理する場合は、必須③を中心に検討します。以下、なぜこれらが必要になるのかを、IPOとM&Aの違いから順に解説します。
M&Aエグジットを検討するスタートアップが増えている
M&Aによるエグジットを検討するスタートアップが増えています。背景には、売り手と買い手の双方の事情があります。
売り手側の事情は、東証グロース市場の上場維持基準の見直しです。時価総額の基準は次のように引き上げられます。
| 項目 | 現行 | 見直し後 |
|---|---|---|
| 時価総額の基準 | 40億円以上 | 100億円以上 |
| 適用される時期 | 上場から10年経過後 | 上場から5年経過後 |
| 適用開始 | ― | 2030年3月1日以後に最初に到来する事業年度末から |
出典:日本取引所グループ「グロース市場の機能発揮に向けた対応」
基準を満たさない場合は、原則1年の改善期間に入り、その間に基準を満たせなければ、監理銘柄・整理銘柄への指定を経て上場廃止となります。ただし、所定の期限内に適合計画を開示し、所定の条件を満たす場合には、その計画期間の末日まで上場廃止が猶予される措置があります。
なお、100億円は上場を維持するための基準であり、新規上場の時点で一律に求められる時価総額ではありません。それでも、上場から5年で時価総額100億円に届く見込みがなければ、上場しても維持が難しくなります。
小規模なまま上場する選択肢が取りにくくなり、M&Aを現実的な出口として検討する会社が増えています。
買い手側では、人材不足のなか、人材と事業をまとめて取得して立ち上げの時間を短縮する「時間を買う」M&Aに加え、時価総額100億円の基準を見据えて上場前に企業規模を拡大したいスタートアップ自身が、買い手となる例も見られます。
一方、これまでのSOの多くは上場を前提に設計されており、M&Aでは想定どおりに機能しないことがあります。
IPOとM&Aでストックオプションの扱いは何が違うのか
IPOを想定するSOは、一般に、上場後に権利を行使し、取得した株式を市場で売却することを前提に設計されています。M&Aではこの前提が崩れ、次の3つの違いが生じます。
| 違い | IPO | M&A |
|---|---|---|
| 権利行使と売却 | 上場後に権利行使し、市場で売却 | 非上場のまま権利行使して株式を買い手に譲渡する、またはSOのまま買取・取得される |
| 時期 | 上場準備のスケジュールに沿って、ある程度見通せる | いつ起きるか分からず、付与から間もない時期に起きることもある |
| 条件 | 上場時の取扱いは発行要項のとおり | SOの扱いは発行要項を前提に買い手との個別交渉で決まり、一般に買い手が優位 |
M&Aの方法によっても、SOの扱いは異なります。
| M&Aの方法 | SOの主な扱い |
|---|---|
| 株式譲渡(買い手が全株式を取得) | 権利行使後に株式を売却する/買い手等がSOを買い取る/発行会社が取得・消却する/保有者が放棄する |
| 株式交換・株式移転 | 完全親会社のSOを交付する(承継)、または発行会社が取得・消却する |
| 合併(当社が消滅会社) | 合併契約の定めにより存続会社のSOを交付する(承継)。交付されないSOは消滅する |
具体的な扱いは、発行要項・割当契約と、合併契約・株式交換契約などの定めによって異なります。本稿は、買い手が全株式を取得する株式譲渡を主に想定して解説します。
事業譲渡・会社分割では、通常、譲渡の対価を受け取るのは発行会社であり、SOの保有者がその代金を直接受け取るわけではないため、扱いが異なります。
買い手が100%の株式取得を目指すM&Aでは、買い手は取引の実行(クロージング)までに、SOの扱いが確定していることを求めます。未行使のSOが残っていると、後から権利行使されて株主が増え、取得後の持株比率が100%でなくなる可能性があるためです。
また、M&Aは、検討していることが外部に漏れると、従業員や取引先に影響が及ぶおそれがあります。このため、M&Aの事実を知る人を限り、できるだけ短期間でクロージングすることが求められます。
ところが、SOを権利行使によって整理しようとすると、次のような手続が必要になります。
| 手続 | 買い手にとっての負担 |
|---|---|
| SOの保有者全員にM&Aを伝え、権利行使の意思を確認する | M&Aを知る人が増え、情報管理が難しくなる |
| 保有者に払込資金を用意してもらう | 資金を用意できない人がいると、整理が進まない |
| 株式の発行・登記などの手続を行う | クロージングまでの期間が長くなる |
このため、買い手が権利行使以外の処理方法、つまり発行会社による無償取得や買取、保有者による放棄といった、手続の少ない方法を求めることが多くあります。
経済産業省「スタートアップの成長に向けたインセンティブ報酬ガイダンス」(2025年2月)でも、M&A時のSOの処理(権利行使後の株式の買取、SOの買取、無償取得、放棄)を発行時に想定し、発行要項・割当契約で定めておくことが重要とされています。
参考:経済産業省「スタートアップの成長に向けたインセンティブ報酬ガイダンス」(PDF)
以下、3つに分けて解説します。まず「時期」の違いから生じる税制上のリスクを整理し、次に「権利行使と売却」の違いへの対応を「必須」の設計として示し、最後にそのリスクと「条件」の違い(買い手の意向)への対応を「推奨」「任意」の設計として示します。
なお、本稿の「必須」は、M&A時のSOの処理を円滑に進めるために優先して検討したい項目という意味です。法令上の義務ではなく、採用する処理方法やSOの種類によって必要な対応は異なります。
M&A時に税制適格SOの税務メリットを得られない3つのリスク
設計の中身に入る前に、まず税制上のリスクを整理します。ここで整理するリスクが、以下の「必須」「推奨」「任意」の設計を考える前提になります。
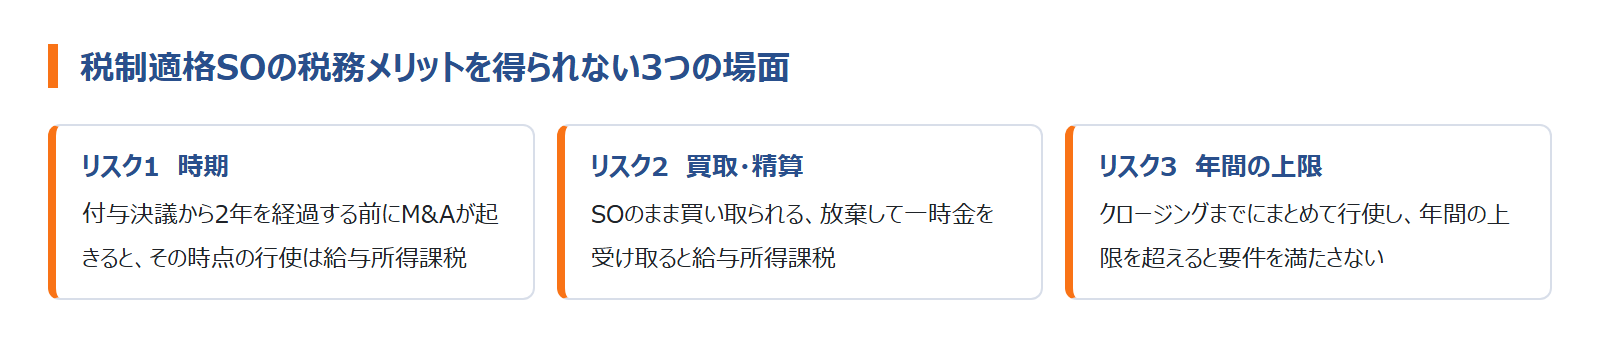
「時期」「条件」の違いと、M&Aの際にまとめて権利行使することになる点から、税制適格SOについて想定していた税務上の取扱い(権利行使時の課税の繰延べと、譲渡益に対する申告分離課税)を受けられない場面が3つあります。
SOそのものが一律に非適格になるわけではなく、問題となる要件と課税の仕組みは、次のとおりそれぞれ異なります。
リスク1:付与決議から2年を経過する前にM&Aが起きる
税制適格の適用を受けるには、付与決議の日後2年を経過してから権利行使する必要があります。2年を経過する前にM&Aが起き、その時点で権利行使すると税制非適格となり、役職員の場合は原則として権利行使時に給与所得として課税されます。
なお、契約でそれ以前の権利行使を禁止している場合は、税制とは別に契約上も権利行使できません。
リスク2:買い手が権利行使を認めず、買取や一時金で精算される
買い手がSOの権利行使を認めず、買い手や発行会社がSOを買い取る形で整理されることがあります。
税制適格SOは譲渡しないことが要件の一つです。買い手に売却するために譲渡禁止の定めを解除すると、原則として解除した時点で税制非適格となり、給与所得として課税されます。発行会社が買い取る場合も、別の規定により買取の対価が給与所得等として課税されます。
また、保有者がSOを放棄し、または発行会社がSOを無償取得したうえで、その代わりに会社から一時金(特別賞与など)が支払われるケースもあります。この一時金も、原則として給与所得として課税されます。
買取の相手や精算の方法に応じて、課税の時点と所得の区分を確認する必要があります。
リスク3:年間の権利行使価額の上限を超える
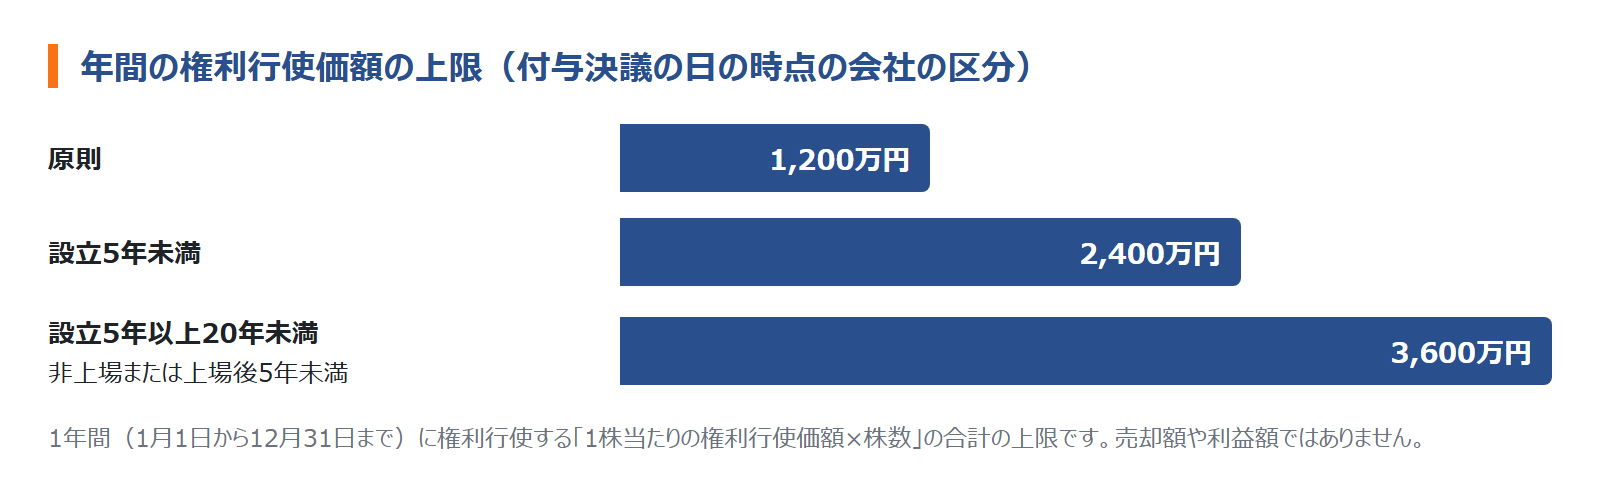
税制適格SOには、1年間(1月1日から12月31日まで)に権利行使する権利行使価額(1株当たりの権利行使価額×株数)の合計に上限があります。売却額や利益額ではないため、付与数だけでなく1株当たりの権利行使価額も影響します。
上限は原則1,200万円で、付与決議の日の時点で設立5年未満の会社は2,400万円、設立5年以上20年未満の会社(非上場または上場後5年未満)は3,600万円です。
2024年3月31日以前に締結した契約については、後述の必須②の経過措置の説明をご覧ください。
複数のSOを同じ年に権利行使する場合は、適用区分に応じた換算額を合算して判定し、回号ごとに独立した上限が設けられるわけではありません。
上場後は、何年かに分けて少しずつ権利行使することができます。一方、M&Aでは、保有するSOをクロージングまでにまとめて権利行使することになりやすく、その年の合計が上限を超えることがあります。
年間の上限を超えることとなる権利行使は、税制適格の要件を満たしません。部分的な権利行使ができるかどうかも含め、権利行使の単位・順序・その年の合計を事前に確認する必要があります。
影響が大きいのは付与数の多い役員クラス
給与所得には累進税率が適用され、所得水準によっては、所得税・復興特別所得税・住民税をあわせた限界税率が最高で55.945%となります。所得全体にかかる実効税率ではなく、上乗せされる所得に適用される税率です。
一方、税制適格SOの適用を受けて取得した株式の譲渡益には、原則として20.315%(所得税・復興特別所得税15.315%、住民税5%)の申告分離課税が適用されます。
付与数が多い役員クラスほど、リスク3の上限に達しやすく、所得も高いため、この差の影響が大きくなります。
参考:国税庁タックスアンサーNo.1540「ストック・オプション税制の適用を受けて取得した株式を譲渡した場合」/同No.1543「税制非適格ストック・オプションに係る課税関係について」(権利行使時の経済的利益の所得区分は、権利が与えられた原因によって異なります)
【必須】権利行使できる・株式を管理できる・SOを整理できる設計
ここからが設計の中身です。まず、M&Aの際に権利を行使し、取得した株式を売却できる状態をつくるための3項目です。
必須① M&A時にも権利行使できる行使条件
上場だけを権利行使の条件(上場条件)とするSOは、上場せずにM&Aが行われると権利を行使できず、保有者が期待した利益を得られないおそれがあります。
前述の経済産業省のガイダンスでも、M&Aを想定せずに一般的なひな形で契約書を作ったところ、上場が行使条件とされていたため、M&AでSOが行使できなくなった例が紹介されています。
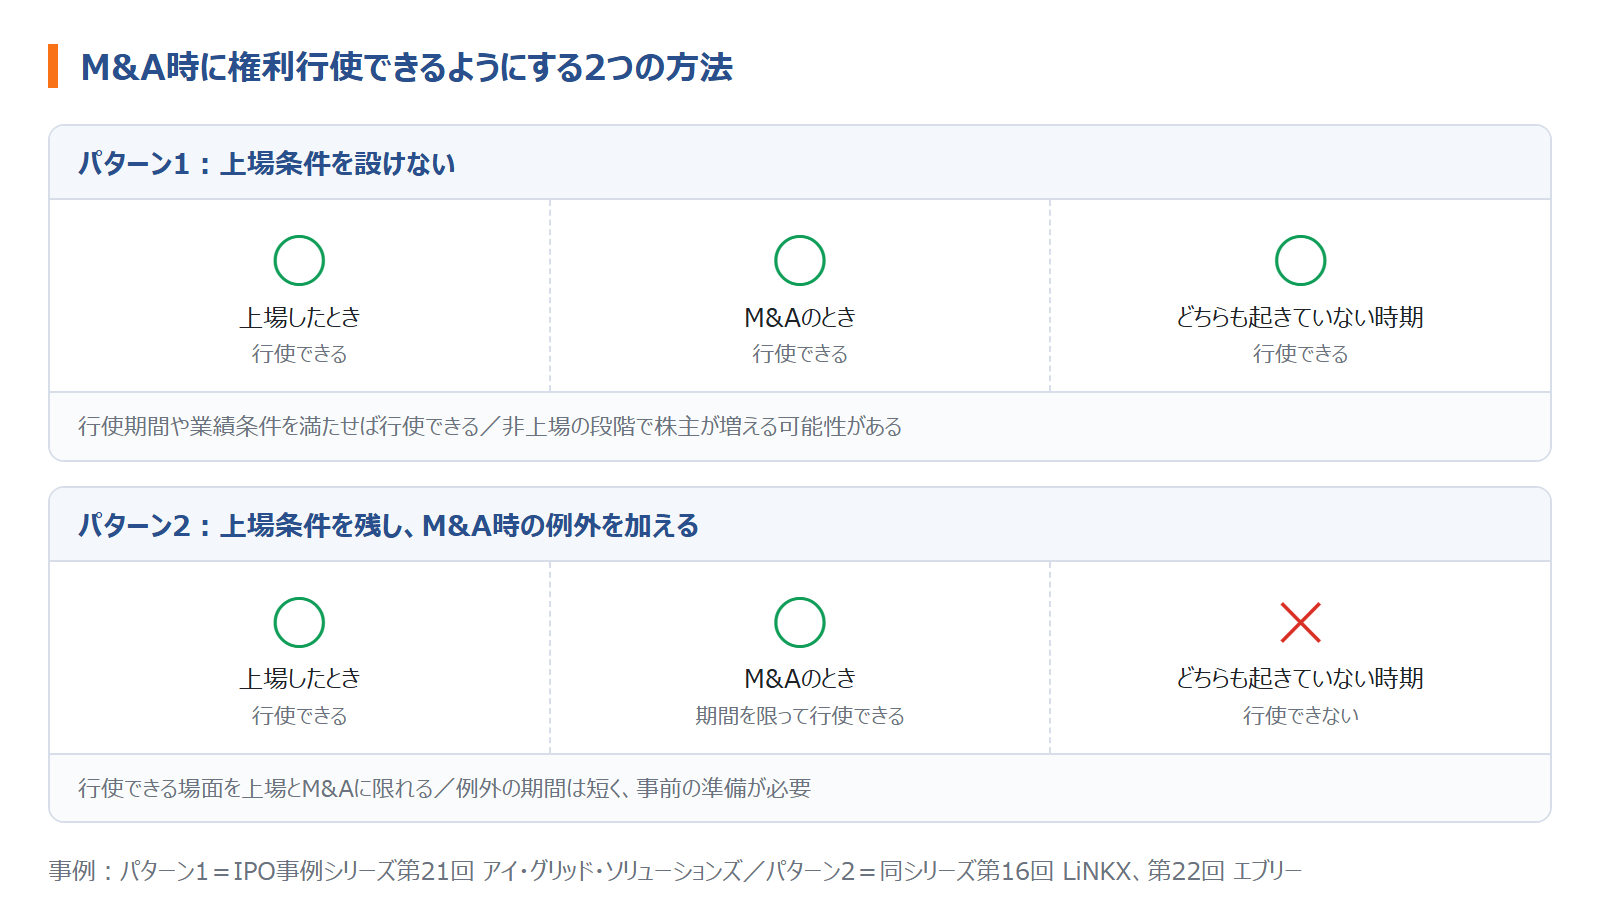
M&Aに対応するには、次の2つの方法があります。
パターン1:上場条件を設けない
上場条件を設けず、上場の有無にかかわらず権利行使できるようにする方法です。IPO事例シリーズ第21回のアイ・グリッド・ソリューションズは、上場申請時点で残存していた全回号(第6回〜第8回)で上場条件を設けず、業績条件や期間条件で権利行使できる設計としています。
上場もM&Aも起きていない時期にも権利行使できるため、非上場の段階で株主が増える可能性がある点に留意が必要です。
パターン2:上場時に加えて、M&A時にも権利行使できるようにする
上場条件を残したうえで、M&Aが起きた場合にも権利行使できるようにする方法です。権利行使できる場面を上場とM&Aに限ることができます。
IPO事例シリーズ第16回のLiNKXは、上場に加えて、筆頭株主による株式の売却や組織再編の場面でも権利行使できる、同社固有の行使条件を定めています(本稿で引用する発行要項は、いずれも各社の「新規上場申請のための有価証券報告書(Ⅰの部)」に記載された新株予約権の内容によります)。
本新株予約権の行使の条件は次のとおりであります。(1)以下の①から③のいずれかの条件を満たすこと。①普通株式が日本国内のいずれかの金融商品取引所に上場されていること。②筆頭株主がその保有する普通株式の全部又は一部を第三者に対して売却すること。(上場されることに伴い売却されることを除く。)③合併その他の組織再編により筆頭株主がその保有する普通株式の全部又は一部と引き換えに他の財産等の交付を受けること。
同シリーズ第22回のエブリーは、上場まで権利行使できないとしたうえで、「当社の買収」について株主総会等の承認決議等が行われた場合は、上場前でも一定期間(承認決議等の日から10日が経過する日まで。効力発生日の前日の方が早い場合はその前日まで)権利行使できる例外を定めています。
「当社の買収」は、要旨、次のいずれかの場合と定義されています。
① 特定の第三者が、自らとその子会社・関連会社により、当社の発行済株式の議決権総数の50%超を取得すること
②〜④ 合併・株式交換・株式移転により、その直前の当社の総株主が、合併後の会社または完全親会社の議決権総数の50%未満しか保有しないこととなること
⑤ 事業譲渡または会社分割により、当社の事業の全部または実質的に全部を第三者に移転させること
権利行使できる期間が短いため、払込資金や株式の管理の準備を事前に進めておく必要があります。
必須② 税制適格SOの権利行使後の株式の管理方法を確保する
上場前に税制適格SOを権利行使する場合の論点です。税制適格SOでは、権利行使で取得した株式を証券会社等に保管委託することが要件の一つです。上場前に権利行使するM&Aでは、非上場株式の保管を引き受ける証券会社が限られ、この要件を満たすことが難しいという問題がありました。
令和6年度税制改正(2024年4月1日施行)で、「発行会社自身による株式管理スキーム」が設けられ、証券会社等への保管委託に代えて、発行会社が株式を管理する方法が認められました。対象は譲渡制限株式に限られます。
M&Aを想定する場合は、この発行会社による管理を利用できるよう、割当契約等に所定の管理方法を定めておくことが現実的です。
発行会社が管理する場合の主な要件は、経済産業省の資料「ストックオプション税制 発行会社自身による株式管理スキーム」にまとめられています。
| 誰が | 主な要件 |
|---|---|
| 発行会社 | 権利者ごとに区分管理帳簿を作成して写しを交付し、帳簿を閉鎖した年の翌年から5年間保存する |
| 発行会社 | 株式に異動があった場合は、翌年1月31日までに「特定株式等の異動状況に関する調書」を税務署へ提出する |
| 権利者 | 株式を譲渡したときは発行会社に通知する。法人以外の第三者に譲渡する場合は、証券会社等への売委託による |
M&Aの買い手は通常法人のため、売委託によらずに株式を譲渡できます。なお、M&Aではなく上場する場合は、管理が途切れないよう、上場承認前から証券会社等による管理への移行を準備する必要があります。
これらの要件を満たさない場合、税制適格性が失われるおそれがあります。区分管理帳簿の作成などの体制を、権利行使の前に整えておくことが大切です。
なお、2024年3月31日以前に締結したSO契約では、発行会社による管理や年間の権利行使価額の上限の引上げ(前述のリスク3)を利用するために、2024年12月31日までの契約変更が必要とされる経過措置が設けられていました。
経過措置はすでに終了しており、その後は、年間の権利行使価額の限度額の引上げなど、税制適格要件について当初の契約の範囲を超える契約変更はできないとされています。発行済みのSOについては、当初の契約と変更の履歴を確認する必要があります。
参考:経済産業省「ストックオプション税制 発行会社自身による株式管理スキーム」(PDF)/同「ストックオプション税制改正の経過措置」(PDF)
税制適格SOの要件は、入門シリーズ第3回で解説しています。
必須③ M&A時のSOの処理方法(取得・承継など)を発行要項で定める
役職員にとっては、M&Aの際に権利行使して株式を売却し、その成果を受け取れることが最も望ましい形です。ただし、払込資金や課税、売却の条件によっては、SOの買取などによる精算が適する場合もあります。
また前述のとおり、買い手が権利行使による処理を望まないこともあります。その場合に備えて、権利行使以外の処理方法(買い取る、発行会社が取得する、買い手側のSOに切り替える=承継する)も想定し、発行要項・割当契約に必要な条項を定めておきます。
具体的には、組織再編や支配権の異動の際に発行会社がSOを取得できる事由(取得条項)と、承継する場合の条件です。
処理方法ごとに、必要な定めと役職員が受け取るもの、税務の扱いを整理すると次のとおりです。
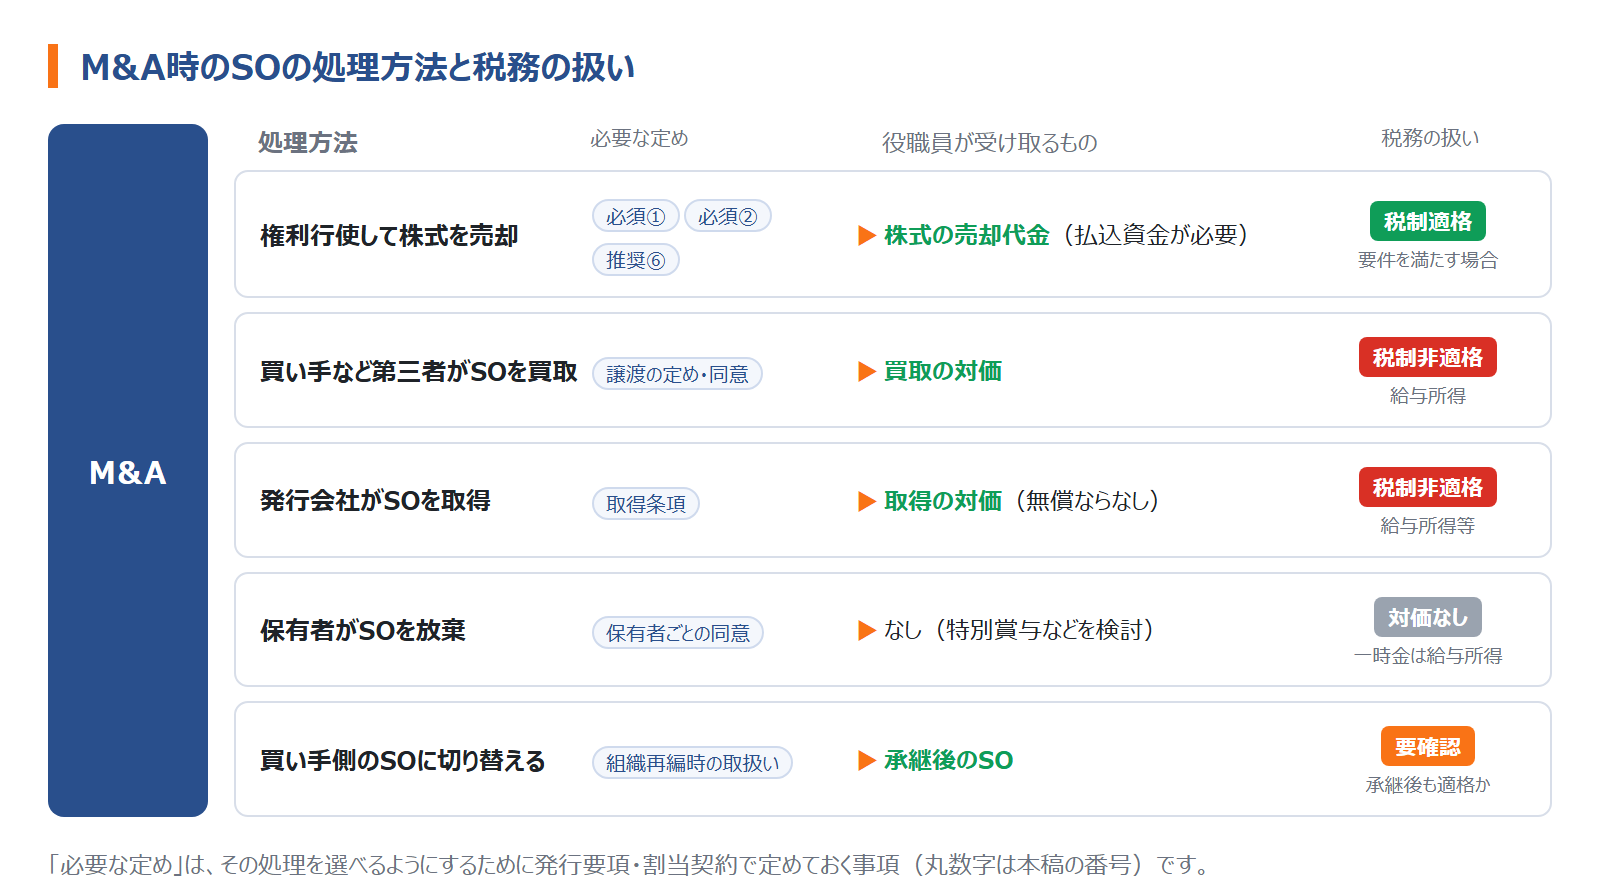
これらを定めていない場合、保有者との個別の合意や放棄の依頼などが必要になり、SOの整理に時間がかかるおそれがあります。M&Aの交渉や手続を円滑に進めるためにも、事前に定めておくことが重要です。
なお、承継する場合は、会社法上の承継の条件を定めていても、承継後のSOについて税制適格の取扱いが維持されるかは別途確認が必要です。
同シリーズ第21回のアイ・グリッド・ソリューションズ(第8回新株予約権)は、①組織再編の承認、②支配権の移転につながる株式譲渡の合意、③株式等売渡請求の承認、の3つを無償取得の事由として、次のように定めています。
①当社が消滅会社となる合併契約、当社が分割会社となる会社分割についての分割契約もしくは分割計画、又は当社が完全子会社となる株式交換契約もしくは株式移転計画、又は当社が子会社となる株式交付計画について株主総会の承認(株主総会の承認を要しない場合には取締役会決議)がなされた場合、②当社の発行済株式総数の過半数の株式を特定の第三者(当社の株主を含む。)が保有することとなる、同時又は実質的に同時に行われる株式の譲渡にかかる書面による合意が、当該株式の各保有者と当該第三者との間で成立した場合(株式交付による場合を除く。)、又は③当社の株主による株式等売渡請求(会社法第179条の3第1項に定義するものを意味する。)を当社が承認した場合は、当社は、当社取締役会が別途定める日の到来をもって、本新株予約権の全部を無償で取得することができる。
組織再編だけでなく、株式譲渡による支配権の異動や株式等売渡請求も取得事由に含めている点が参考になります。
なお、無償取得条項はSOを整理するための仕組みであり、役職員の利益を確保する仕組みではありません。無償取得や放棄では役職員に経済的な対価がないため、前述の経済産業省のガイダンスでも、特別賞与や買い手のインセンティブ報酬の付与を検討することが挙げられています。
無償取得だけに頼らず、権利行使や売却の機会をどう確保するかも含めて処理方法を決めておくことが大切です。
【推奨】【任意】税制上のリスクと買い手の意向に備える設計
前述の3つのリスクと、買い手の意向を踏まえて、次の4項目を検討します。必須の3項目と違い、会社の方針や付与の状況に応じて採否を判断する項目です。
推奨④ 役員クラス・付与数の多い対象者には有償SOを
有償SOは、付与対象者が公正価値を払い込んで取得するSOです。税制適格SOのような「付与決議から2年」という税務上の制約はありません。ただし、M&A時に権利行使できるかは、発行要項・割当契約の条件によります。
適正な時価で取得した有償SOは、税制適格SOとは異なる仕組みですが、権利行使の時には所得を認識せず、取得した株式を売却した際に株式の譲渡益として課税されます。
SOのまま買い取られる場合は、買取の相手によって確認すべき点が異なります。買い手など第三者に譲渡する場合は、原則として株式等に係る譲渡所得等として課税されることが想定されています。
発行会社が取得する場合は、発行会社への譲渡の対価を給与所得等とみなす所得税法41条の2の対象とならないかを確認する必要があります。
いずれの場合も、発行の条件、取得時・買取時の価額、買取の方法に応じて、課税の時点と所得の区分を個別に確認してください。
| 項目 | 税制適格SO | 有償SO(適正な時価で取得) |
|---|---|---|
| 取得時の払込 | 不要 | 公正価値の払込が必要 |
| 権利行使できる時期 | 税制適格の適用には付与決議の日後2年の経過が必要。その他の条件は契約による | 税制適格SOにある2年の要件はない。行使期間・条件は契約による |
| 権利行使時の課税 | 原則としてなし(税制適格の要件を満たす場合) | 原則としてなし(適正な時価で取得した場合) |
| SOのまま買い取られた場合 | 給与所得等として課税 | 原則として株式等に係る譲渡所得等として課税されることが想定される(価額・取引の実態等を確認) |
| 年間の権利行使価額の上限 | あり | なし |
このため、前述の3つのリスクの影響が大きく、付与数も多い役員クラスには、有償SOを選択肢として検討できます。
IPO事例シリーズ第2回のイノバセルは、1回の発行で無償の税制適格SO・無償の税制非適格SO・有償SOの3種類を使い分け、取締役等の幹部には追加分を有償SOで付与していると推定されます。
同シリーズ第16回のLiNKXでは、公開資料から有償SOと推定される新株予約権に、上場以外にも権利行使を認める条件が設けられています。
関連:第2回 イノバセルのストックオプション事例/第16回 LiNKXのストックオプション事例
有償SOは、取得時に払込資金が必要になること、公正価値の算定が必要になることに留意が必要です。また、有償SOにも無償取得条項が適用される設計の場合、M&A時に無償で取得されると、取得時に払い込んだ金額を回収できなくなります。
推奨⑤ 権利行使時の在職を行使条件に(在職要件)
買い手がSOの権利行使や買取を認める理由の一つは、従業員にM&A後も会社に残り、企業価値を高めてもらうためのインセンティブです。すでに退職した人が保有するSOは、買い手にとってこの目的に合わないため、権利行使や買取の容認をめぐって交渉が難航することがあります。
このため、発行時に「権利行使時においても当社の役職員であること」を行使条件とする在職要件を定めておくことを推奨します。同シリーズ第21回で紹介したアイ・グリッド・ソリューションズの第6回・第7回新株予約権は、次のように定めています。
本新株予約権者は、本新株予約権の権利行使時においても、当社又は当社の子会社・関連会社の取締役、監査役又は従業員もしくは顧問又は業務委託先等の社外協力者であることを要する。ただし、任期満了による退任、定年退職、その他正当な理由があると取締役会が認めた場合は、この限りではない。
「取締役会が認めた場合」のような例外を設けておくと、個別の事情に応じた判断の余地も残せます。
なお、在職要件は、主に退職者が保有するSOの取扱いを明確にするための条件です。権利行使の時点で在職していればよいため、この条件でM&A後の継続勤務まで確保できるわけではありません。M&A後も残って活躍してもらうことを期待する場合は、買い手による新たなSOなど別の手当てをあわせて検討します。
また、退職者にも権利行使を認める設計には採用面での訴求という意義もあるため、自社の方針に応じて判断してください。
推奨⑥ 権利行使後の株式にもドラッグ・アロングが及ぶようにする
M&A時に権利行使を認める場合、権利行使した役職員が株式を売却せず少数株主として残ると、買い手は全株式を取得できません。
このため、株主間契約にドラッグ・アロング(一定の条件のもとで、他の株主にも同じ条件での売却を求める仕組み)の定めがある場合は、権利行使で株主となった役職員にもその効力が及ぶようにしておくことを推奨します。
具体的には、割当契約で株主間契約に従う旨を定めるほか、権利行使の際に株主間契約へ加入することを条件とするなど、実際に売却義務が及ぶ契約関係を整えておきます。
この手当てがあれば、権利行使を認めても全株式を取得できる確実性が高まるため、買い手が権利行使による処理を受け入れやすくなります。
前述の経済産業省のガイダンスでも、「権利行使したうえで買い手が株式を買い取る」処理の条項例として、権利行使で取得した株式を、支配株主と同じ条件で買い手に譲渡するよう発行会社が請求できる「一斉売却請求権」の規定が挙げられています。
任意⑦ アクセラレーション条項の検討
アクセラレーション条項とは、M&Aなどが起きた場合に、ベスティング(在籍期間などに応じて権利を段階的に確定させる仕組み)でまだ確定していないSOを前倒しで確定させ、権利行使できるようにする条項です。前倒しの条件により、次の2つに分けられます。
| 種類 | 前倒しの条件 |
|---|---|
| シングルトリガー | M&Aが起きたこと |
| ダブルトリガー | M&Aが起きたことに加え、その後一定期間内に解雇などで地位を失ったこと |
欧米では採用例が見られる一方、日本ではまだ少数です。
シングルトリガーは、M&A後に会社に残る動機を弱めるため、継続勤務を期待する買い手には受け入れられにくい傾向があります。ダブルトリガーは、残って働く限り前倒しされず、契約で定めた解雇などの場合にだけ権利を守るため、買い手の期待と両立しやすい設計です。
なお、在職要件で退職後の権利行使を禁止していると、解雇を条件に権利を前倒しで確定させても権利行使できません。ダブルトリガーを採用する場合は、対象とする解雇・退職の事由、在職要件の例外、退職後に権利行使できる期間をあわせて定めます。
また、税制適格SOの「付与決議の日後2年」の制約は、アクセラレーション条項によっても前倒しできません。
付記:払込資金と、付与時に説明しておくこと
M&Aの際に権利行使する場合、権利行使の代金は発行会社に払い込み、株式の売却代金は通常、買い手から受け取ります。このため、売却代金を受け取る前に権利行使の資金を確保する必要があり、資金の手当てが難しいことがあります。
SOの買取が選ばれる理由の一つにもなっています。制度設計とは別に、会社として手当てが必要になる場合がある点に留意してください。
また、M&A時の取扱いは、付与の時点で保有者に説明しておくことが大切です。前述の経済産業省のガイダンスも、保有者の合理的な期待を損なわないよう、制度設計とあわせた説明を重視しています。少なくとも、次の点を伝えておくとよいでしょう。
・M&A時に無償取得や放棄となる可能性と、その場合に代替的な報酬を検討する考え方
・SOを買い取る場合の価格の決め方
・権利行使に必要な払込資金と、課税される場合の納税資金
・有償SOでは、払い込んだ金額を回収できないことがあること
まとめ
| 設計項目 | 区分 | 対応する論点 |
|---|---|---|
| M&A時にも権利行使できる行使条件 | 必須① | 上場前の権利行使と売却 |
| 株式の管理方法の確保(税制適格SO) | 必須② | 上場前の権利行使と売却 |
| SOの処理方法(取得・承継など)の定め | 必須③ | M&A時のSOの整理 |
| 役員クラスへの有償SO | 推奨④ | 早期のM&A・買取・年間の上限(税制上のリスク) |
| 在職要件 | 推奨⑤ | 買い手の継続勤務への期待 |
| ドラッグ・アロングの適用 | 推奨⑥ | 買い手による全株式の取得 |
| アクセラレーション条項 | 任意⑦ | 買い手の継続勤務への期待・保有者の保護 |
発行後の条件変更には、権利者の同意や会社法上の手続、税制適格性の確認などが必要になる場合があります。M&Aによるエグジットの可能性が少しでもあれば、できる限り最初の発行から織り込んでおくことをお勧めします。
本稿は、弊所に寄せられるご相談でよく見られる事例と公開資料をもとに、M&Aを想定したSO設計の論点を整理したものです。すべての会社に当てはまるとは限らず、会社ごとに前提となる条件や制約も異なります。
本稿の記載は2026年11月時点の法令および公表資料に基づいています。個別の事案については、必ず専門家にご相談ください。
専門家への早期相談を強くお勧めします
SO設計において最も避けていただきたいのは、「とりあえず発行して、問題が出たら直す」というアプローチです。権利行使条件は一度付与対象者に割り当てた後は変更に制約が伴い、内容によっては税制適格要件を失うリスクもあります。M&Aを想定した条件も、M&Aが具体化してから手当てしようとすると、変更の手続や税制適格性の確認が必要になり、間に合わないことがあります。
「まだシードだから専門家に相談するのは早い」ということはありません。むしろ最初の発行が最も重要です。初回の設計が後続の発行のテンプレートになり、資本政策全体の方向性を規定するためです。条件設計に少しでも迷いを感じたら、まずは専門家にご相談ください。
ここまでお読みいただき、次のような不安や疑問を感じられた方も多いのではないでしょうか。
・IPOとM&Aの両方に対応できる権利行使条件を設計したい
・役員クラスへの有償SOの付与を検討したい
・発行済みのSOがM&Aに対応できているか確認したい
Gemstone石割公認会計士事務所が選ばれる理由
・豊富な算定実績:累計1,000件超、2025年には年間139件の算定・評価業務を担当。IPO準備企業特有の複雑な資本政策にも精通したエキスパートが直接対応します。
・上場審査を見据えた品質:2018年以来、累計32社のIPOを株価算定等評価業務または税務顧問業務で支援。監査法人レビューにも多数対応しており、算定を実施した案件について責任をもって最後まで対応します。
・最新税制への完全対応:ストックオプションのセーフハーバールールなど、最新の税制改正を踏まえた最適なアドバイスが可能です。
Gemstone石割公認会計士事務所では、ストックオプション発行のための株価算定サービス、税制適格ストックオプション設計支援サービス、有償ストックオプション評価・設計支援サービスを実施しています。
30分無料相談を実施しています
ご相談内容に応じて、次のような点を整理します。
M&Aを想定した権利行使条件・取得条項の設計
税制適格SOと有償SOの使い分け
有償ストックオプション評価額(公正価値)の考え方・実務上の留意点
行使価額設定のための株価算定
『まだ具体的なスケジュールが決まっていない』『概算費用だけ知りたい』という段階でのご相談も歓迎です。
スタートアップのためのストックオプション入門シリーズご案内
ストックオプションの制度・税務・実務を体系的に解説しています。本稿とあわせてご覧ください。
1 ストックオプションとは?仕組みとスタートアップに有利な理由 →こちら
2 ストックオプションの種類と税金の違い →こちら
3 税制適格ストックオプションの9要件 →こちら
4 税制適格SOの権利行使価額とセーフハーバー →こちら
5 有償ストックオプションとは →こちら
6 税制非適格SO・信託型SO →こちら
7 ストックオプション発行会社の会計・税務 →こちら
8 ストックオプション設計における権利行使条件・取得条項 →こちら
9 ストックオプション発行の実務プロセス →こちら
10 ストックオプション発行の専門家と費用 →こちら
新規IPO企業のストックオプション事例は、IPO事例シリーズで紹介しています。
