
 長谷川好彦(公認会計士・社会保険労務士)
スタートアップのためのストックオプション入門シリーズ(全10回)の第4回です。
税制適格ストックオプションを発行するときに、最も重要な論点の1つが行使価額(法令上は「権利行使価額」)の決め方です。非上場の会社の株式には市場価格がないため、株価をどの方法で算定するかによって、行使価額も、会社の決算に計上する費用も変わります。決め方を誤ると、税制適格と認められなかったり、上場準備に影響したりすることがあります。
第4回では、税制適格ストックオプションの行使価額の決め方について、特例方式(いわゆるセーフハーバールール)、1円ストックオプションが可能になる場合、公正価値との違い、株式報酬費用への影響、ステージごとの実務の傾向を解説します。税制適格の要件の全体は第3回で解説しています。
【2026年10月 追記】国税庁で、取引相場のない株式の評価ルール(財産評価基本通達)の抜本的な見直しが議論されています。見直し案では純資産価額方式が原則的な評価方式から外れる方向で、セーフハーバーにも大きな影響が及ぶ可能性があります。記事後半の「今後の動向」で解説しています。
本記事は、特例方式(いわゆるセーフハーバールール)の代表的な取扱いを解説したものです。優先株式の内容や資本構成によって算定方法は大きく異なります。実際に適用する際は、必ず専門家にご確認ください。
この記事のポイント(先に読む要約)
- 税制適格ストックオプションの行使価額は、割当契約を締結した時の株価以上である必要があります。
- 非上場の会社の株価には、税務上の株価(特例方式=セーフハーバー)と、会計上の株価(公正価値)の2つがあります。多くのスタートアップでは、セーフハーバーの株価のほうが低くなります。
- セーフハーバーを使うと、条件によっては行使価額を1円にできます(1円ストックオプション)。
- ただし、公正価値より低い行使価額にすると、その差額が株式報酬費用として会社の決算に計上されます。
- どちらの株価を行使価額にするかは、会社のステージや上場の時期を踏まえて判断します。上場が近づくほど、公正価値を使う例が多くなります。
- 国税庁では、取引相場のない株式の評価ルール(財産評価基本通達)の抜本的な見直しが議論されています。見直しの結果次第では、セーフハーバーにも大きな影響が及ぶ可能性があるため、今後の動向に注意が必要です。
税制適格ストックオプションの行使価額の基本
行使価額とは
行使価額とは、ストックオプションを付与された人が、権利行使のときに1株あたりいくらで株式を買えるかを決めた価格です。
税制適格の要件
税制適格ストックオプションには、行使価額について次の要件があります(租税特別措置法第29条の2)。
当該新株予約権の行使に係る一株当たりの権利行使価額は、当該新株予約権に係る契約を締結した株式会社の株式の当該契約の締結の時における一株当たりの価額に相当する金額以上であること。
分かりやすくいえば、「行使価額は、割当契約を締結した日の株価以上でなければならない」ということです。行使価額以外の要件は第3回で解説しています。
基準は付与決議の日ではなく、割当契約を締結した日
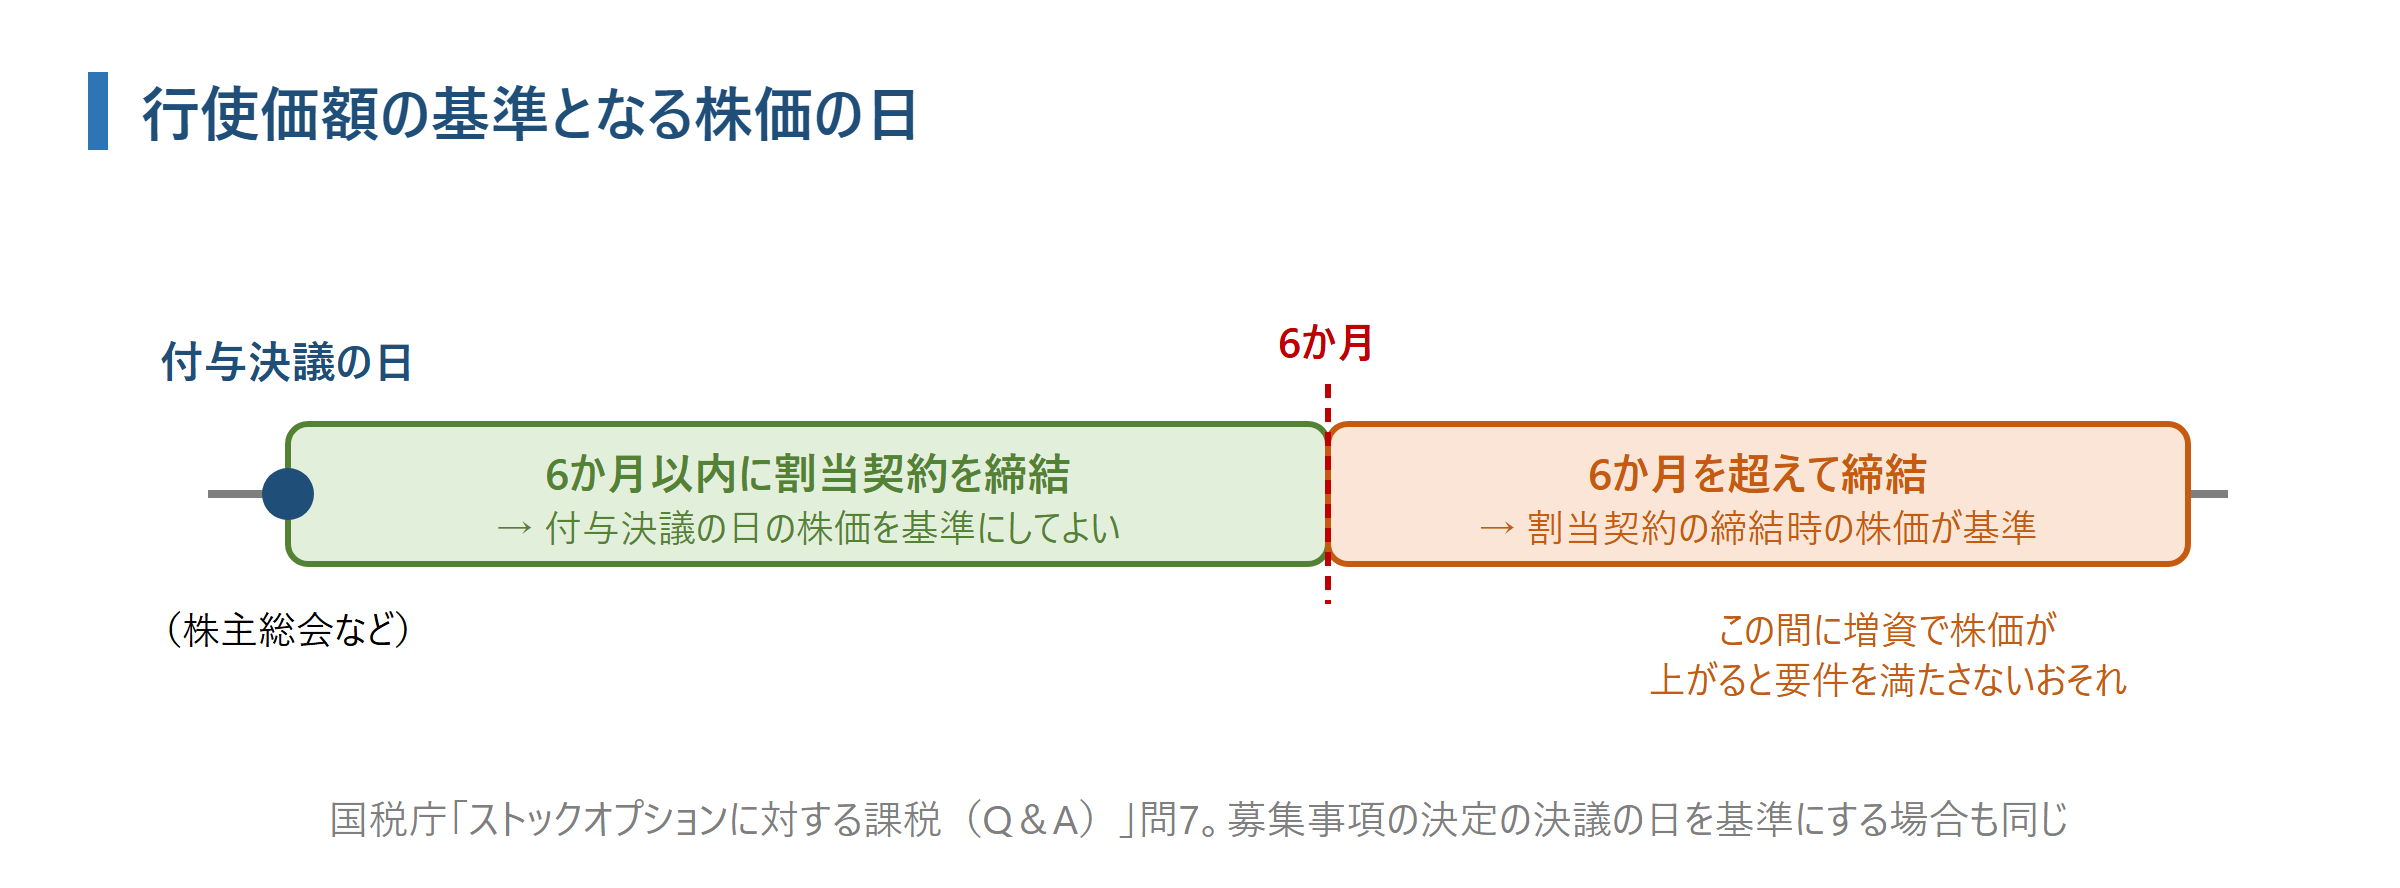
要件では、株価の基準日を「当該契約の締結の時」と定めています。株主総会などの付与決議の日ではない点に注意が必要です。
ただし国税庁は、割当契約の締結日が付与決議の日(または募集事項の決定の決議の日)から6か月以内であれば、決議の日の株価を基準としてよいとしています(国税庁「ストックオプションに対する課税(Q&A)」問7)。
間違いやすい点 6か月を超えてから割当契約を締結する場合
| よくある誤解 | 正しい扱い |
|---|---|
| 6か月を超えてから割当契約を締結しても、付与決議の日の株価を基準にできる | 6か月を超えると、割当契約の締結時の株価が基準になります。その間に増資などで株価が上がると、決議時の株価で決めた行使価額が要件を満たさなくなるおそれがあります。付与決議から割当契約までの期間と、その間に株価に影響する出来事がないかを確認しておく必要があります |
行使価額を決めるときのリスク
株価より低い行使価額で発行したストックオプションは、税制適格になりません。問題は、非上場の会社の「株価」が1つではないことです。算定方法によって複数の株価があり得るため、会社が株価以上と考えて行使価額を決めても、税務当局に認められない可能性があります。その場合、発行した後に、意図せず税制非適格になってしまいます。
行使価額はストックオプション設計の最重要ポイント
行使価額は、付与された人の利益に直結します。同時に、上で述べた税務上のリスクがあり、後で述べるように会社の決算にも影響します。多面的な検討が必要な、ストックオプション設計で最も重要な論点といっても言い過ぎではありません。
行使価額を決めるときに考える2つの株価
1つ目は、税務上の株価です。2023年5月に国税庁が公表した通達の改正(「租税特別措置法に係る所得税の取扱いについて」の一部改正について(法令解釈通達))で、税制適格ストックオプションの行使価額の要件でいう「株価」の算定方法が具体的に示されました。この方法は、一般に「特例方式」または「セーフハーバールール」と呼ばれています。
2つ目は、公正価値(会計上の株価)です。理論的に算出される株主価値で、税務上の株価のように算定方法が決まっているわけではありません。第三者である専門家(公認会計士、算定機関など)が、中立の立場で算定方法を選んで算定します。
多くのスタートアップでは、公正価値よりもセーフハーバーの株価のほうが低くなります。この2つの株価は、行使価額を決めるためと、会計処理のために使い分けます。詳しくは後の章で説明します。
株価① 特例方式(セーフハーバー)による株価
2023年5月の国税庁の通達の内容
通達の改正で、税制適格ストックオプションの行使価額を決めるための「1株あたりの価額」の算定方法が、次のように明確になりました。
| 方式 | 算定の方法 | 使える株式 |
|---|---|---|
| 原則方式 | 所得税基本通達23〜35共-9の例による(売買実例の価額、類似会社の株価、純資産価額等を参酌した価額など) | すべての株式 |
| 特例方式(セーフハーバー) | 財産評価基本通達178〜189-7の例による(相続税・贈与税で非上場株式を評価する方法) | 取引相場のない株式(非上場株式)だけ |
特例方式を使うには、次の条件にしたがって算定する必要があります(租税特別措置法通達29の2-1)。
| 条件 | 内容 |
|---|---|
| ① 「小会社」として計算する | 付与対象者が会社にとって「中心的な同族株主」に当たる場合は、会社を常に「小会社」として計算する(類似業種比準方式を使うときに関係します) |
| ② 土地・上場有価証券は時価で評価する | 会社が土地や上場有価証券を持っている場合は、割当契約の締結時の時価で評価する |
| ③ 法人税額等相当額を差し引かない | 純資産価額の計算で、含み益(評価差額)にかかる法人税額等に相当する金額を差し引かない |
| (注)種類株式の内容を勘案する | 優先株式などの種類株式を発行している場合は、その内容を勘案して普通株式の価額を算定する |
実務上は原則方式より特例方式のほうが有利なため、特例方式が広く使われています。この特例方式が、いわゆるセーフハーバールールです。
特例方式で選べる算定方法
特例方式では、次の3つの算定方法から選ぶことができます。
| 算定方法 | 実務での使われ方 | この記事での扱い |
|---|---|---|
| 類似業種比準方式と純資産価額方式の併用 | 使われることは多くない | この記事では扱いません |
| 純資産価額方式 | 最も一般的 | 次の「純資産価額方式の算定方法」で解説します |
| 特例的評価方式(配当還元方式) | 付与対象者が条件を満たす場合に使う | 後の「特例的評価方式(配当還元方式)」で解説します |
「セーフハーバー」と呼ばれる理由
セーフハーバーとは「安全な港」という意味で、ここでは「この金額以上であれば要件を満たす」という下限を示すルールを指します。特例方式で算定した株価は下限なので、その金額ちょうどを行使価額にする必要はありません。特例方式で算定した株価以上の金額を行使価額にしていれば、行使価額の要件を満たします(国税庁「契約の締結の時における一株当たりの価額の算定方法に関する措置法通達の解説」)。
純資産価額方式の算定方法
特例方式の純資産価額方式では、次の手順で普通株式1株あたりの価額を算定します(国税庁「ストックオプションに対する課税(Q&A)」問9)。
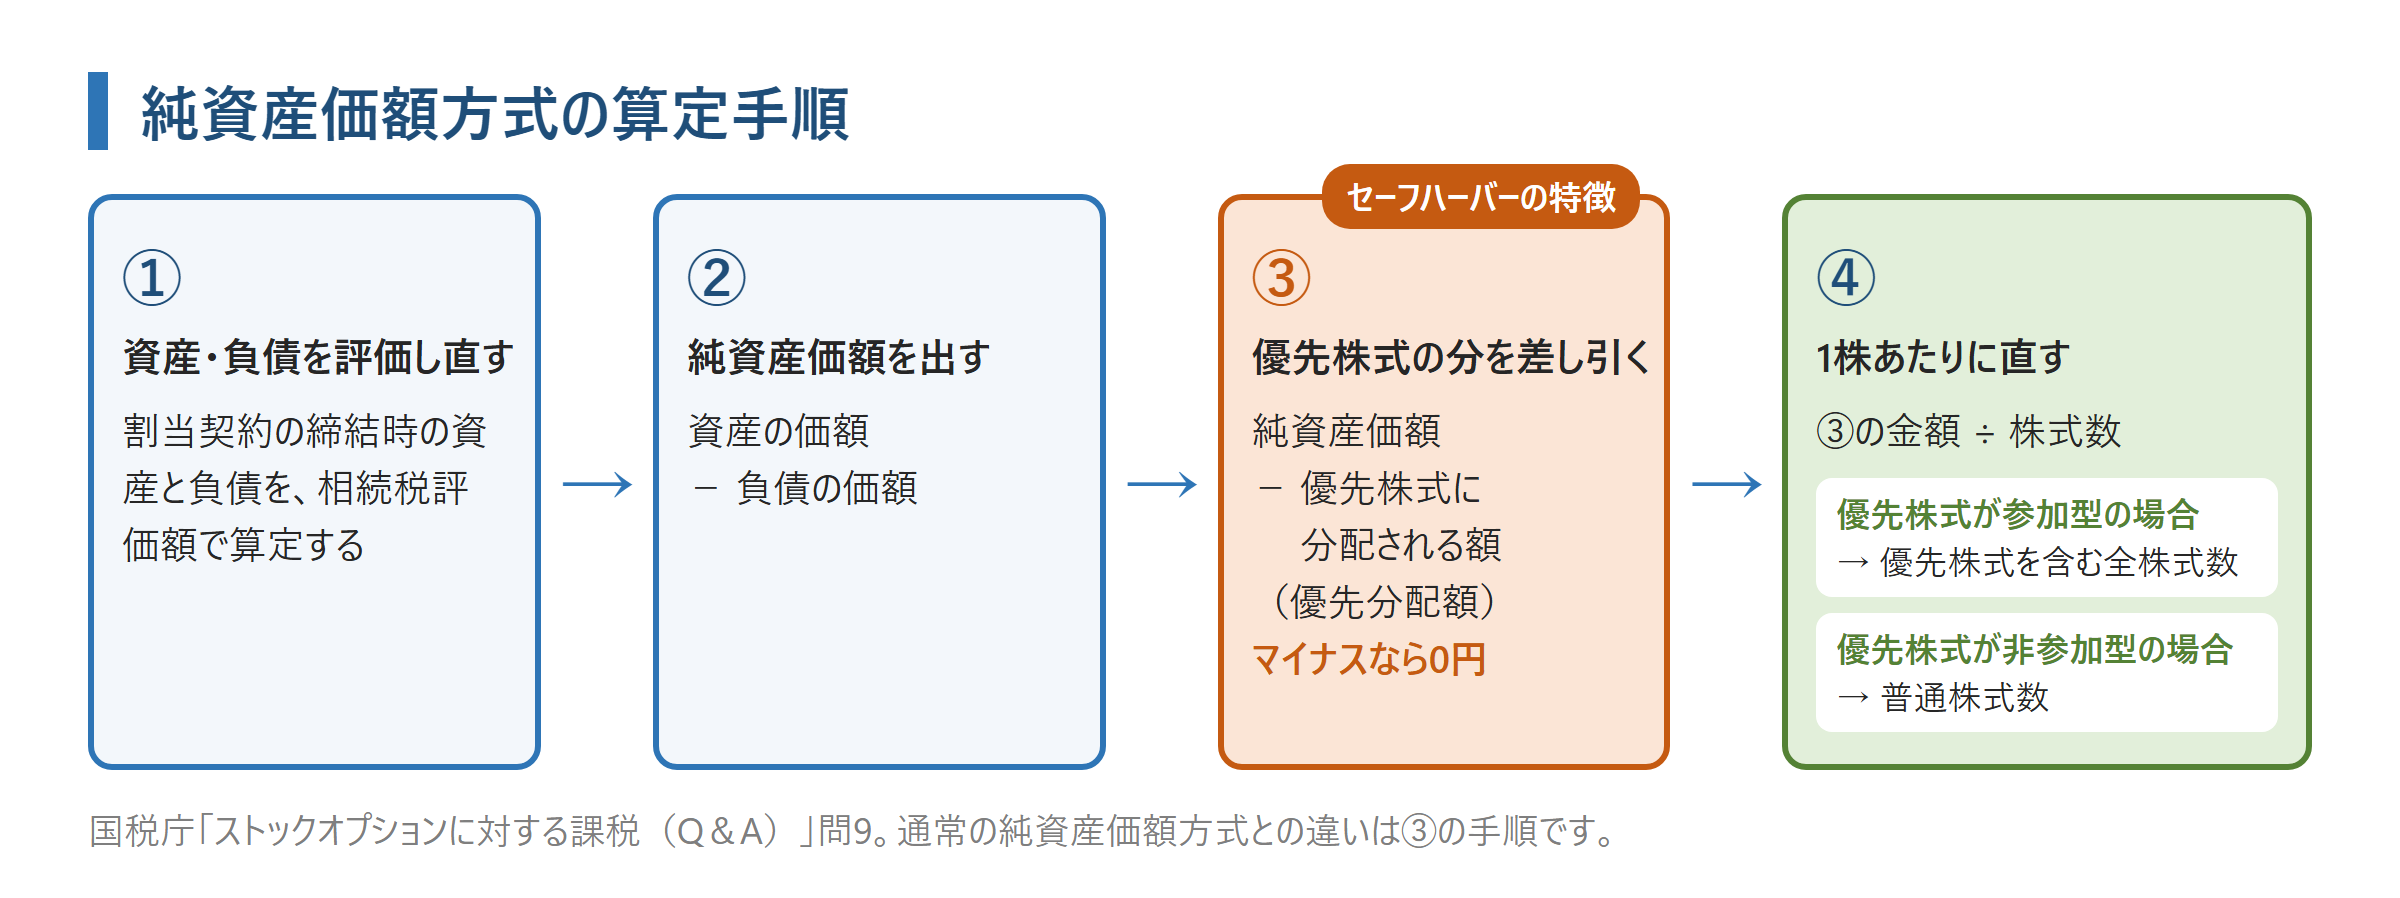
通常の純資産価額方式と違うのは③の手順で、これがセーフハーバーの最大の特徴です。「優先株式に分配される純資産価額」とは、優先株式の残余財産の優先分配額(調達額をもとに、優先株式の条項にしたがって計算した額)のことです。
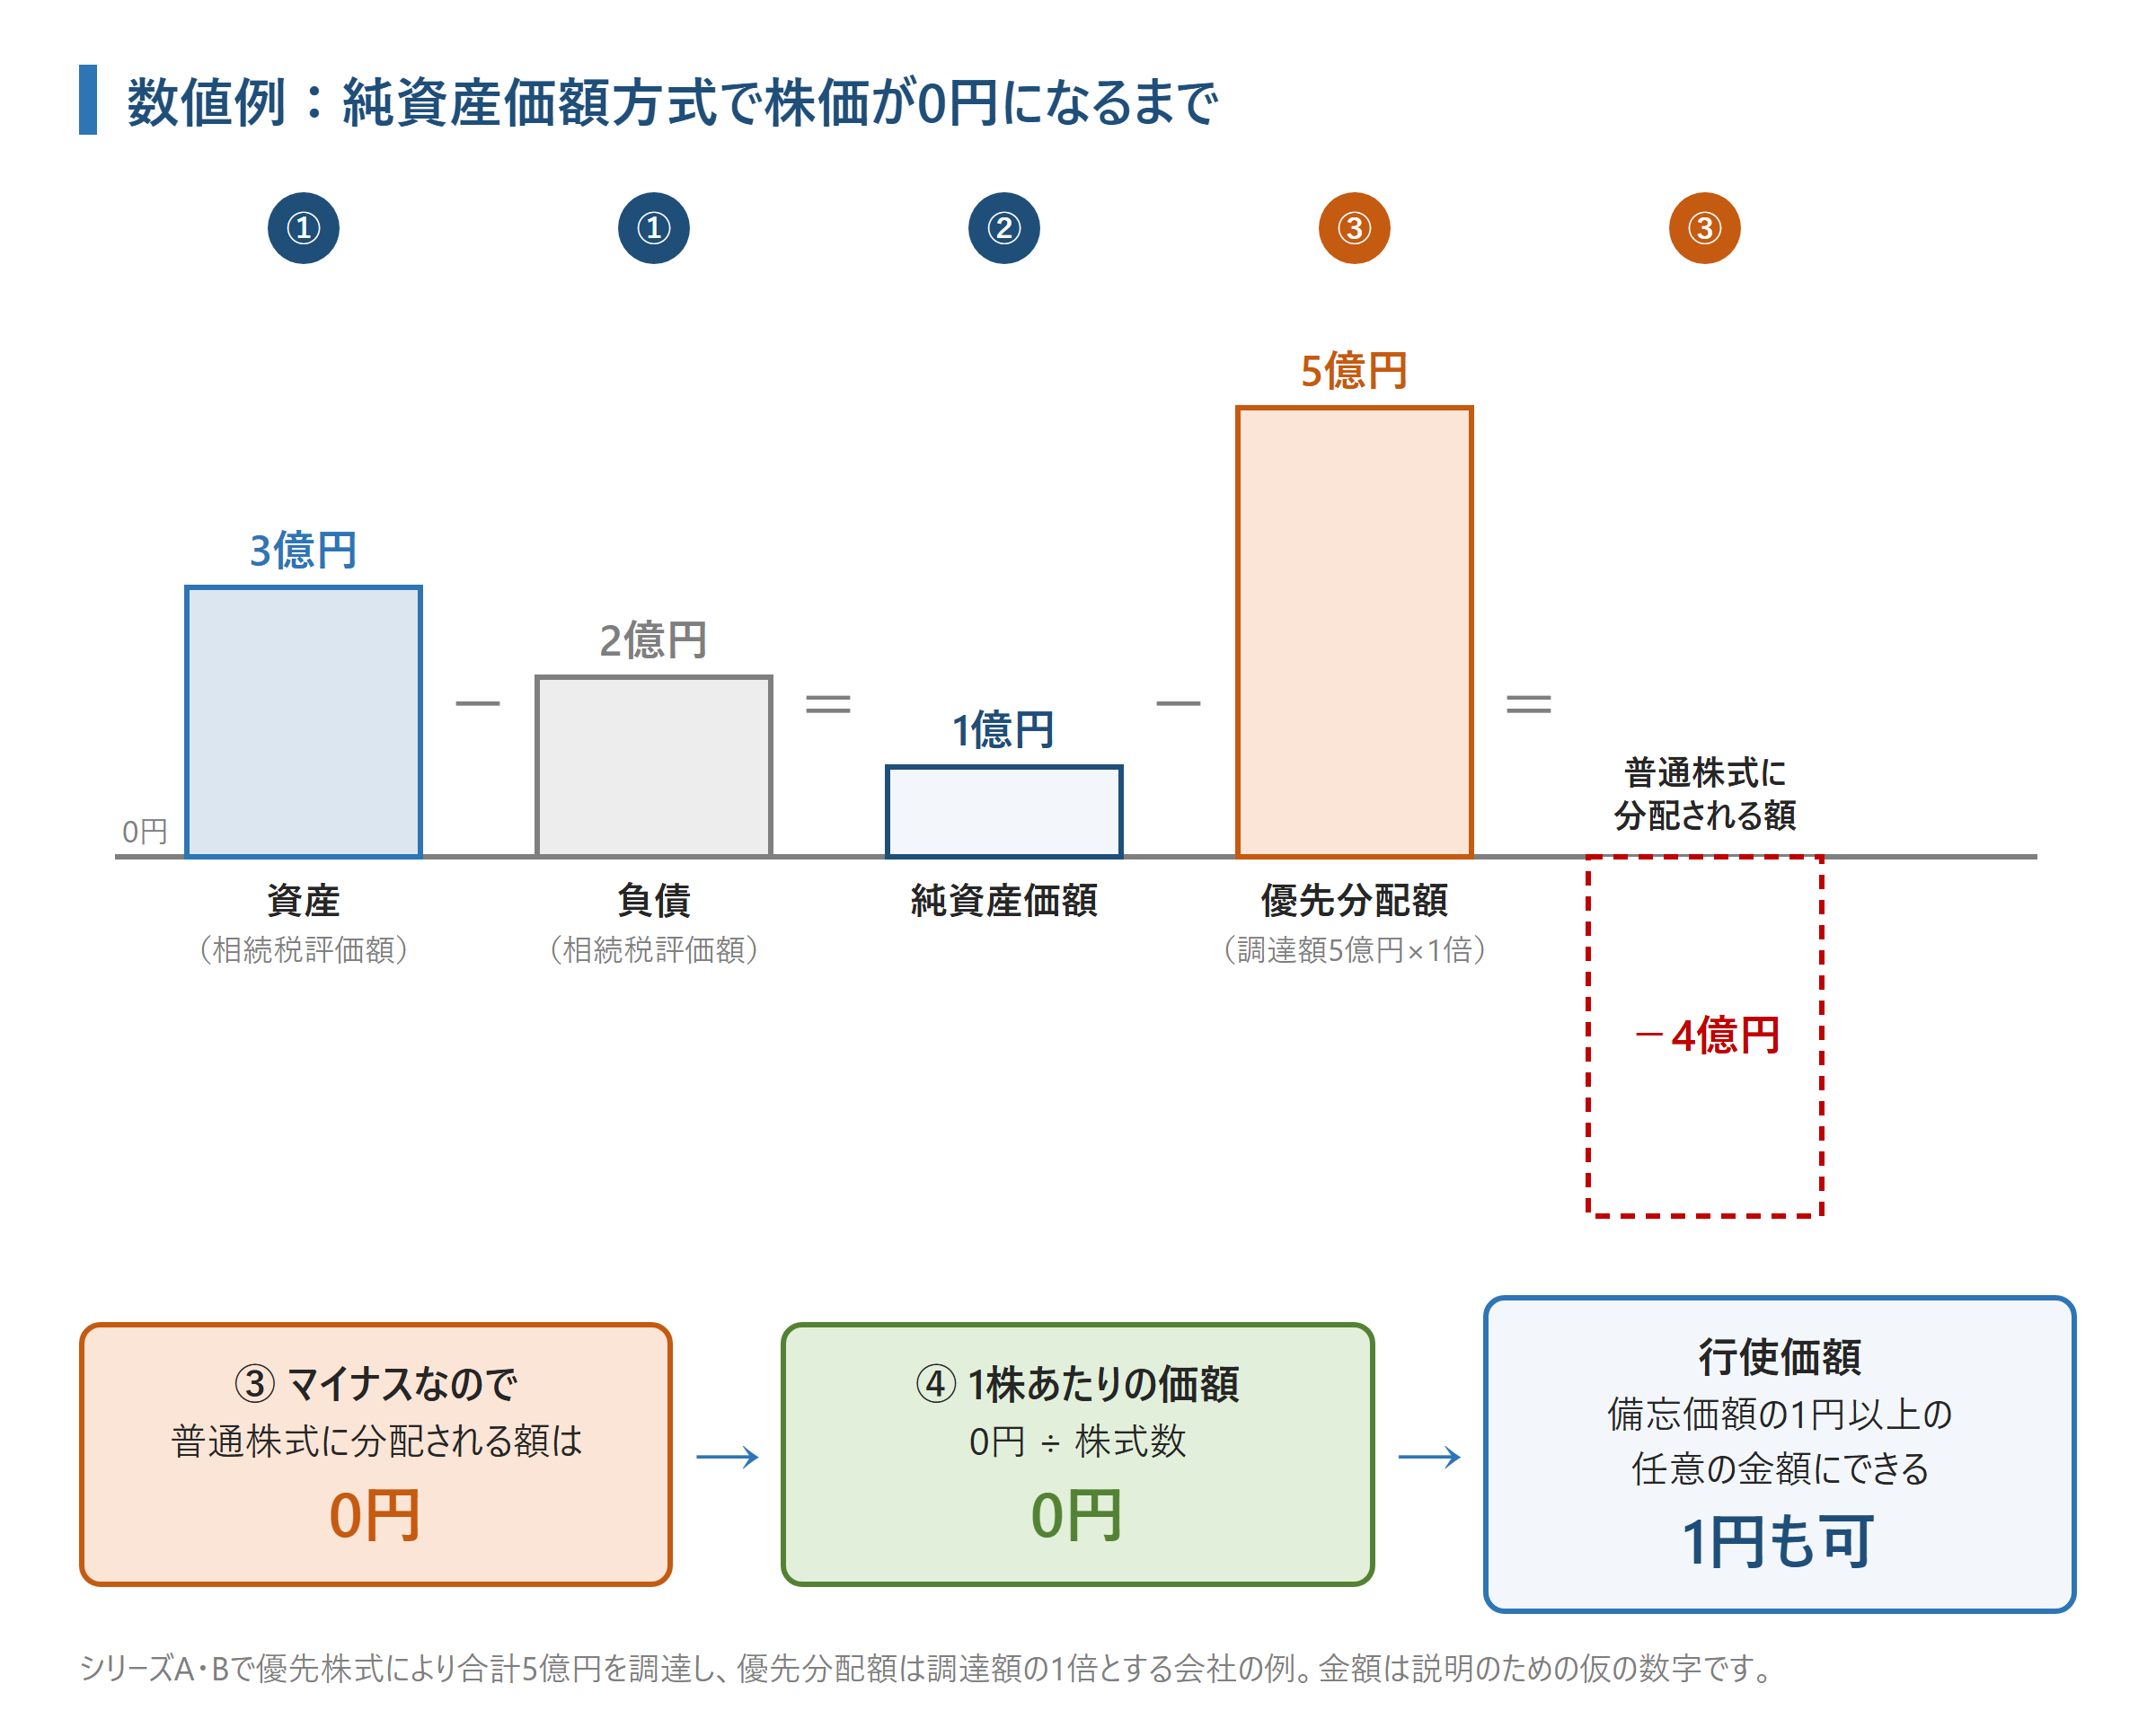
純資産価額より優先株式の優先分配額のほうが大きければ、③の結果はマイナスになり、1株あたりの価額は0円と算定されます。
数値例で確認します。シリーズA・Bで優先株式により合計5億円を調達し、優先分配額は調達額の1倍とする会社の例です。
株価が0円になり、行使価額を1円にできる典型的な例
次のような会社では、特例方式による株価が0円と算定されることが多くなります。
- 創業以来赤字が続いており、払い込まれた資本を超える累積赤字がある
- 増資を優先株式だけで行っている
国税庁のQ&Aでは、純資産価額がマイナスになる場合の株価は0円とし、行使価額は備忘価額の1円以上の任意の金額にするとされています(「ストックオプションに対する課税(Q&A)」問9)。こうして発行される、行使価額1円の税制適格ストックオプションが、いわゆる1円ストックオプションです。
なお「1円ストックオプション」という言葉は、税制非適格で発行する退職金型のストックオプションを指すこともあります。両者は別のものなので注意してください(退職金型は第6回で触れます)。
| 項目 | 税制適格の1円ストックオプション | 退職金型の1円ストックオプション |
|---|---|---|
| 税制 | 税制適格 | 税制非適格 |
| 行使価額が1円になる理由 | セーフハーバーの株価が0円と算定されるため | 退職金の代わりとして、行使価額を1円に設定するため |
| 権利行使時の課税 | なし(売却時に譲渡所得として課税) | あり(給与所得または退職所得として課税) |
| 解説している回 | この回(第4回) | 第6回 |
特例的評価方式(配当還元方式)
配当還元方式では、1年間の配当金額を10%で割り戻した金額をもとに、資本金等の額で調整して株価を算定します。配当金額が1株あたり2.5円未満の場合は2.5円として計算します。
スタートアップは配当をしていないのが一般的です。配当のない会社の株価をこの算式で計算すると、1株あたりの資本金等の額の2分の1になります。
| 項目 | 計算例 |
|---|---|
| 1株あたりの資本金等の額 | 1,000円 |
| 配当金額(1株あたり資本金等の額を50円とした場合) | 配当なし → 2.5円として計算 |
| 算式 | 2.5円 ÷ 10% × 1,000円 ÷ 50円 |
| 配当還元方式による株価 | 500円(1株あたりの資本金等の額の2分の1) |
配当還元方式を使えるのは、付与対象者が同族株主以外で、議決権の割合が少ない場合などに限られます。要件は、中心的な同族株主がいるかどうかで変わり、非常に複雑です。使う場合は必ず専門家に相談してください。
次のような場合には、配当還元方式も選択肢になります。
- 特例方式による純資産価額がプラスになる(株価が0円にならない)場合
- 純資産価額方式での算定に費用や時間がかかる場合(時価評価が必要な土地などを多く持つ、非上場の子会社株式を多く持つ など)
特例方式でよくある勘違い
間違いやすい点 貸借対照表の数字だけでは、株価が0円になるかは判断できない
| よくある誤解 | 正しい扱い |
|---|---|
| 貸借対照表の純資産の額から優先株式の調達額を引いてマイナスなら、株価は0円 | そうとは限りません。特例方式の純資産価額は、財産評価基本通達にしたがって資産と負債を評価し直して算定するため、貸借対照表の金額とは違います |
| 土地・上場株式は、帳簿価額のままでよい | 割当契約の締結時の時価で評価し直します |
| 非上場の子会社の株式は、帳簿価額のままでよい | 子会社の株式も評価し直します(子会社の資産・負債の状況で金額が変わります) |
| 会計上は費用にしたソフトウェア開発費などは、計算に入らない | 税務上は資産として残っていることがあり、その金額で計算します(減価償却の超過額なども同じです) |
特例方式を使うときは、必ず専門家に相談することをお勧めします。
株価② 公正価値による株価
公正価値の算定方法
公正価値の算定方法は、税務上の株価のように決まっているわけではありません。算定する人が中立の立場で、会社の状況や算定の目的に応じて最も適した方法を選びます。ストックオプションを発行するときの非上場の会社の株価算定では、主にDCF法とマルチプル法が使われ、両方を併用することもあります。なかでもDCF法が多く使われています。株価算定の方法は、株価算定入門シリーズ第2回で詳しく解説しています。
優先株式を発行している場合の普通株式の株価
スタートアップで一般的な「みなし清算条項付きの優先株式」を発行している場合、公正価値の算定に注意が必要です。優先株式は残余財産を優先して受け取る権利を持つため、理論上は優先株式の株価が高く、普通株式の株価は低く評価されます。優先株式と普通株式を分けて評価できる算定機関に依頼することをお勧めします。
セーフハーバーと公正価値の使い分け
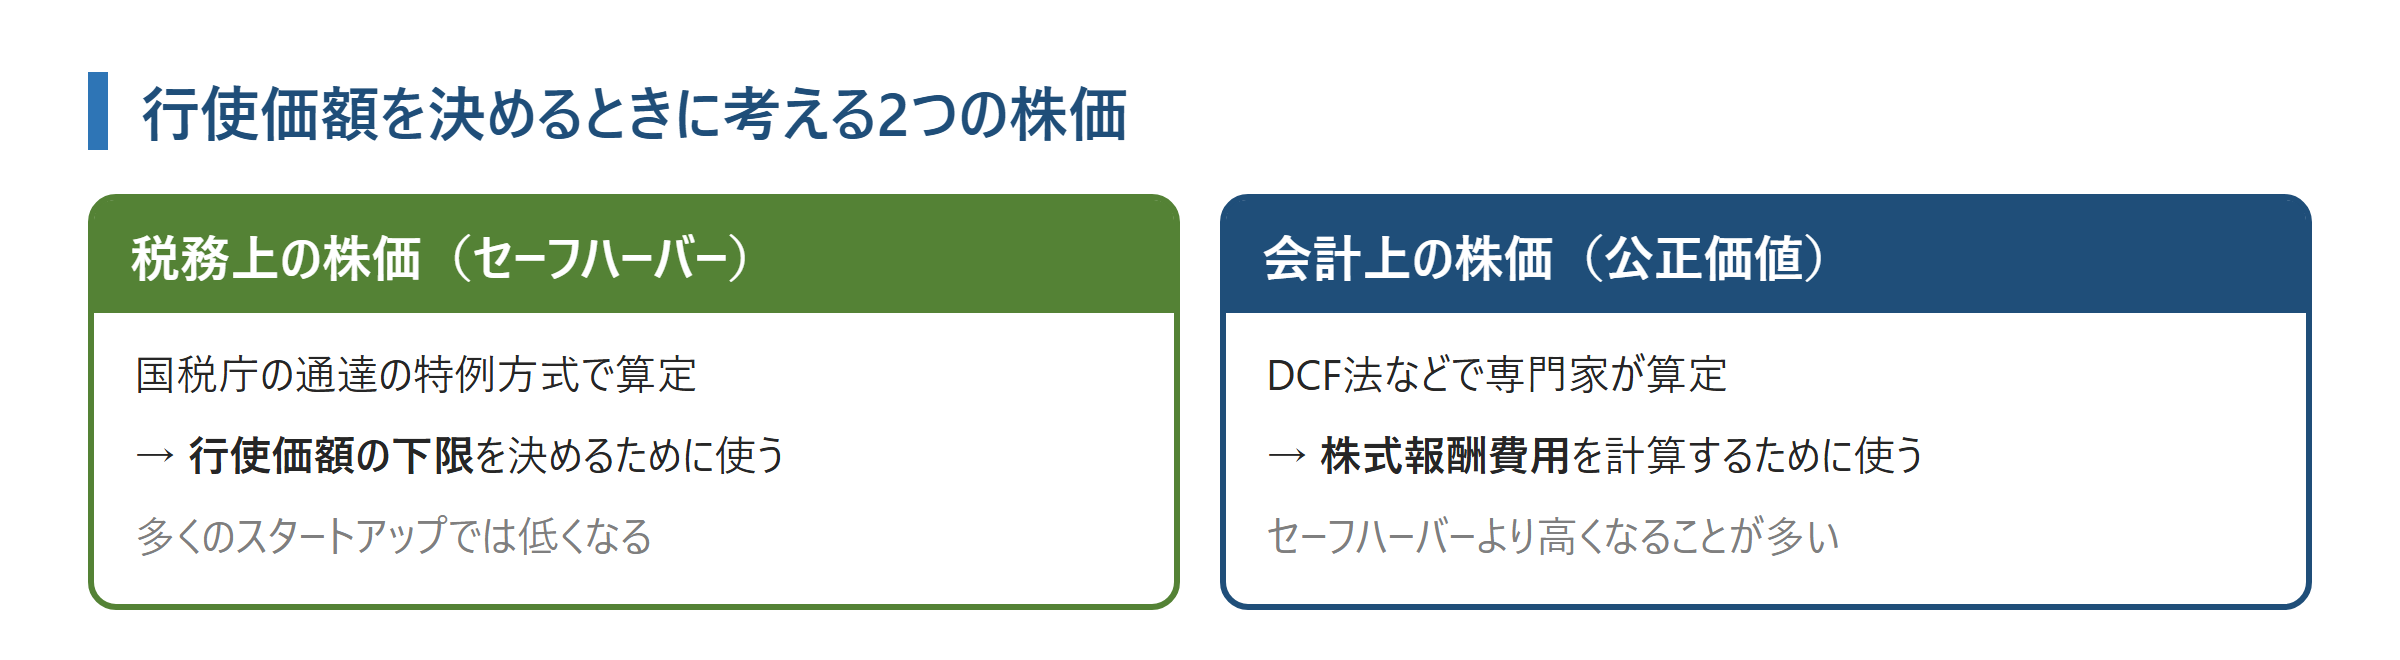
2つの株価の違いを、図にまとめます。
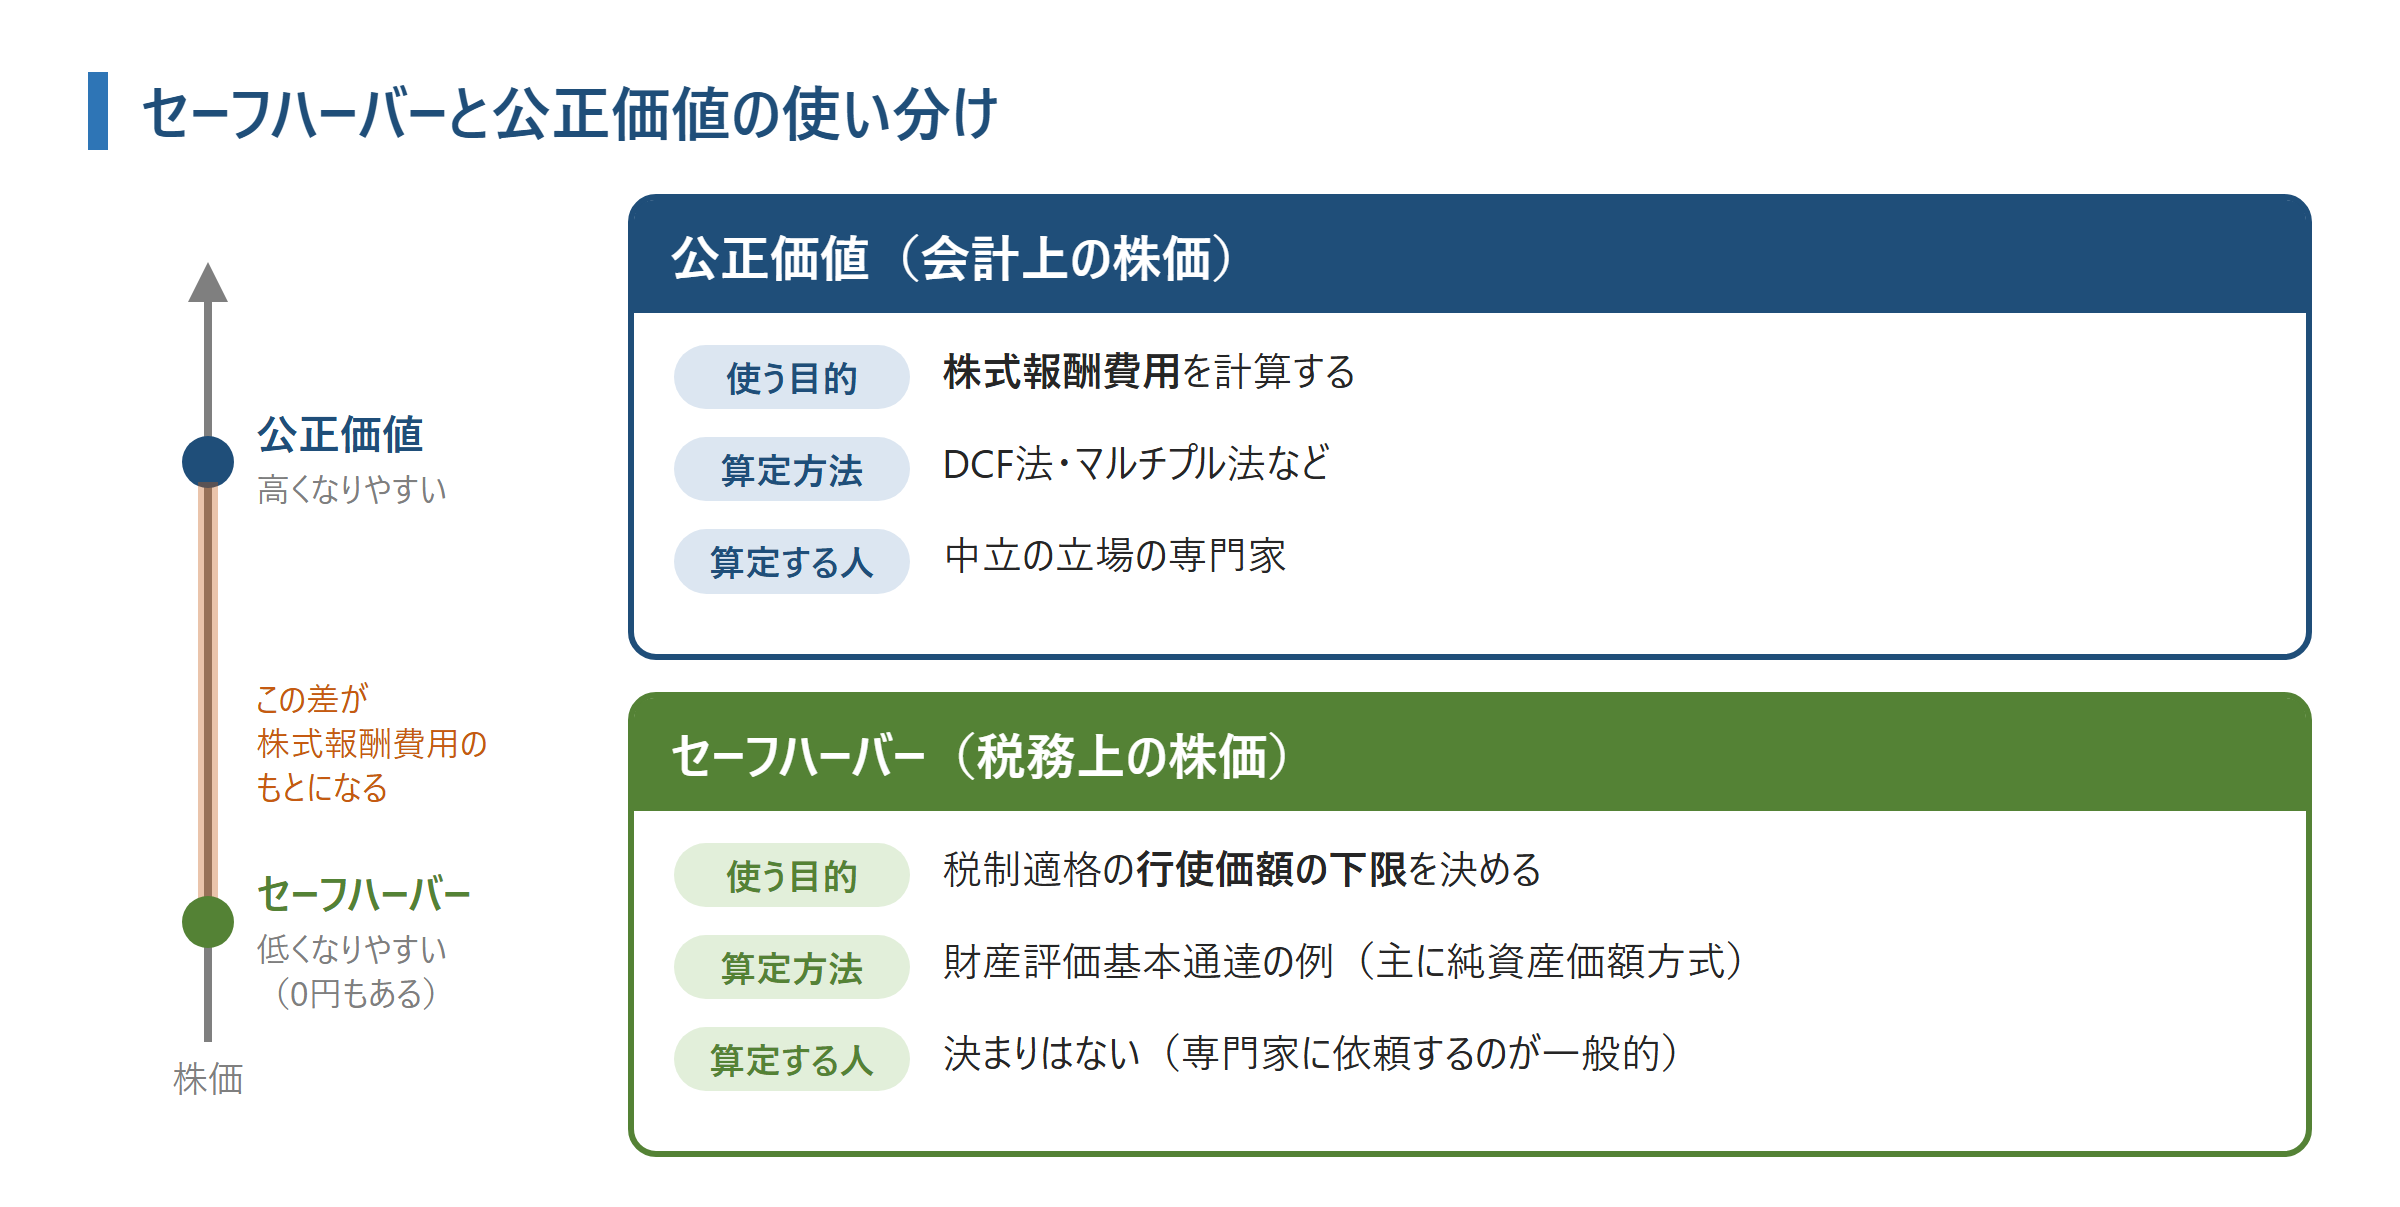
セーフハーバーは、行使価額の下限を決めるために使う
セーフハーバーの株価は、税制適格ストックオプションの行使価額の下限を決めるために算定します。下限なので、セーフハーバーより高い公正価値を行使価額にしても、税制適格になります。
公正価値は、株式報酬費用を計算するために使う
公正価値は、税制適格ストックオプションを発行したときの株式報酬費用を計算するために算定します。行使価額をセーフハーバーの株価をもとに決めた場合、会計上の株価(公正価値)がその行使価額を上回れば、その差額を株式報酬費用として処理することになります(国税庁「契約の締結の時における一株当たりの価額の算定方法に関する措置法通達の解説」)。
セーフハーバーを使ったときの株式報酬費用
株式報酬費用が生じるのはどんな場合か
セーフハーバーの株価と公正価値が、図のような関係にあるとします。
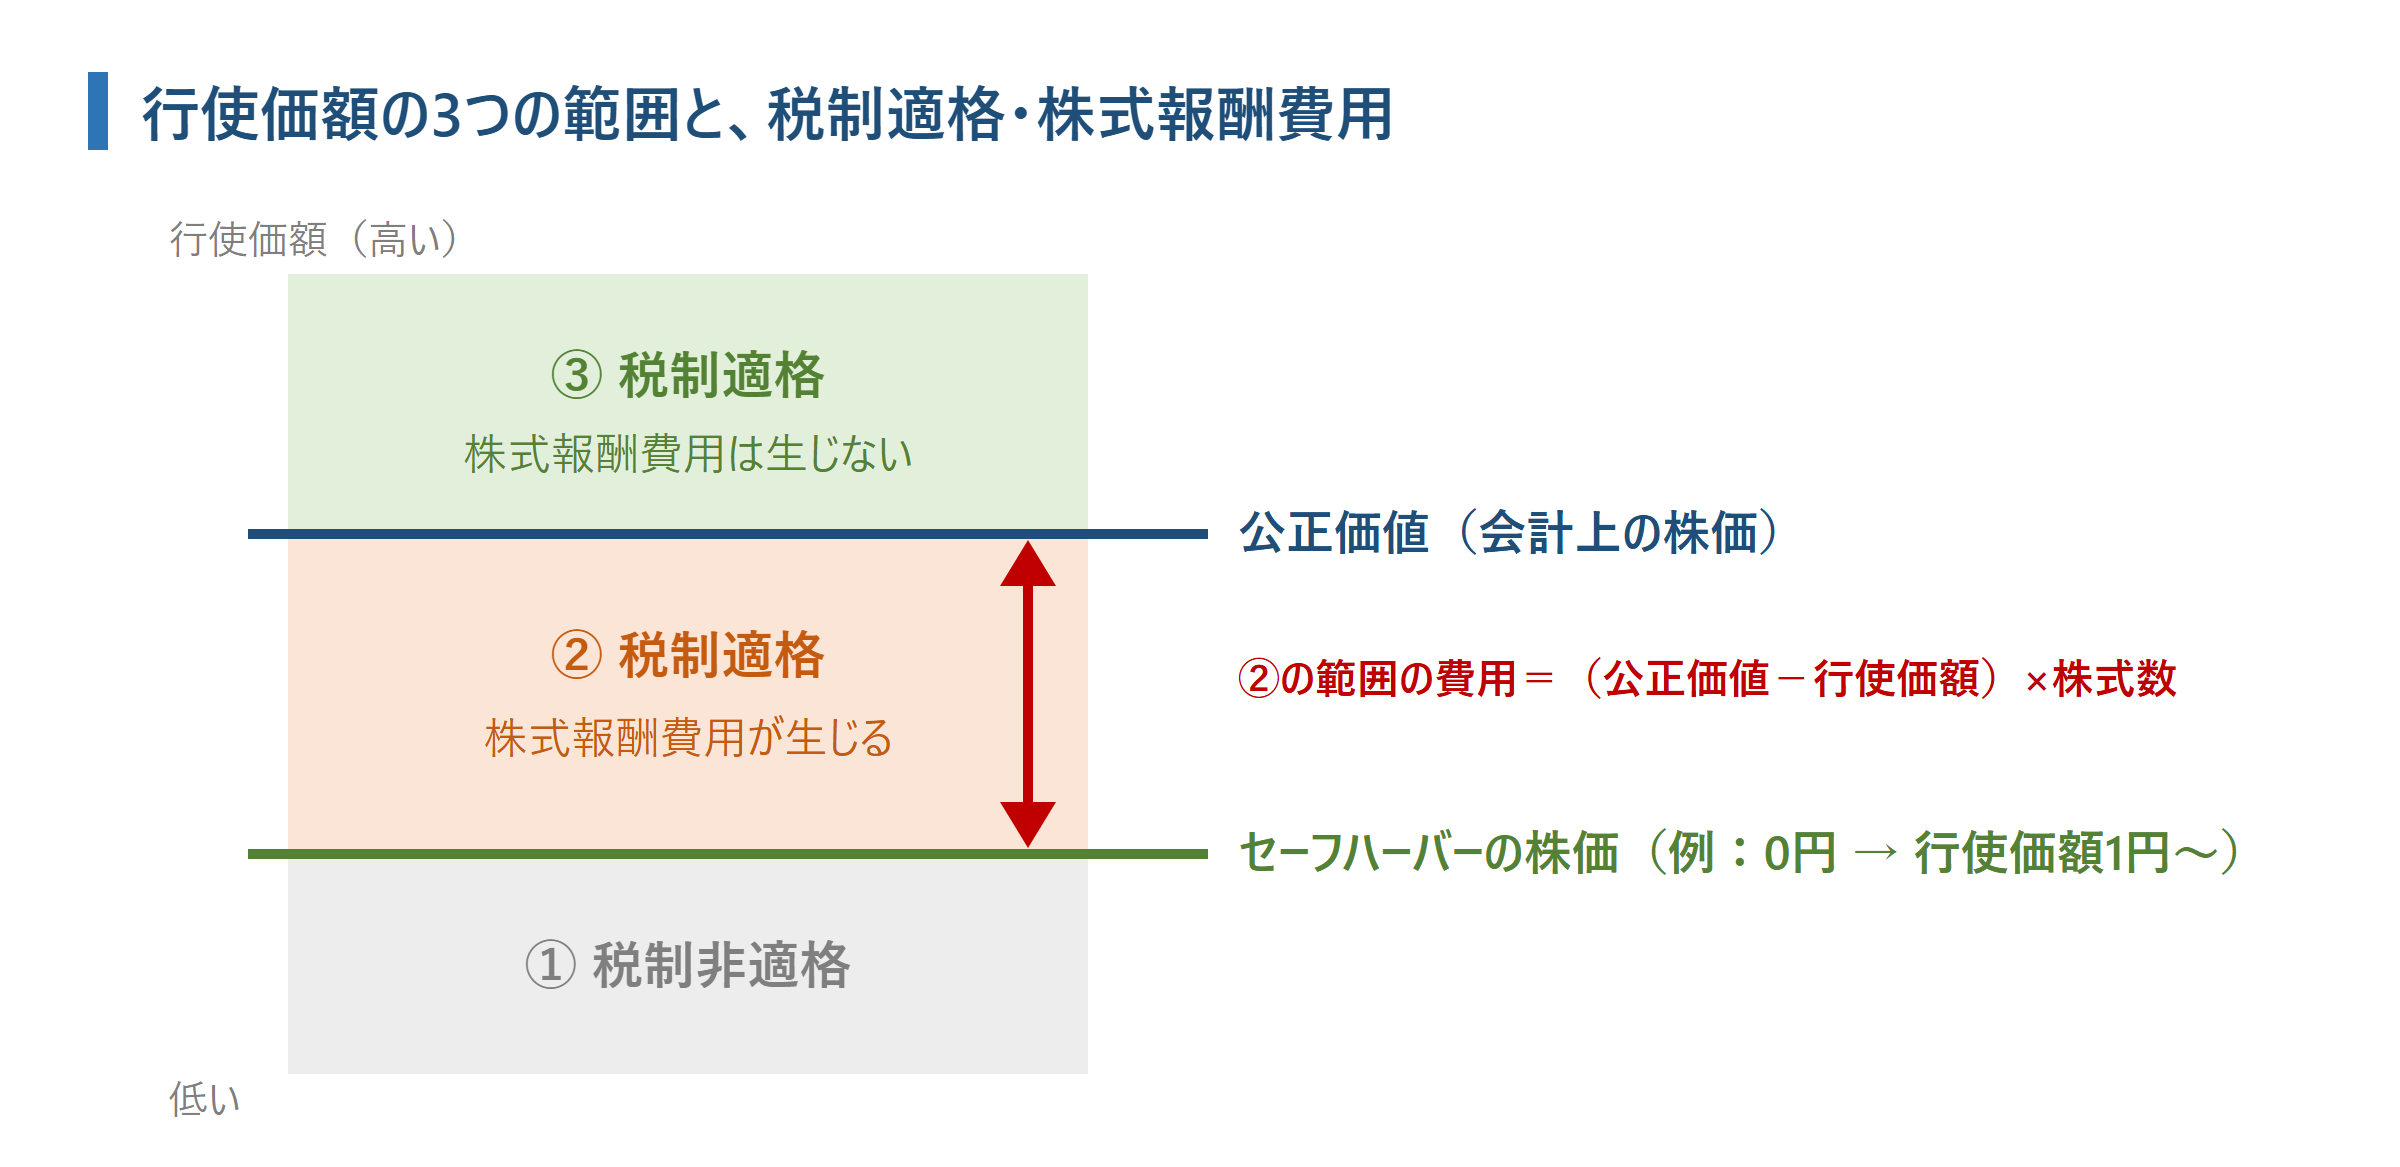
株式報酬費用の計算方法
株式報酬費用は、次の算式で計算します。
- 株式報酬費用=(公正価値-行使価額)×付与する株式の数
たとえば公正価値が1株800円の会社で、セーフハーバーの株価が0円と算定されたため行使価額を1円にして、100,000株分のストックオプションを発行すると、株式報酬費用は7,990万円になります。
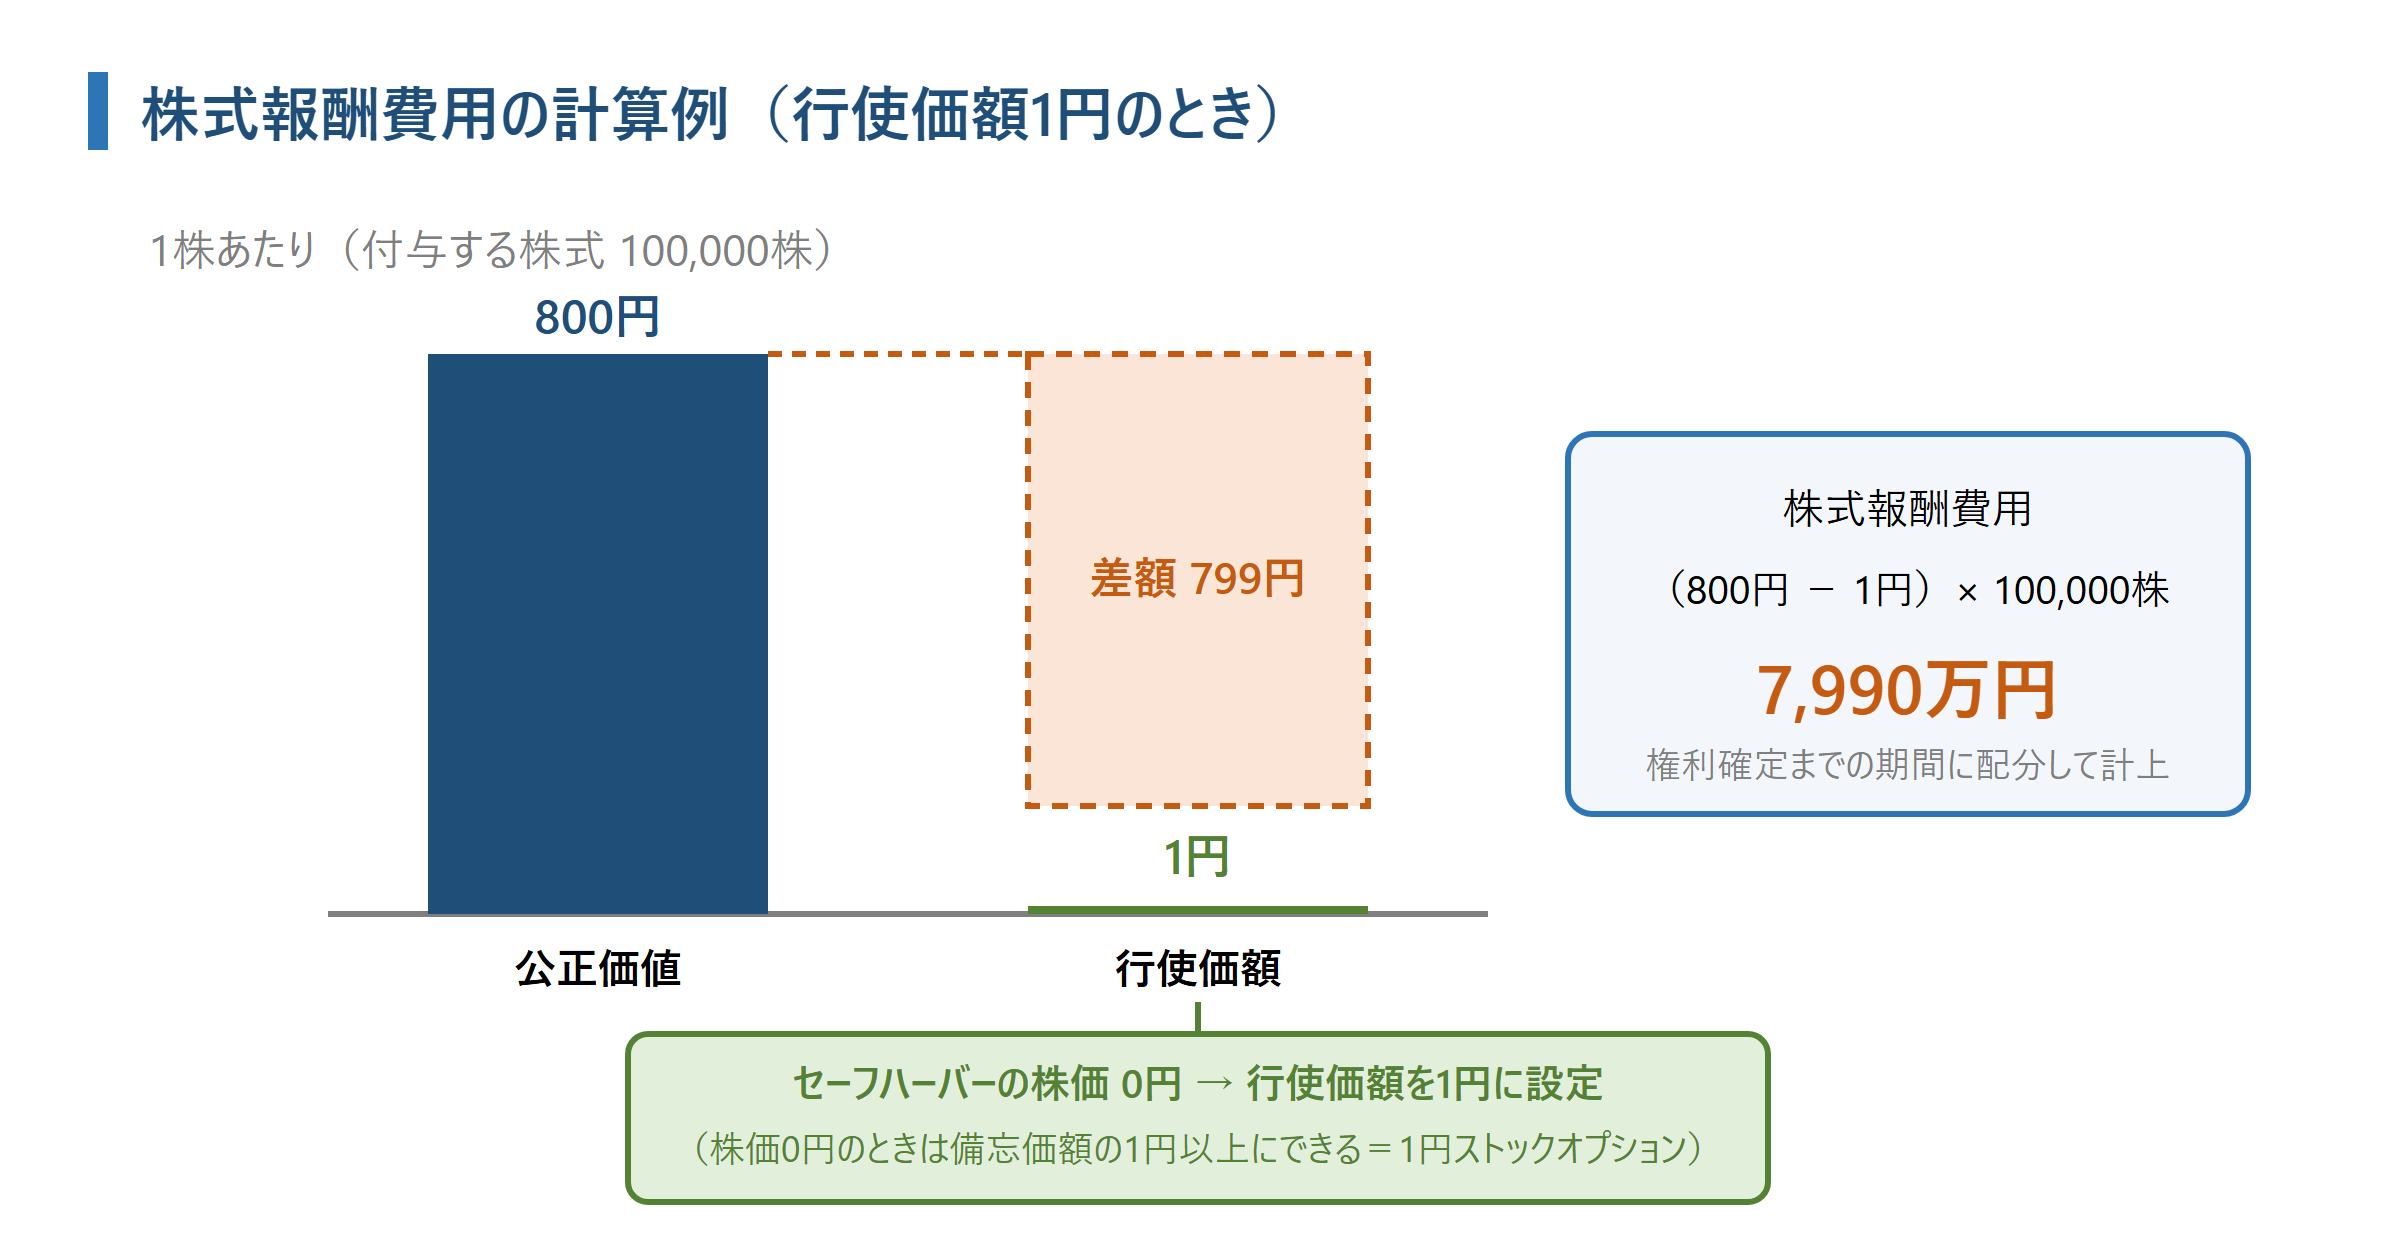
公正価値が大きくなったレイターステージの会社が行使価額1円でストックオプションを発行すると、株式報酬費用が数千万円から数億円になることも珍しくありません。
会計処理と税務の要点
株式報酬費用は、現金の支出を伴わない会計上の費用ですが、損益計算書に計上する必要があります。会計基準では、各会計期間の費用の額は、ストックオプションの公正な評価額のうち、対象勤務期間(付与日から権利確定日までの期間)を基礎とする方法その他の合理的な方法にもとづき、当期に発生したと認められる額とされています(企業会計基準第8号「ストック・オプション等に関する会計基準」第5項)。つまり、費用は権利確定までの期間に配分して計上します。権利確定日をいつと見込むかなど会計上の判断を伴うため、監査法人と相談して計上する期間を決める例が多くあります。
税制適格ストックオプションの株式報酬費用は、法人税の計算上、原則として損金になりません。会計上の利益は減りますが、税金を減らす効果はありません。仕訳の例と税務上の調整は、第7回で詳しく解説します。
セーフハーバーを使うべきか
メリットとデメリット
セーフハーバーの株価を行使価額にする場合と、公正価値を行使価額にする場合のメリットとデメリットは、次のとおりです。
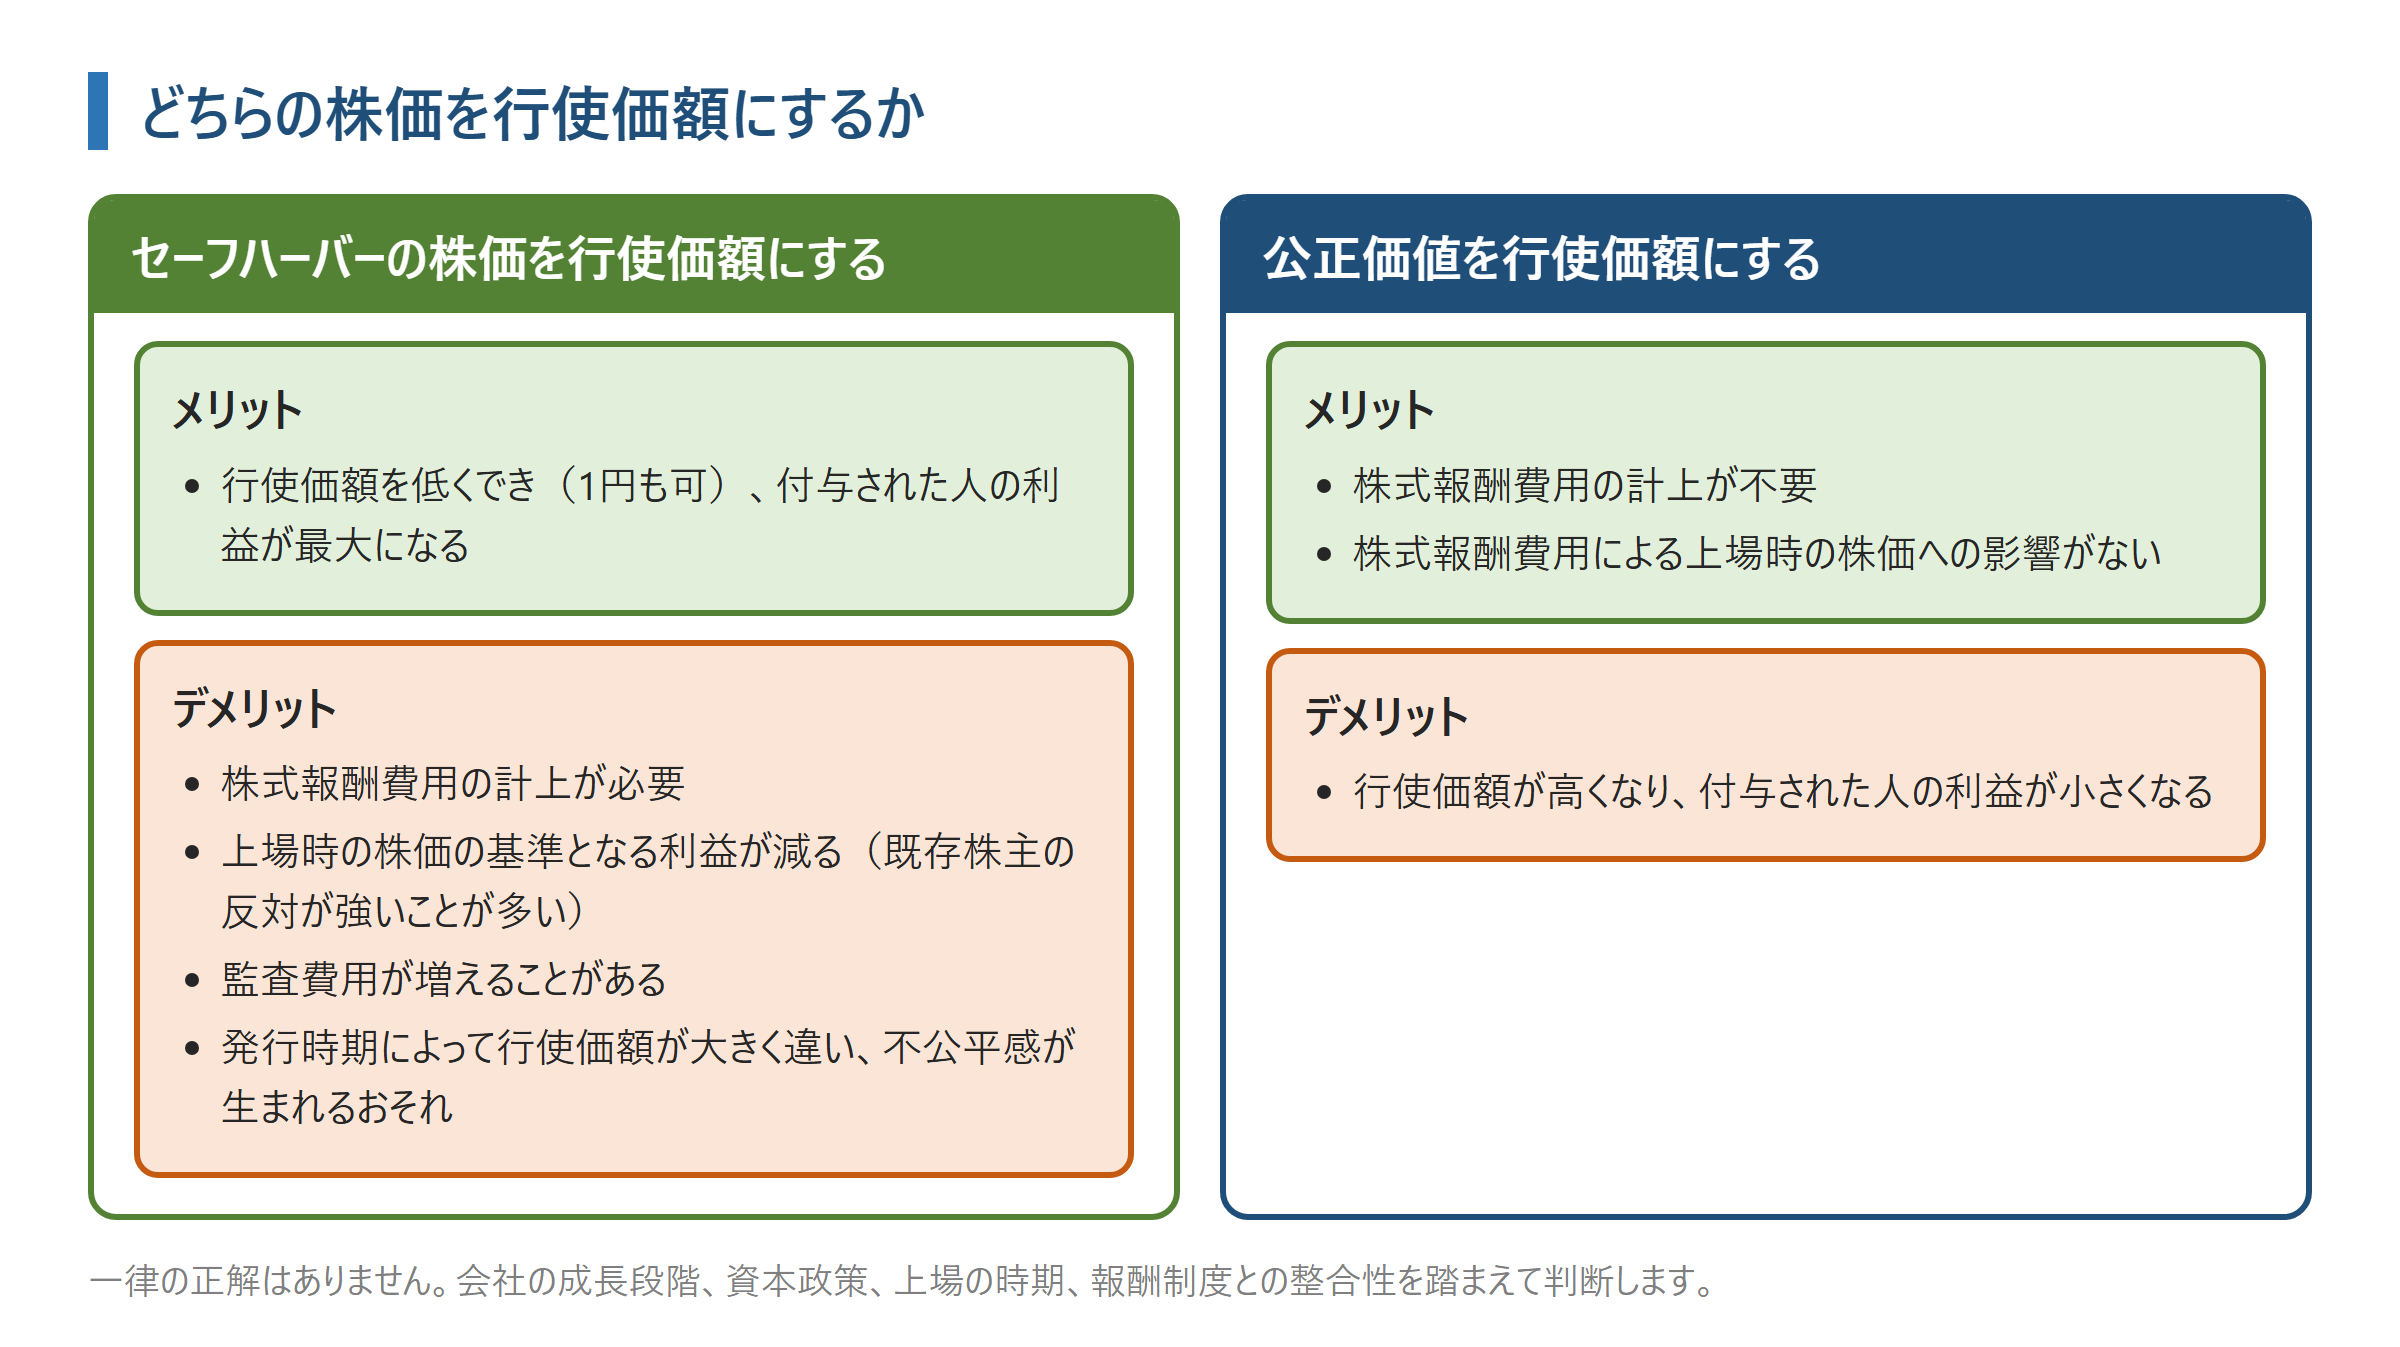
結論
実務では、これらを総合的に判断した結果、セーフハーバーの株価を行使価額にする会社と、公正価値を行使価額にする会社に分かれています。一律の正解はありません。会社の成長段階、資本政策、上場の時期、報酬制度との整合性を踏まえて判断することが重要です。
実務の傾向
セーフハーバーの導入以降、当事務所が200件以上の税制適格ストックオプションの発行を支援してきた実績からみた傾向は次のとおりです。
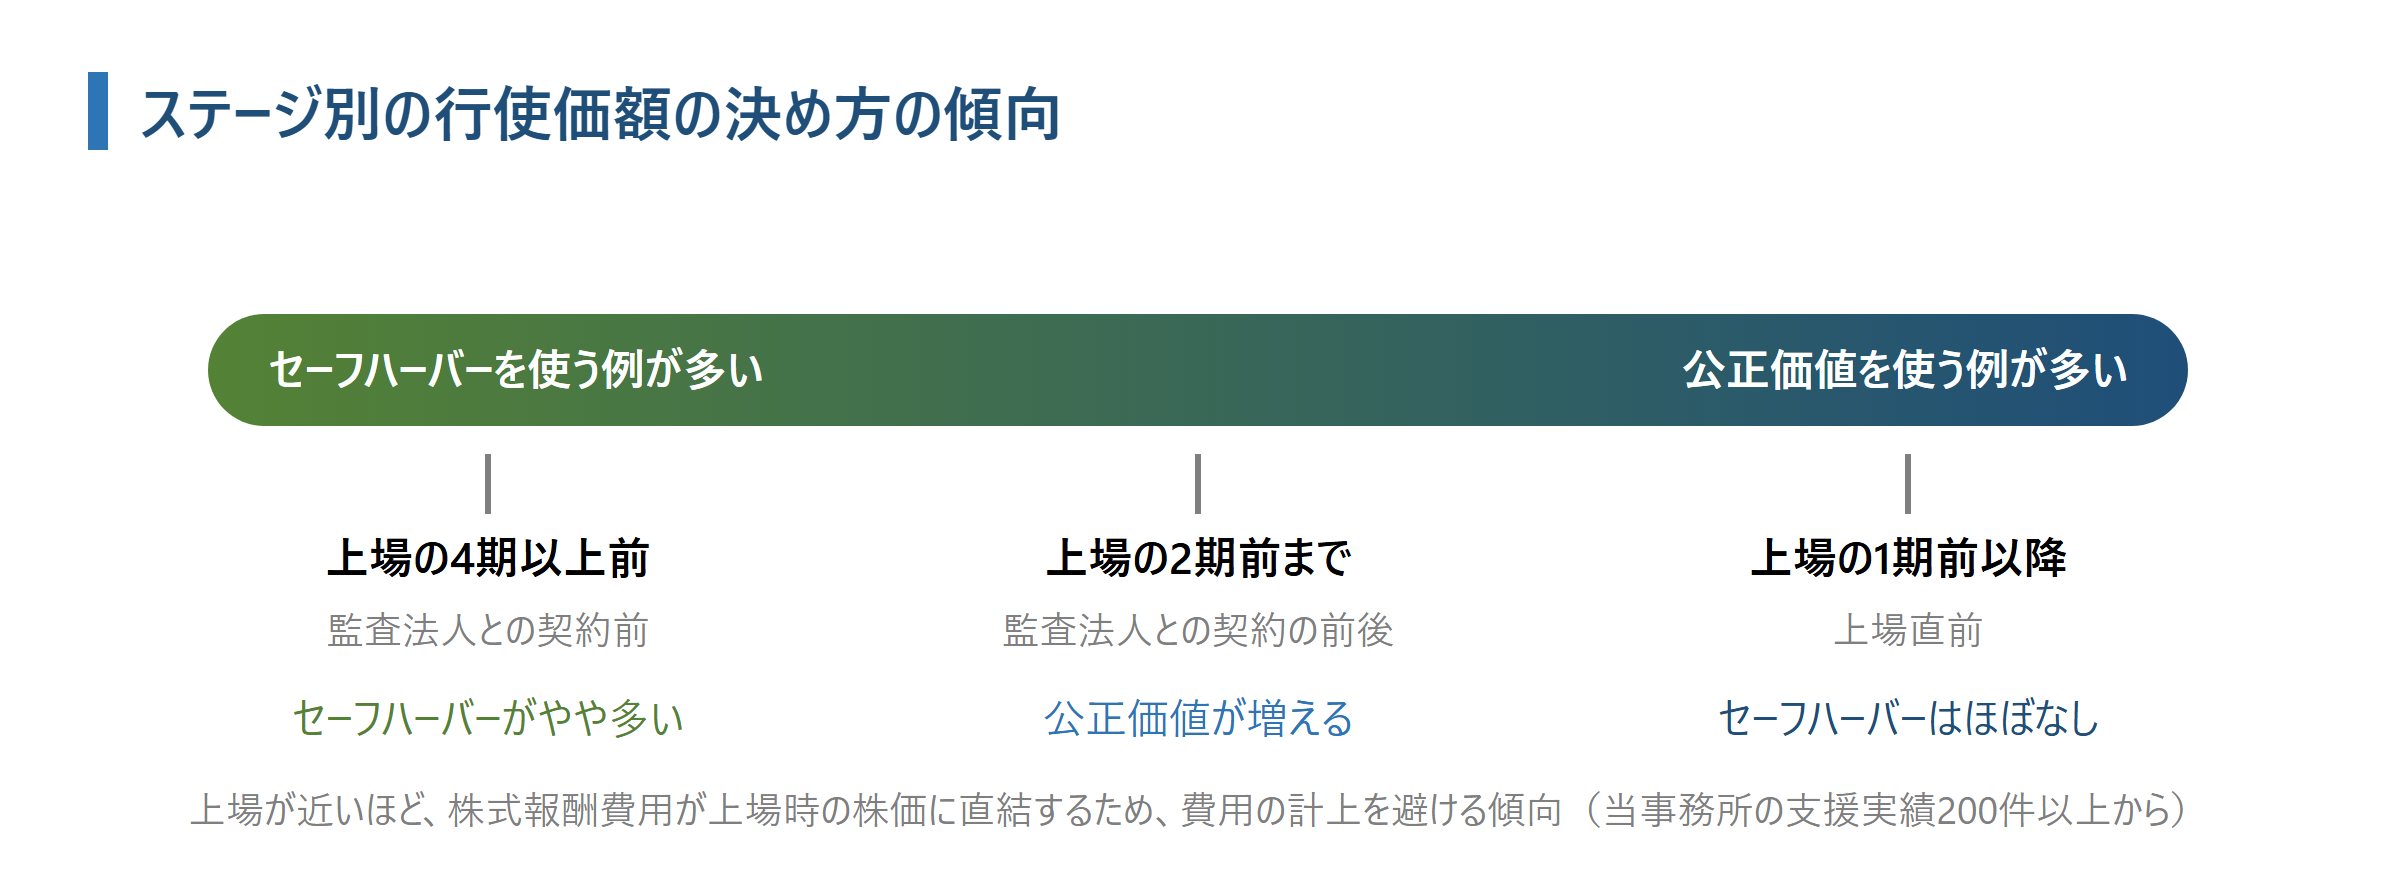
上場の1期前以降は、株式報酬費用が上場時の株価に直結するため、費用の計上を避ける傾向がはっきりしています。
自社で1円ストックオプションを発行できるか、セーフハーバーと公正価値のどちらを使うべきかを整理したい方は、30分の無料相談をご利用ください。
今後の動向:取引相場のない株式の評価ルールの見直しとセーフハーバーへの影響
国税庁では現在、取引相場のない株式(非上場株式)の評価ルール(財産評価基本通達)の抜本的な見直しに向けた議論が進められています。2026年4月に「取引相場のない株式の評価に関する有識者会議」が設けられ、国税庁が見直しの方向性(たたき台)を示しています。
2026年10月時点の見直し案では、会社の規模によって類似業種比準方式と純資産価額方式などを使い分ける現在の仕組みをやめ、原則的な評価方式を「残余利益方式」(簿価純資産をもとに、会社の収益力を反映して評価する方式)に一本化する方向で議論が進んでいます。純資産価額方式は原則的な評価方式から外れ、一部の特定の会社だけに使う方式とする案が示されています(国税庁「取引相場のない株式の評価に関する有識者会議」第5回資料)。
この記事で解説したセーフハーバー(特例方式)は、財産評価基本通達の評価方法をもとに株価を算定する仕組みで、スタートアップでは純資産価額方式が最も多く使われています。見直しの結果次第では、セーフハーバーによる株価の算定方法や、行使価額を1円にできるかどうかにも、大きな影響が及ぶ可能性があります。有識者会議でも、評価方法の見直しが税制適格ストックオプションに影響することを考慮すべきだとの意見が出ています。
見直しの内容や適用の時期は、まだ決まっていません。今後の議論と通達の改正の動向に注意が必要です。見直しの内容が決まりましたら、このコラムで皆様にお伝えします。
行使価額とセーフハーバーに関するよくある質問
Q1 1円ストックオプションを発行していると、上場審査を通らないと聞きました。本当ですか?
いいえ。行使価額1円のストックオプションを発行したうえで上場した会社もあります。ただし株式報酬費用が上場時の株価の基準となる利益に影響するため、上場が近い時期の発行では慎重な検討が必要です。
Q2 株式報酬費用は、発行したときに全額を費用にできますか?
必ずしもそうではありません。株式報酬費用は、付与日から権利確定日までの期間(対象勤務期間)を基礎として、各期に配分して計上します。理論上は上場までの期間で按分しますが、上場の時期を見積もるのが難しいため、権利行使できるようになるまでの期間で按分する例が多くあります。監査法人と協議して決めます。
Q3 有償ストックオプションの行使価額に、セーフハーバーの株価を使えますか?
いいえ。セーフハーバーは、税制適格ストックオプションの行使価額を決めるときに限って使える方法です。有償ストックオプションの行使価額は、公正価値をもとに決めます(第5回)。
Q4 セーフハーバーの株価で行使価額を決めた後、割当契約の前に増資をしました。行使価額を見直す必要がありますか?
特例方式(セーフハーバー)で算定した株価をもとに行使価額を決めている場合についてお答えします。割当契約の締結日が付与決議の日から6か月以内であれば、付与決議の日の時点で算定したセーフハーバーの株価を基準にできるため、通常は見直す必要はありません。6か月を超えてから割当契約を締結する場合は、締結時のセーフハーバーの株価が基準になります。増資によって純資産価額や優先株式の優先分配額が変わるため、締結時の時点でセーフハーバーの株価を算定し直し、行使価額がその株価以上になっているかを確認する必要があります。下回っていると税制適格になりません。
Q5 財産評価基本通達の見直しで、セーフハーバーの株価はどうなりますか?
2026年10月時点では、見直しの内容も適用の時期も決まっていません。国税庁の見直し案では、純資産価額方式が原則的な評価方式から外れ、「残余利益方式」に一本化する方向で議論が進んでおり、セーフハーバーによる株価の算定方法にも影響が及ぶ可能性があります。見直しの内容が決まりましたら、このコラムでお伝えします。
まとめ
- 税制適格ストックオプションの行使価額は、割当契約の締結時の株価以上にする必要があります。
- 非上場の会社には、税務上の株価(セーフハーバー)と会計上の株価(公正価値)の2つがあり、セーフハーバーを使うと条件によっては行使価額を1円にできます。
- 公正価値より低い行使価額にすると株式報酬費用が生じ、上場時の株価にも影響します。上場が近づくほど公正価値を使う例が多くなります。
- 次回(第5回)は、税制適格を使えない場面で活用される有償ストックオプションを解説します。
専門家への相談
ストックオプションは、発行して終わりではなく、設計段階での判断がその後の会計・税務・上場準備に大きな影響を与える制度です。経験豊富な専門家に相談されることをお勧めします。
Gemstone石割公認会計士事務所が選ばれる理由
・圧倒的な算定実績: 累計1000件超、直近2025年には年間139件の算定・評価業務を担当。IPO準備企業特有の複雑な資本政策にも精通したエキスパートが直接対応します。
・上場審査を見据えた品質: 2018年以降、累計30社超のIPOに関与。監査法人レビューにも多数対応しており、算定を実施した案件について責任をもって最後まで対応します。
・最新税制への完全対応: ストックオプションのセーフハーバールールなど、最新の税制改正を踏まえた最適なアドバイスが可能です。
Gemstone石割公認会計士事務所では、ストックオプションの設計・評価と、ストックオプション発行のための株価算定を行っています。
→ ストックオプションのサービス → ストックオプション発行目的の株価算定 → 有償ストックオプション設計・評価
30分無料相談を実施しています
ご相談内容に応じて、次のような点を整理します。
- 貴社の状況で、税制適格ストックオプションが利用可能かの整理
- 税制適格ストックオプションの行使価額を1円にすべきかどうか
- 有償ストックオプションの評価額(公正価値)の考え方、実務上の留意点
- 行使価額設定のための株価算定
『まだ具体的なスケジュールが決まっていない』『概算費用だけ知りたい』という段階でのご相談も歓迎です。
スタートアップのためのストックオプション入門シリーズご案内
IPO準備企業向けに、ストックオプションの制度・税務・実務を全10回で体系的に解説しています。
1 ストックオプションとは?仕組み・目的・メリットとデメリット →こちら
2 ストックオプションの種類と税金の違い →こちら
3 税制適格ストックオプションの要件 →こちら
4 税制適格SOの行使価額とセーフハーバー → 今回です
5 有償ストックオプションとは →こちら
6 税制非適格ストックオプション →こちら
7 ストックオプションの会計・税務処理 →こちら
8 ストックオプションの権利行使条件 →こちら
9 ストックオプションの発行手続きと流れ →こちら
10 ストックオプション発行の専門家と費用 →こちら
本記事は一般的な制度解説を目的としており、個別の税務判断を示すものではありません。2026年10月時点の法令にもとづいています。
具体的な適用については専門家へご相談ください。
