
 長谷川好彦(公認会計士・社会保険労務士)
「スタートアップのための株価算定入門」シリーズ第7回をご覧いただきありがとうございます。
スタートアップ企業を取り巻くM&A(合併・買収)は近年活発化しています。資金調達やIPOだけがゴールではなく、M&Aによるイグジットや事業拡大を視野に入れているスタートアップも少なくありません。
M&Aの場面では、企業価値や株式価値の算定が重要となります。その目的や手法の使い方は、第5回で解説したSO発行時や第6回で解説した増資目的の算定とは大きく異なります。
本コラムでは以下の観点からM&A目的の株価算定の実務を解説します。
・M&Aにおける株価算定の位置づけと他目的との違い
・M&Aで用いられる主な株価算定手法
・M&A株価算定の実務プロセス
・カーブアウト型M&Aにおける算定上の留意点
なお、M&A、特に100%買収の局面では「企業価値評価」という用語も使われますが、本稿ではシリーズの他の回に合わせて「株価算定」と表記します。
この記事でわかること(先に知りたい方に)
・M&A目的の株価算定は、取引条件の検討・交渉における価格の根拠を提供することが主な目的の一つである
・主な手法はDCF法・マルチプル法・純資産法である
・複数の評価手法を用いて結果を比較・検討し、評価レンジを提示することが多い
・DD結果は株価算定に反映され、さらに価格調整条項(アーンアウト等)の設計にも連動する
M&Aにおける株価算定の位置づけ
増資目的の株価算定との違い
第6回で解説した増資目的の株価算定では、新規投資家との間で合意された増資価格が妥当であるかを確認するために算定が行われます。
算定書は増資価格の根拠として機能します。
これに対してM&A目的の株価算定は、売手・買手が取引条件を検討・交渉する際の価格の根拠を提供することが主な目的の一つです。算定書上の評価額がそのまま取引価格になるわけではなく、あくまでも交渉の出発点としての機能を持ちます。
また、増資の場合は発行会社と投資家の二者間での価格合意ですが、M&Aでは既存株主・VC・経営陣・買手企業など多数のステークホルダーが関わることが多く、算定結果について、関係する株主や取引関係者に対して十分に説明できることが重要となります。
M&Aでは「企業価値=取引価格」ではない
株価算定で算出される事業価値(EV)や株式価値は、一定の前提に基づいて算定された評価額です。実際のM&A取引価格は、これを基礎としつつも、以下のような要素によって変動します。
・買手が期待するシナジー効果
・売手・買手それぞれの交渉力・交渉戦略
・デュー・ディリジェンス(DD)で発見されたリスク項目
・市場環境・競合案件の有無
・アーンアウト等の価格調整条項の設計
このため、M&Aにおける株価算定は「この金額で売買する」という決定書類ではなく、「合理的な価格レンジはここにある」という根拠資料として機能します。
売手・買手それぞれが異なる前提を置いて価値を検討し、その差異や取引条件を踏まえて価格交渉が行われます。
DD後などに改めて実施される株価算定
M&Aプロセスでは、交渉の初期段階から株価算定を行う場合がある一方、DDの結果を反映するため、交渉後・最終契約締結前などの段階で改めて算定を行う場合もあります。
その際には、財務・税務・法務・人事DDで確認された事項を踏まえ、事業計画や評価上の前提を必要に応じて見直します。
このタイミングでの株価算定は、見直し後の株式価値を確認し、最終的な取引条件を検討するために実施されます。
株価算定書が必要となる場面
以上を整理すると、M&Aの文脈で株価算定書が必要・有用となる主な場面は以下のとおりです。
・売手が買手との交渉に臨む際の価格根拠の整理
・買手がLOI(基本合意書)や最終契約における買収価格を決定する際の根拠
・取締役会・株主に対する取引条件の妥当性の説明(案件によってはフェアネス・オピニオンの取得)
・VCや既存株主への説明責任を果たすための根拠資料
スタートアップのM&Aでは、上場会社のM&Aで見られるような少数株主保護を目的としたフェアネス・オピニオンが必要となるケースは限定的ですが、VCや複数の既存株主が存在する場合は、価格の妥当性を説明できる根拠資料として算定書を取得しておくことが重要です。
M&Aで用いられる主な株価算定手法
M&Aの場面で使われる株価算定手法は、第2回で解説した3種類(DCF法・マルチプル法・純資産法)が基本となります。
加えて、中小企業のM&Aでは、実務上の簡便的な価格目安として年倍法(年買法)が用いられるケースもあります。
また、単一の算定方法だけでなく、複数の算定方法を併用して価格レンジで結果を示すことも多くあります。
DCF法:事業計画ベースの価値評価
DCF法(Discounted Cash Flow法)は、将来生み出すフリーキャッシュフロー(FCF)を割引率で現在価値に換算する手法です。第3回で詳しく解説したとおり、スタートアップの資金調達局面では、VCレートやExitマルチプルを用いた評価手法が採用される場合もあります。一方、M&A目的の場合には、WACCを割引率として用いるDCF法が利用されることがあります。
M&Aの文脈では、売手・買手それぞれが独自の事業計画・割引率の前提を置くため、同じDCF法を使っても算定結果が異なることが珍しくありません。
この差異が交渉の起点となります。
DCF法はスタートアップの成長性を反映できる点で優れていますが、事業計画の前提次第で算定結果が大きく変動するという特性もあります。
このため、計画の信頼性・根拠の合理性が算定結果の説得力を大きく左右します。
マルチプル法:上場類似会社との比較
マルチプル法は、対象会社と事業特性が類似する上場会社のEV/EBITDAやEV/売上高などの倍率(マルチプル)を参照し、対象会社の事業価値(EV)を推定する手法です。
M&Aでは上場類似会社比較に加え、過去に実施された類似M&A取引事例の取引倍率(トランザクション・マルチプル)を参照する方法も用いられます。
トランザクション・マルチプルは、支配権を伴う取引価格を基礎とするため、取引条件によってはコントロールプレミアム等が反映されている可能性があります。100%株式取得のM&Aにおいては重要な参考値となります。コントロールプレミアムとは、経営権(支配権)を取得する対価として、少数株主としての株式価値に上乗せして支払われる部分をいいます。
純資産法:資産価値を基準とした評価としての活用
純資産法は、貸借対照表の純資産をベースに株式価値を算定する手法です。継続企業を前提とする時価純資産法と、事業を清算した場合の処分価値である清算価値とは厳密には別概念ですが、いずれも将来の収益力を反映しない点は共通します。成長途上のスタートアップでは単独で使用されることは少なく、資産価値の水準の確認や他手法との比較の目的で用いられます。なお、資産保有型の会社などでは、純資産法が評価の中心となる場合もあります。
年倍法:中小企業M&Aで用いられる簡便的な価格目安
年倍法(年買法)は、時価純資産等を基礎として、一定年数分の利益を加算する簡便的な価格目安として、中小企業M&Aの実務で用いられることがあります。
実務上はさまざまなバリエーションがありますが、例えば以下のような算式が用いられることがあります。
年倍法
株式価値の概算値
= 時価純資産等
+ 利益(営業利益等)× 一定年数(例:3~5年)
※利益の種類や年数について統一された基準があるわけではなく、案件や実務慣行によって異なります。
計算が単純でわかりやすい反面、将来の成長性・リスク・資本構造の違いを反映しにくいという限界があります。
赤字や急成長段階にあるスタートアップには直接適用しにくい手法ですが、収益が安定してきたフェーズや、買手との初期交渉における概算価格の確認として活用されることがあります。
なぜ複数手法を組み合わせるのか
M&Aの実務では、DCF法、マルチプル法、純資産法など複数の評価手法を用いて結果を比較することがあります。その際、それぞれの評価レンジをフットボールフィールドチャート(評価レンジ比較図)で示すこともあります。
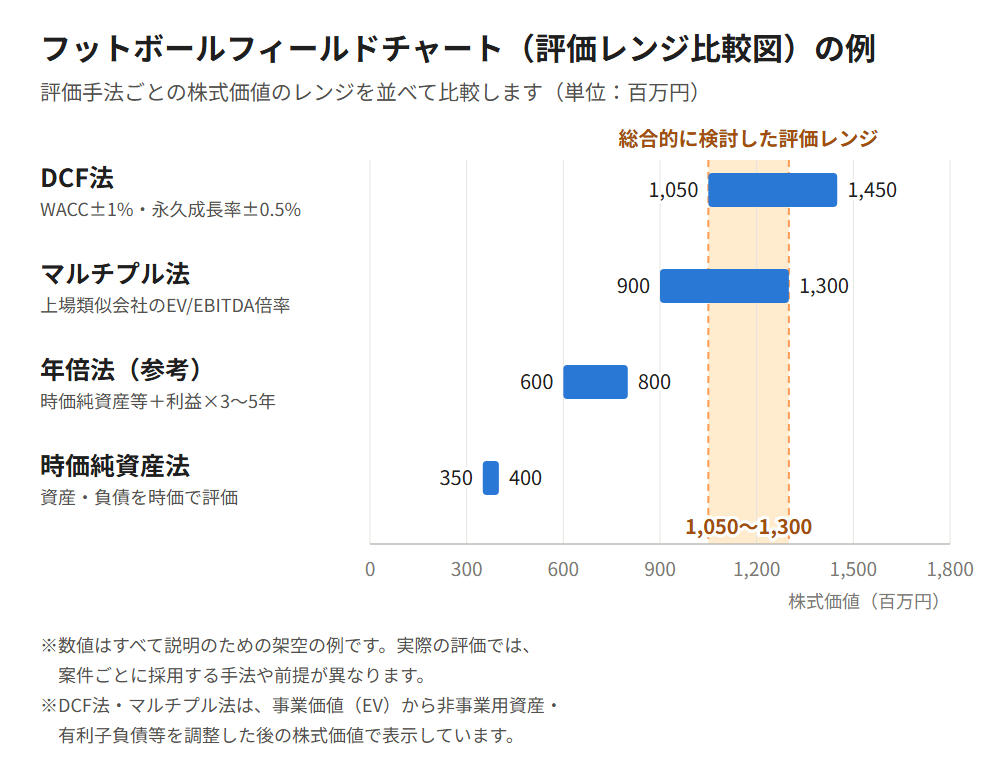
各手法には一長一短があり、単一手法だけでは特定の前提に依存しすぎるリスクがあります。複数手法を併用することで、異なる観点から評価結果を比較でき、算定結果の妥当性を検討しやすくなり、価格レンジを説明する際の根拠としても役立ちます。
M&A株価算定の実務プロセス
本章では、M&Aの場面で株価算定がどのように進められるかを解説します。
事業計画の整理と信頼性の担保
M&Aにおける株価算定では、対象会社の事業計画(将来の売上・利益・キャッシュフローの予測)が算定の出発点となります。特にDCF法では事業計画の内容が算定結果に大きく影響するため、計画の信頼性や前提の合理性を確認することが重要です。
増資やSO発行目的の株価算定でも事業計画の整合性はチェックされますが、M&A目的の場合は、取引条件の検討やDD結果との整合性なども踏まえ、事業計画の前提をより詳細に確認することがあります。買手側の株価算定では、対象会社(売手側)との間で事業計画の前提について議論を重ねるケースも少なくありません。
実務上、算定機関は以下の観点から事業計画を精査します。
・過去実績との整合性(急激な成長を仮定する場合はその根拠)
・市場規模・競合環境との整合性
・コスト構造の合理性
・KPI(顧客数・単価・解約率等)との連動性
スタートアップの場合、過去実績が短く成長率が高いため、事業計画の前提を丁寧に説明できる資料を整備することが算定プロセスを円滑に進める上で重要です。
財務DD後の株価算定では、財務DDで確認された正常収益力や一時的な損益項目等を踏まえ、事業計画や評価の前提を必要に応じて見直します。
上場類似会社の選定
マルチプル法では、対象会社と事業特性が類似する上場会社を選定し、そのマルチプルを参照します。DCF法においてもWACC算定時のベータ値算出目的で上場類似会社を選定します。
類似会社の選定基準は以下のとおりです。
・事業内容・ビジネスモデルの類似性
・市場・顧客セグメントの類似性
・成長ステージ・規模の近似性
・収益構造(ストック型・フロー型等)の類似性
類似会社の選定は算定結果に大きく影響するため、なぜその会社を選定したかの根拠を明確にすることが重要です。選定基準が恣意的だと算定結果の信頼性が低下し、買手・売手双方の納得を得にくくなります。
事業価値(EV)から株式価値への変換
DCF法・マルチプル法では、事業価値(Enterprise Value:EV)を算定するケースが多く、そこから非事業用資産や有利子負債等を調整して株式価値を算定します。なお本稿では、事業価値に非事業用資産を加えたものを企業価値、そこから有利子負債を控除したものを株式価値と整理しています。具体的な調整は以下のとおりです。
株式価値
= 事業価値(Enterprise Value:EV)
+ 非事業用資産等(余剰現金等)
- 有利子負債等
非事業用資産には余剰現金・投資有価証券等が含まれます。有利子負債には借入金・社債等が含まれます。
スタートアップの場合、VCから調達した優先株式(残余財産優先分配権付き)について、EVから株式価値へのブリッジで調整項目として扱うのか、それとも株式価値を普通株式・優先株式等に配分するウォーターフォール分析でその権利内容を反映するのか、整理が必要となります。また、ストックオプションが発行されている場合には、その経済的価値(希薄化効果)をどう扱うかも整理が必要です。
財務DD後の株価算定では、DDで確認されたネットデットや運転資本等の数値を、必要に応じて株式価値の算定に反映します。
DD結果が株価算定にどう反映されるか
M&Aでは一般的に、LOI締結後にDDが実施され、その結果を踏まえて最終的な取引価格が決定されます。DDは株価算定の前提条件を検証する重要なプロセスです。
DDで発見された事項には、たとえば以下のような対応が考えられます。
・偶発債務(訴訟リスク・税務リスク等)の発見 → 株価算定上の調整、事業計画・評価前提の見直し、または表明保証・補償条項等による対応を検討
・収益の過大計上や費用の過小計上 → 正常収益力を踏まえた事業計画の見直し(算定結果の引き下げにつながることが多い)
・主要顧客との契約継続リスク → 事業計画の売上・利益等の前提の見直しや、必要に応じて割引率等の評価前提を検討
・知的財産・契約関係の問題 → 価格調整ではなく、表明保証・補償条項等の契約上の手当てで対応することも多い
DDと算定は密接に連動しており、DD前の暫定的な評価を行い、DD完了後にその結果を反映して評価を更新するというプロセスが取られることがあります。
優先株式・SOの取扱い
スタートアップのM&Aでは、優先株式やSOが発行されているケースが多くあります。取引価格の決定にあたっては、これらの経済的権利の扱いを明確にする必要があります。
優先株式については、残余財産優先分配権・転換権・参加条項等の条件により、売却時の取り分が普通株主と異なります。取引条件や優先株式等の権利内容を踏まえ、取引対価を普通株式・優先株式・SO等の各保有者にどのように配分するかを整理するため、ウォーターフォール分析を行うことがあります。
SOについては、権利行使が可能なもの・ベスティング途中のもの等を整理し、M&A取引に際してどう処理するか(権利確定の前倒し(アクセラレーション)、会社による取得・消却、放棄・失効等)を決定する必要があります。
アーンアウト等の価格調整条項
M&Aでは取引価格を一括で確定させるのではなく、将来の業績目標の達成に連動して追加対価を支払うアーンアウト条項が設けられることがあります。
アーンアウトは売手・買手間の価格観の乖離を埋めるための仕組みとして機能します。売手は「将来の成長が実現すれば追加対価をもらえる」、買手は「成長が実現しなければ支払わなくてよい」というリスクシェアの構造です。
算定の観点からは、アーンアウト条項の設計(対象指標・達成期間・上限金額等)について、株価算定における事業計画や評価前提との整合性を確認することが重要です。
カーブアウト型M&Aにおける算定上の留意点
カーブアウトとは何か(事業譲渡・会社分割との関係)
カーブアウトとは、企業グループや会社の一部事業・子会社などを切り出して、第三者への売却や独立した事業体としての運営等を行う取引・再編を指します。大企業が非中核事業をスタートアップや他社に売却するケース、あるいはスタートアップが特定の事業部門を切り出して売却するケースが該当します。
法的な手法としては、事業譲渡・会社分割・株式譲渡の組み合わせ等が使われます。カーブアウトM&Aでは、会社全体ではなく切り出された事業単体の価値を算定する必要があるため、通常のM&A算定と比べていくつかの固有論点が生じ、算定上注意が必要となります。
切り出し後のコストの考え方
カーブアウト算定で重要な論点の一つがスタンドアロンコストです。
切り出し対象事業は、これまで親会社や他事業と管理機能・インフラ・システムを共有していることが多く、切り出し後に独立して事業を運営するための追加コストが発生する場合があります。
たとえば以下のようなコストが考えられます。
・経理・人事・法務等のバックオフィス機能
・ITシステム・インフラの独立化
・賃料・共有設備費用の独立負担
DCF法によるカーブアウト算定では、これらのスタンドアロンコストを事業計画に反映した上でFCFを試算する必要があります。
スタンドアロンコストを適切に反映しないと、算定値が過大になるリスクがあります。
親会社との取引・共有コスト按分の算定への影響
切り出し対象事業が親会社との間で内部取引(グループ内売上・仕入れ・ロイヤルティ等)を行っている場合、これらについて、切り出し後の事業運営を前提として、実態や市場条件を踏まえた適切な水準に見直す必要があります。
内部取引の条件は必ずしも第三者間取引と同等ではなく、親会社または対象事業のいずれかに有利な設定となっている場合があります。どちらに有利かは案件によって異なります。
適切な水準に見直さないと、対象事業の収益力を過大にも過小にも評価してしまうリスクが生じます。
カーブアウト案件でDCF法・マルチプル法を使う際の注意点
カーブアウト対象事業の財務データは、上記のように、親会社や事業全体と混在した形で管理されていることが多く、事業単独の損益・キャッシュフローを合理的な前提に基づいて切り出す作業(カービングアウト)が必要となる場合があります。
この作業には一定の時間と専門的な判断が必要であり、切り出し方によって算定結果が変わりうるため、算定機関・FA・DD担当者が連携して進めることが重要です。
まとめ|M&A目的の株価算定(企業価値評価)のポイント
M&A目的の株価算定は、増資やストックオプション発行時の算定とは異なり、「この価格で売買する」という決定書類ではなく、売手・買手が交渉を進めるための価格レンジの根拠を示すことが主な目的の一つです。
手法としてはDCF法・マルチプル法・純資産法を基本とし、中小規模の案件では年倍法が用いられることもあります。単一の手法に依拠するのではなく、複数の手法を用いて評価結果を比較し、算定レンジを検討することがあります。
また、DDの結果は、事業計画やネットデット等の前提の見直しなどを通じて株価算定に反映され、暫定的な評価からDD後の評価へと更新されていくことがあります。
スタートアップのM&Aでは、優先株式やストックオプションが発行されているケースが多く、取引価格をどのように配分するか(ウォーターフォール分析)や、アーンアウト等の価格調整条項の設計についても、算定結果と整合させながら検討する必要があります。
こうした固有の論点が多いことから、M&A目的の株価算定にあたっては、スタートアップの実務に精通した専門家に早い段階から相談することが重要です。
M&A目的の株価算定でよくあるご質問(Q&A)
Q1. M&A目的の株価算定には、どのくらいの費用・期間がかかりますか?
A. 案件の規模や複雑性(カーブアウトの有無、DD結果の反映要否等)や資料の整備状況によって異なりますが、数週間程度から1か月超を要する場合があります。DD完了後に最終算定書を作成する場合は、DDのスケジュールに応じて期間が延びることがあります。費用も算定手法や精査範囲によって変動するため、まずは個別にご相談いただくことをおすすめします。
Q2. 売手と買手がそれぞれ株価算定を行うと、なぜ結果が異なるのですか?
A. 売手・買手それぞれが独自の事業計画や割引率、シナジーの見込みなどの前提を置いて算定を行うためです。M&Aにおける株価算定は「この価格で売買する」という決定書類ではなく、交渉の出発点となる価格レンジを示すものです。双方の算定結果の差異や取引条件を踏まえて、最終的な価格やその他の取引条件について交渉が行われます。
Q3. 買手企業が上場準備中の場合、対象会社の株価算定は必要ですか?
A. 実施しておくことが望ましいケースが多くあります。上場準備中の企業がM&Aで対象会社を子会社化する場合、取得原価と、PPA(取得原価の配分)により識別された資産・負債の時価等を基礎として配分された純額との差額が、原則としてのれんとして認識され、その後の償却額が損益に影響します(日本基準の場合。IFRSではのれんは償却せず、減損テストの対象となります)。買収に伴うPPAやのれんの計上額は、財務報告や監査上の重要な論点となる可能性があるため、買収時点での株価算定を実施しておくことが望ましいといえます。
Q4. 優先株の条件は株価にどの程度影響しますか?
A. 取引条件によっては、株式価値の配分に大きな影響を与えます。
特に残余財産優先分配権や参加型の有無、みなし清算条項などは、Exit時の価値配分を大きく左右します。その結果、同じ株式価値(全体)であっても、優先株と普通株の1株あたり価値に大きな差が生じることがあります。株価算定ではこれらの条件を適切に反映することが重要です。
M&A目的の株価算定は専門家への相談が重要
M&A目的の株価算定を適切に行わない場合のリスク
M&A目的の株価算定の結果が、そのまま取引価格になるわけではありません。しかし、取引条件の検討や関係者への説明の土台になります。前提の置き方や論点の整理が十分でない場合、次のような影響が生じる可能性があります。
- 取引条件の検討への影響:事業計画の前提やDD結果の反映が不十分な場合、評価レンジが対象会社の実態から離れ、価格交渉や最終的な取引条件の検討に支障が生じる可能性がある。
- 株主・投資家への説明負担:優先株式やSOの権利内容を踏まえた取引対価の配分(ウォーターフォール分析)が整理されていない場合、既存株主やVCに対して、配分の考え方や価格の妥当性について追加の説明が必要となる可能性がある。
- 会計・監査上の論点への影響:買手側では、PPA(取得原価の配分)やのれんの計上額が、財務報告や監査上の論点となる可能性がある。買手が上場準備中の企業である場合には、上場準備のスケジュールに影響することも考えられる。
- カーブアウト案件での評価のずれ:スタンドアロンコストや親会社との内部取引の見直しが不十分な場合、切り出し対象事業の価値を過大または過小に評価する可能性がある。
そのため、M&A目的の株価算定では、
- 優先株式・SOを含むスタートアップ特有の資本構成や評価手法に対応できる専門家
- DD結果の算定への反映や、監査法人対応の実務経験がある専門家
を選定することが重要です。
Gemstone石割公認会計士事務所が選ばれる理由
・豊富な算定実績:累計1,000件超、2025年実績で年間139件の算定・評価業務を担当。IPO準備企業特有の複雑な資本政策にも精通した公認会計士が直接対応します。
・上場審査を見据えた品質:2014年以降、累計30件超の新規IPOに関与。監査法人レビューにも多数対応しており、算定を実施した案件についても公認会計士が責任をもって最後まで対応します。
・M&A・DD対応の実務経験:財務・税務DD結果の算定への反映やアーンアウト条項設計など、M&A特有の論点にも精通した公認会計士が対応します。
M&A目的の株価算定には、DD結果の算定への反映、コントロールプレミアムやシナジーの取扱い、優先株式・SOを含む価値配分など固有の論点が多く、買手・売手双方や、必要に応じて監査法人・証券会社等に説明可能なロジックを構築することが重要です。
弊所では、M&A特有の論点に精通した公認会計士が、貴社のステージ・取引スキームに合わせた最適なバリュエーションをサポートします。
30分無料相談を実施しています
ご相談内容に応じて、次のような点を整理します。
株価算定方法の選択に関する相談
M&A価格交渉・価格妥当性確認のための株価算定
DD結果を反映した最終算定書・カーブアウト事業の価値算定
「まだ具体的なスケジュールが決まっていない」「概算費用だけ知りたい」といったご相談も承ります。
初回30分は無料ですので、お気軽にお問い合わせください。
株価算定コラムシリーズ
本コラムは「スタートアップのための株価算定入門」シリーズの第7回です。
第1回 非上場企業の株価算定とは?IPO準備で必要な考え方と算定目的 → こちら
第2回 非上場企業の株価算定3つの手法|DCF法・マルチプル法・純資産法の使い分け → こちら
第3回 株価算定におけるDCF法の実務|VCレートとExitマルチプルの活用 → こちら
第4回 非上場企業の株価算定|マルチプル法とバックソルブ法の実務 → こちら
第5回 ストックオプション発行目的の株価算定|セーフハーバー・公正価値評価・OPM → こちら
第6回 第三者割当増資の株価算定|優先株評価・OPM法・IPO対応 → こちら
第7回 M&A目的の株価算定|DCF法・マルチプル法の使い分け、DD反映とカーブアウト(本記事)
第8回 訴訟目的の株価算定(リリース予定)
第9回 株価算定に必要なプロセス、資料(リリース予定)
第10回 株価算定の依頼先、費用(リリース予定)
