
 長谷川好彦(公認会計士・社会保険労務士)
スタートアップのためのストックオプション入門シリーズ(全10回)の第3回です。
税制適格ストックオプションは、権利行使時に課税されず、売却時にまとめて譲渡所得として課税される(20.315%)、付与された人にとって最も有利なストックオプションです。ただし、租税特別措置法第29条の2に定められた要件を1つでも満たさなければ税制非適格となり、権利行使時に給与として課税されます(最大約55%)。
第3回では、税制適格の9つの要件を、設計で考える順に整理し、令和5年度・6年度の改正点、間違えやすい点、付与した後の管理まで解説します。3種類のストックオプションの税金の違いは第2回で解説しています。
この記事のポイント(先に読む要約)
- 税制適格ストックオプションの要件は9項目あり、すべてを満たす必要があります。1つでも欠けると税制非適格になります。
- 要件は「誰に付与するか」(対象者)、「どんな条件にするか」(無償・行使期間・年間上限・行使価額・譲渡禁止)、「どう権利行使・保管するか」(決議どおりの交付・株式の保管)の3つに分けると理解しやすくなります。
- 付与時だけでなく、権利行使時や権利行使後に満たす必要がある要件もあります。発行した後の管理が欠かせません。
- 令和5年度改正で権利行使期間の延長(最長15年)、令和6年度改正で年間上限の引上げ(最大3,600万円)、株式の保管要件の緩和、社外高度人材の範囲の拡大が行われました。
税制適格ストックオプションとは
税制適格ストックオプションとは、租税特別措置法第29条の2に定められた要件をすべて満たすストックオプションです。要件を満たすと、付与された人は権利行使時に課税されず、株式を売却したときに、権利行使時の値上がり益も含めて譲渡所得として課税されます。
付与された人にとっては、売却して現金を手にするまで税金を払う必要がなく、税率も給与所得より低くなるという2つの点で有利です。一方で、付与できる相手や権利行使期間などに制約があります。3種類のストックオプションの違いは第2回で詳しく比べています。
この記事では、ストックオプションを受け取る役員・従業員などを「付与対象者」、ストックオプションを発行する会社を「発行会社」と呼びます。
9つの要件の一覧
要件の全体像と、判定する時点
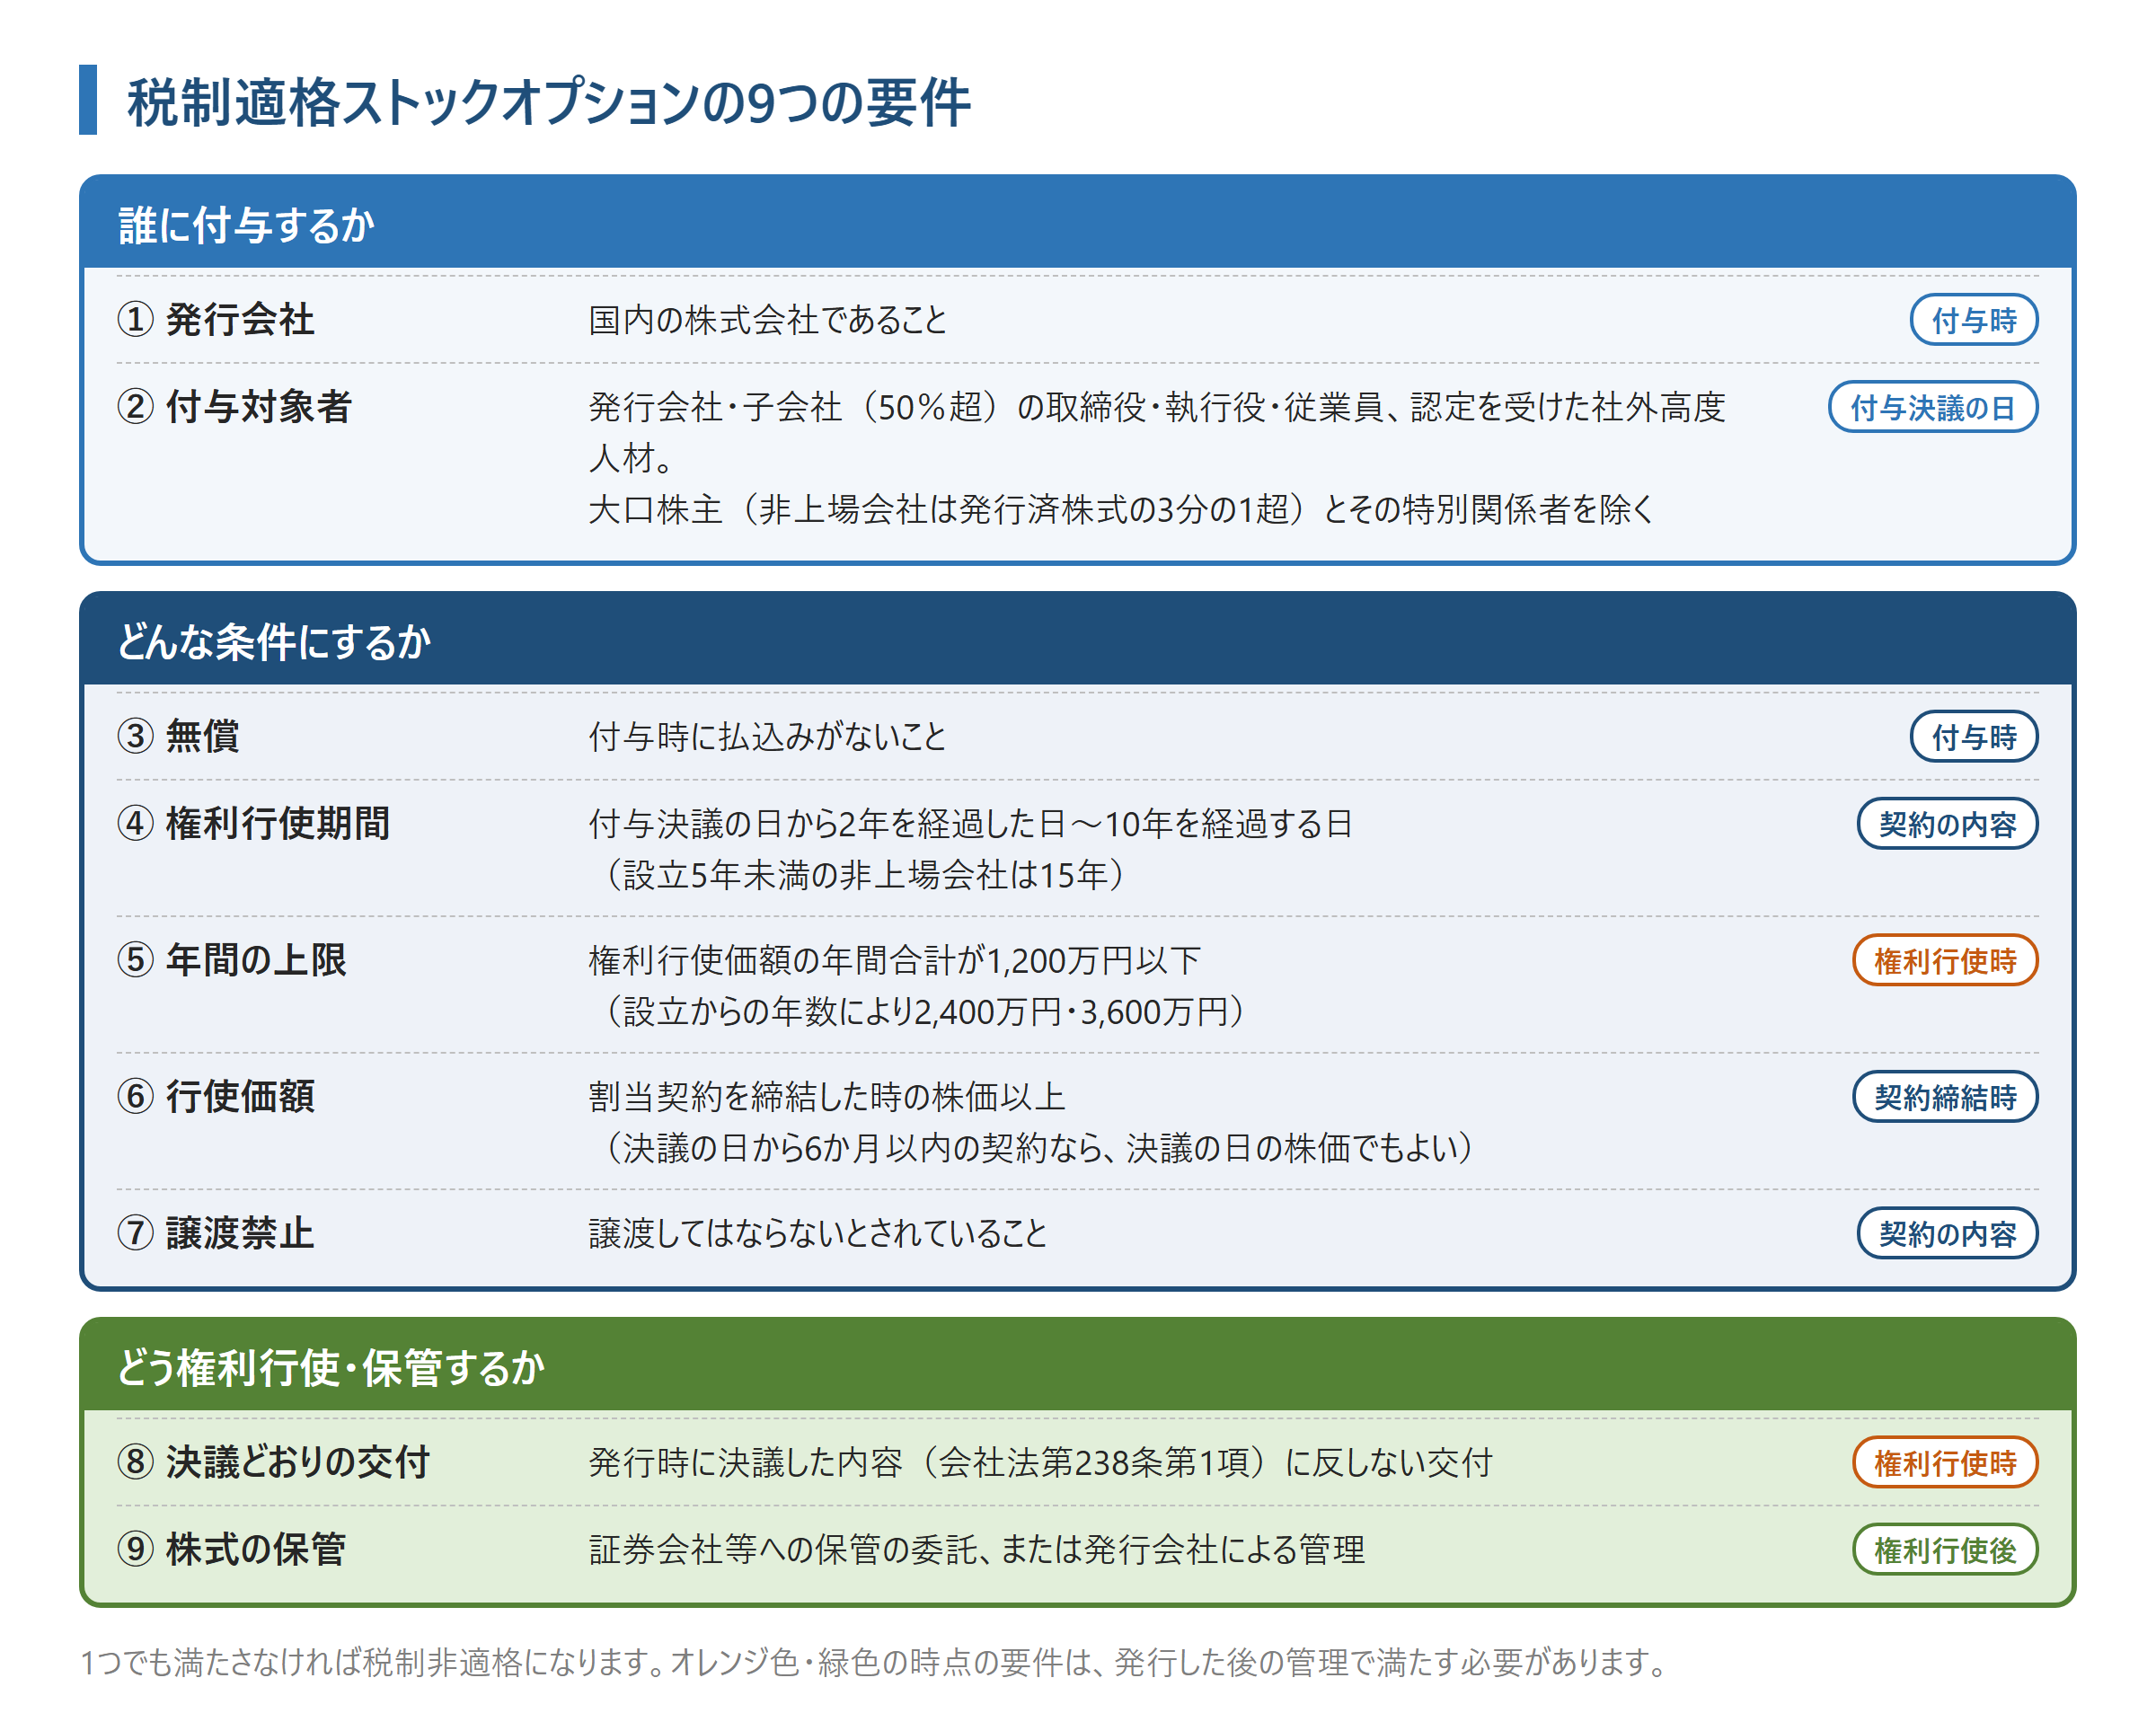
9つの要件は、「誰に付与するか」「どんな条件にするか」「どう権利行使・保管するか」の3つにまとめられます。要件ごとに、満たしているかどうかを判定する時点が決まっています。
すべての要件を満たす必要がある
9つの要件は、1つでも欠けると税制非適格になります。書類の日付の数え方の違いのような形式的な誤りでも、税制非適格になることがあります。
付与時だけでなく、権利行使時・権利行使後の要件もある
要件の多くは発行決議と割当契約の内容で決まりますが、⑤年間の権利行使額の上限と⑧決議どおりの交付は権利行使時に、⑨株式の保管は権利行使後に満たす必要があります。発行時の設計が正しくても、権利行使の管理を誤ると税制非適格になる点に注意が必要です(後半の「付与した後の管理」で解説します)。
同じ回の中に、税制適格と税制非適格が混在することがある
要件は付与対象者ごとに判定されます。たとえば同じ回のストックオプションでも、大口株主の親族に付与した分や、年間の上限を超えて権利行使した分だけが税制非適格になり、ほかの人の分は税制適格のままです。
「誰に付与するか」の要件
①発行会社:国内の株式会社であること
税制適格ストックオプションを発行できるのは、国内の株式会社です。
間違いやすい点 海外の親会社のストックオプションは対象外
| よくある誤解 | 正しい扱い |
|---|---|
| 日本の会社に勤めていれば、海外の親会社から受け取るストックオプションも税制適格にできる | 税制適格にできるのは、国内の株式会社が発行するものだけです。海外の親会社の株式を対象とするストックオプションは、日本子会社の従業員が受け取っても税制適格になりません |
②付与対象者:取締役・執行役・従業員など
税制適格ストックオプションを付与できるのは、次の人です。
- 発行会社の取締役、執行役、従業員
- 発行会社が発行済株式の50%超を持つ子会社の取締役、執行役、従業員
- 一定の要件を満たす社外高度人材
- 上記の人の相続人(権利行使を認める場合)
監査役、顧問、業務委託先などは対象になりません(社外高度人材に当たる場合を除く)。これらの人に付与したい場合は、有償ストックオプション(第5回)や税制非適格ストックオプション(第6回)を検討します。
大口株主とその特別関係者は対象外
取締役・従業員であっても、大口株主とその特別関係者は対象外です。非上場会社の大口株主とは、付与決議の日に、発行済株式の総数の3分の1を超える株式を持つ人をいいます(租税特別措置法施行令第19条の3)。特別関係者には、大口株主の配偶者、直系血族、二親等内の親族などが含まれます。
創業者などで持株比率が3分の1を超える人とその親族は対象外、と覚えておくと分かりやすいでしょう。
間違いやすい点 大口株主の判定は「付与決議の日」の持株比率で行う
| よくある誤解 | 正しい扱い |
|---|---|
| 権利行使によって後で3分の1を超えたら、大口株主になる | 判定するのは付与決議の日の持株比率です。付与決議の日に25%を持つ取締役が、権利行使によって後で3分の1を超えても、大口株主には当たりません |
| まだ権利行使していないストックオプション(潜在株式)も、持株比率に含める | 含めないと解されています。判定に使うのは、実際に保有している株式です |
| 上場会社も非上場会社も、大口株主の基準は同じ | 上場会社は発行済株式の10%超、非上場会社は3分の1超で、基準が異なります |
社外高度人材に付与するには、事前の計画認定が必要
社外高度人材とは、会社と雇用関係がなく、業務委託などで会社に貢献している人のうち、国家資格や博士の学位を持つ人、一定の会社で役員の経験がある人など、高度な専門性について法令で定める基準を満たす人をいいます。令和6年度改正で、国家資格を持つ人の実務経験の要件をなくすなど、対象となる人の範囲が広がりました。
社外高度人材に税制適格ストックオプションを付与するには、発行会社が事前に「社外高度人材活用新事業分野開拓計画」を作成し、主務大臣の認定を受ける必要があります。認定までに数か月かかることもあるため、余裕を持った計画が必要です。また、付与された社外高度人材は、計画の実施時期の開始から権利行使の日まで、引き続き日本の居住者である必要があります。
「どんな条件にするか」の要件
③無償:付与時に払込みがないこと
税制適格ストックオプションは、無償で付与されるものに限られます。
間違いやすい点 「無償」でも、権利行使時の払込みは必要
| よくある誤解 | 正しい扱い |
|---|---|
| 「無償」なので、権利行使のときもお金はかからない | 「無償」は付与時に払込みがないという意味です。権利行使時には、行使価額×株数の払込みが必要です |
④権利行使期間:2年経過後から10年(または15年)まで
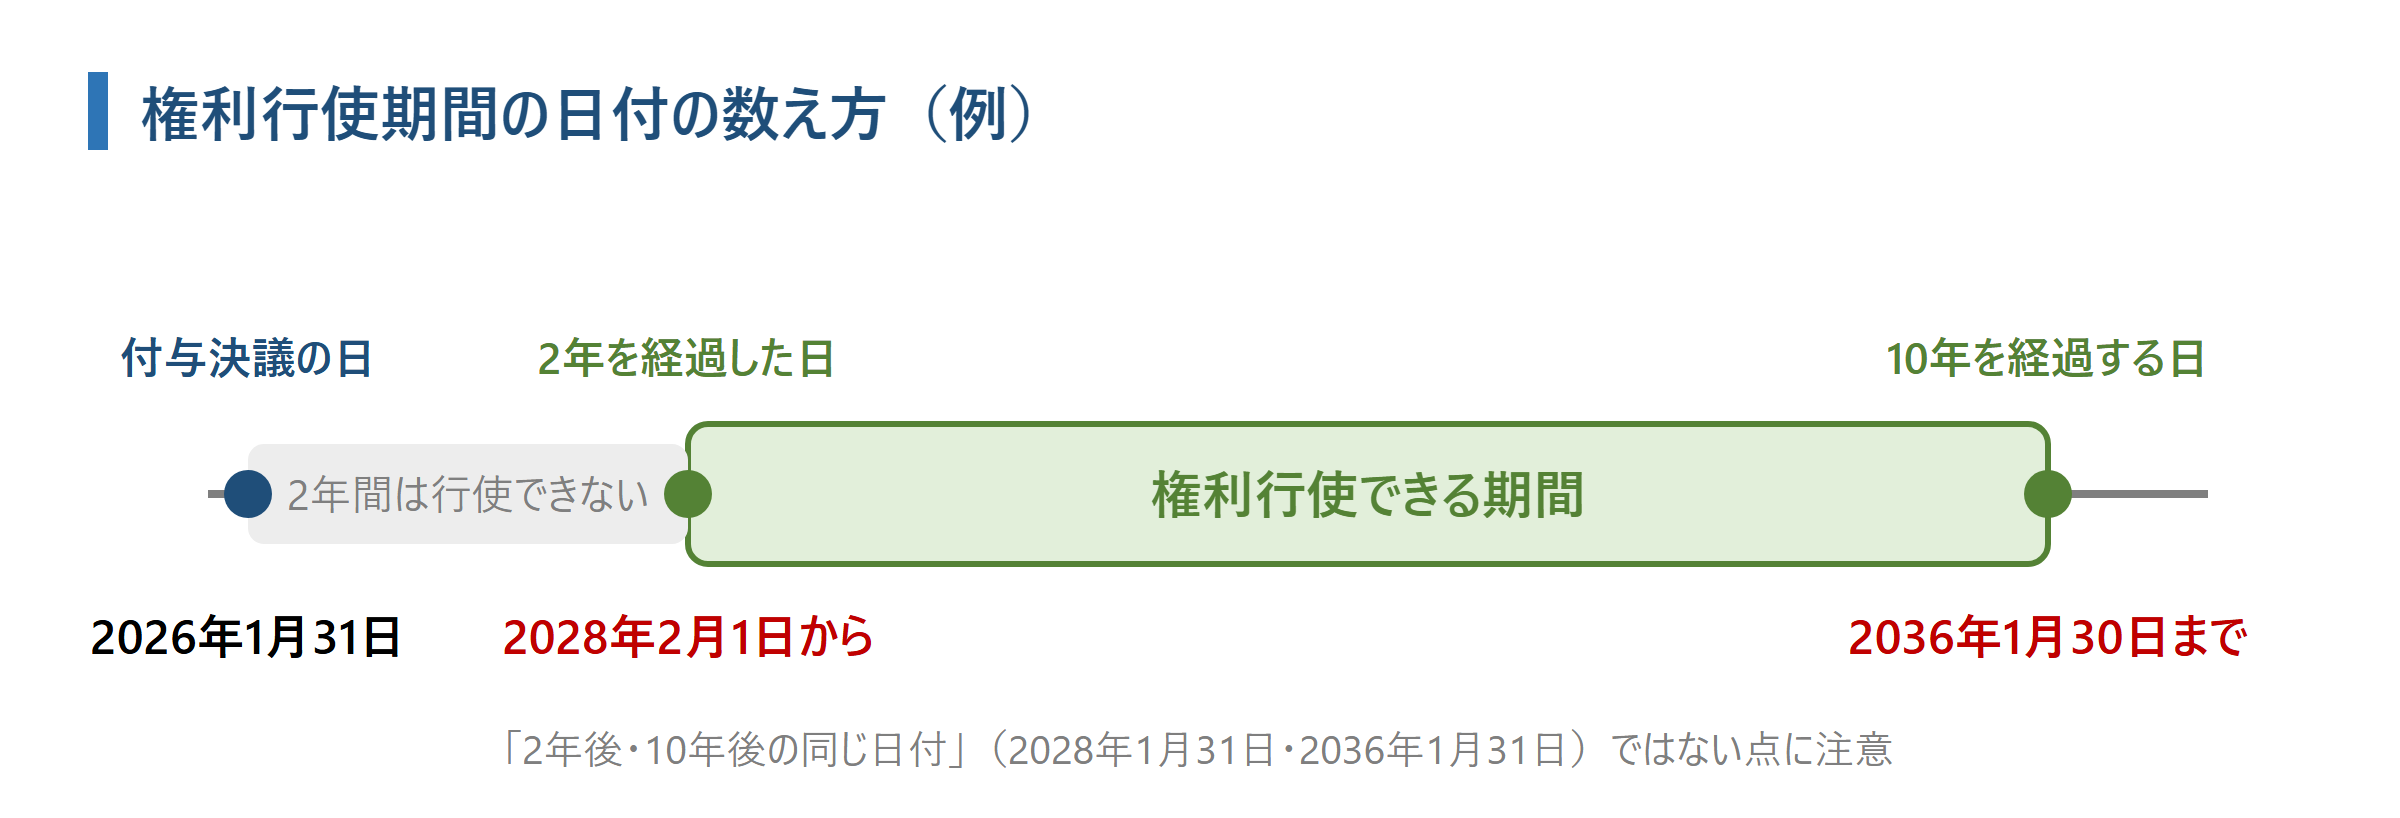
権利行使期間は、付与決議の日から2年を経過した日から、10年を経過する日までの範囲で定める必要があります。この範囲内であれば、期間を短く定めることもできますが、実務では最長の期間を定める例が多くあります。
令和5年度改正により、付与決議の日に設立から5年未満の非上場会社が発行するものは、権利行使期間の終わりを付与決議の日から15年を経過する日まで延ばせるようになりました。設立から日が浅い会社は上場までに時間がかかることが多く、上場前に権利行使期間が終わってしまうことを防ぐための改正です。
間違いやすい点 「2年後・10年後の同じ日付」ではない
| よくある誤解 | 正しい扱い |
|---|---|
| 権利行使期間の始まりは、2年後の同じ日付(2028年1月31日)でよい | 「2年を経過した日」は2028年2月1日です(付与決議の日が2026年1月31日の場合) |
| 権利行使期間の終わりは、10年後の同じ日付(2036年1月31日)でよい | 「10年を経過する日」は2036年1月30日です。1日でも後ろにすると要件を満たしません(後半の「典型的な事例」の事例3) |
日付の数え方の誤りでも税制非適格になるため、書類の作成と登記は法律の専門家に依頼することをお勧めします。
⑤年間の権利行使額の上限:1,200万円(一定の会社は2,400万円・3,600万円)
1人が1年間に権利行使する税制適格ストックオプションの権利行使価額の合計は、1,200万円以下である必要があります。令和6年度改正で、設立からの年数に応じて上限が引き上げられました。
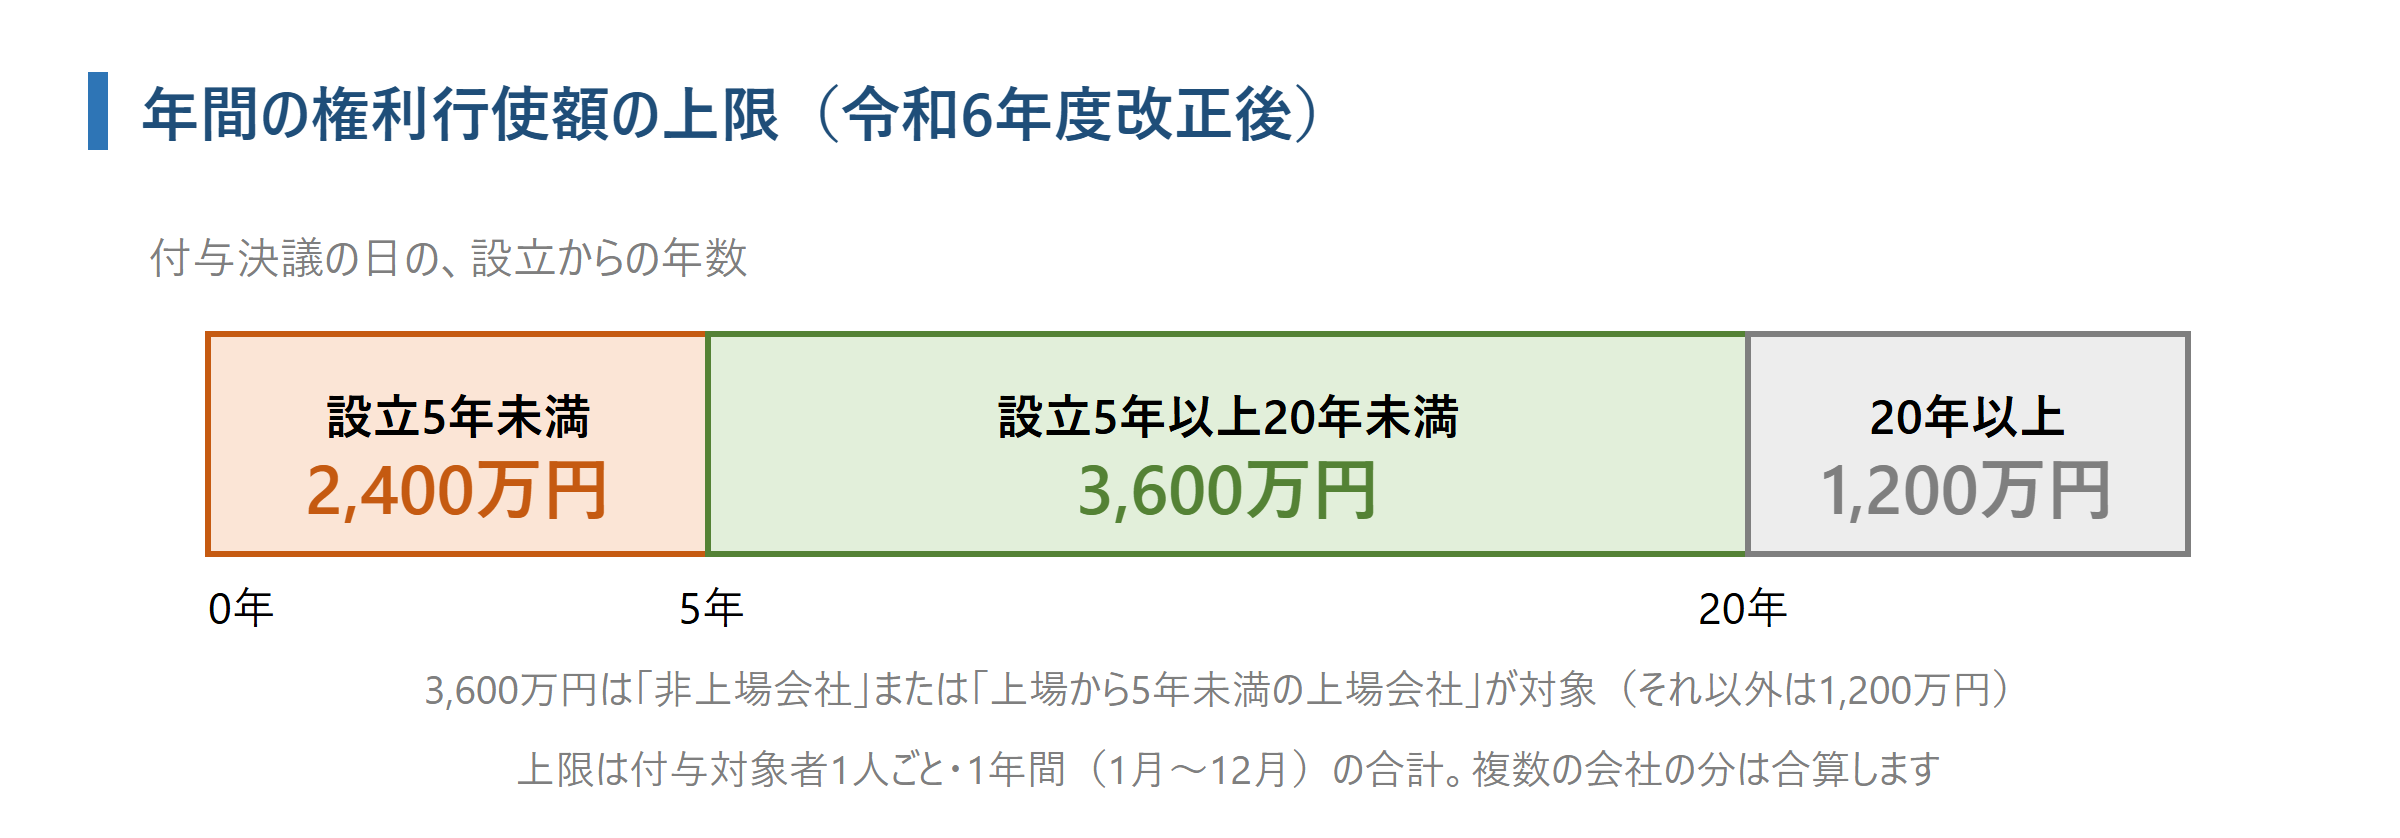
レイターステージで発行するストックオプションは行使価額が高くなりやすく、1,200万円の上限では付与した分を権利行使しきれないという問題がありました。この問題に対応するための改正です。
間違いやすい点 年間の上限は「1人ごと・1年間の合計」で判定する
| よくある誤解 | 正しい扱い |
|---|---|
| 上限は会社ごと・回ごとに判定する | 付与対象者1人ごとに、1年間(1月〜12月)の合計で判定します。複数の会社の税制適格ストックオプションを持つ人は、すべての会社の分を合算します |
| 権利行使時の株価で計算する | 「権利行使価額×権利行使する株数」で計算します。権利行使時の株価は関係なく、株価が上がる前に急いで権利行使する必要はありません |
| 上場から5年たつと上限が下がる | 上限の区分は付与決議の日の状況で決まります。非上場のときに付与した3,600万円のストックオプションの上限が、後から1,200万円に下がることはありません |
| 上限の金額は法律で決まるので、契約に書かなくてよい | 上限の金額は割当契約に定めておく必要があります。以前の書類を流用する場合は、正しい区分の金額になっているか確認が必要です |
年間上限の計算例
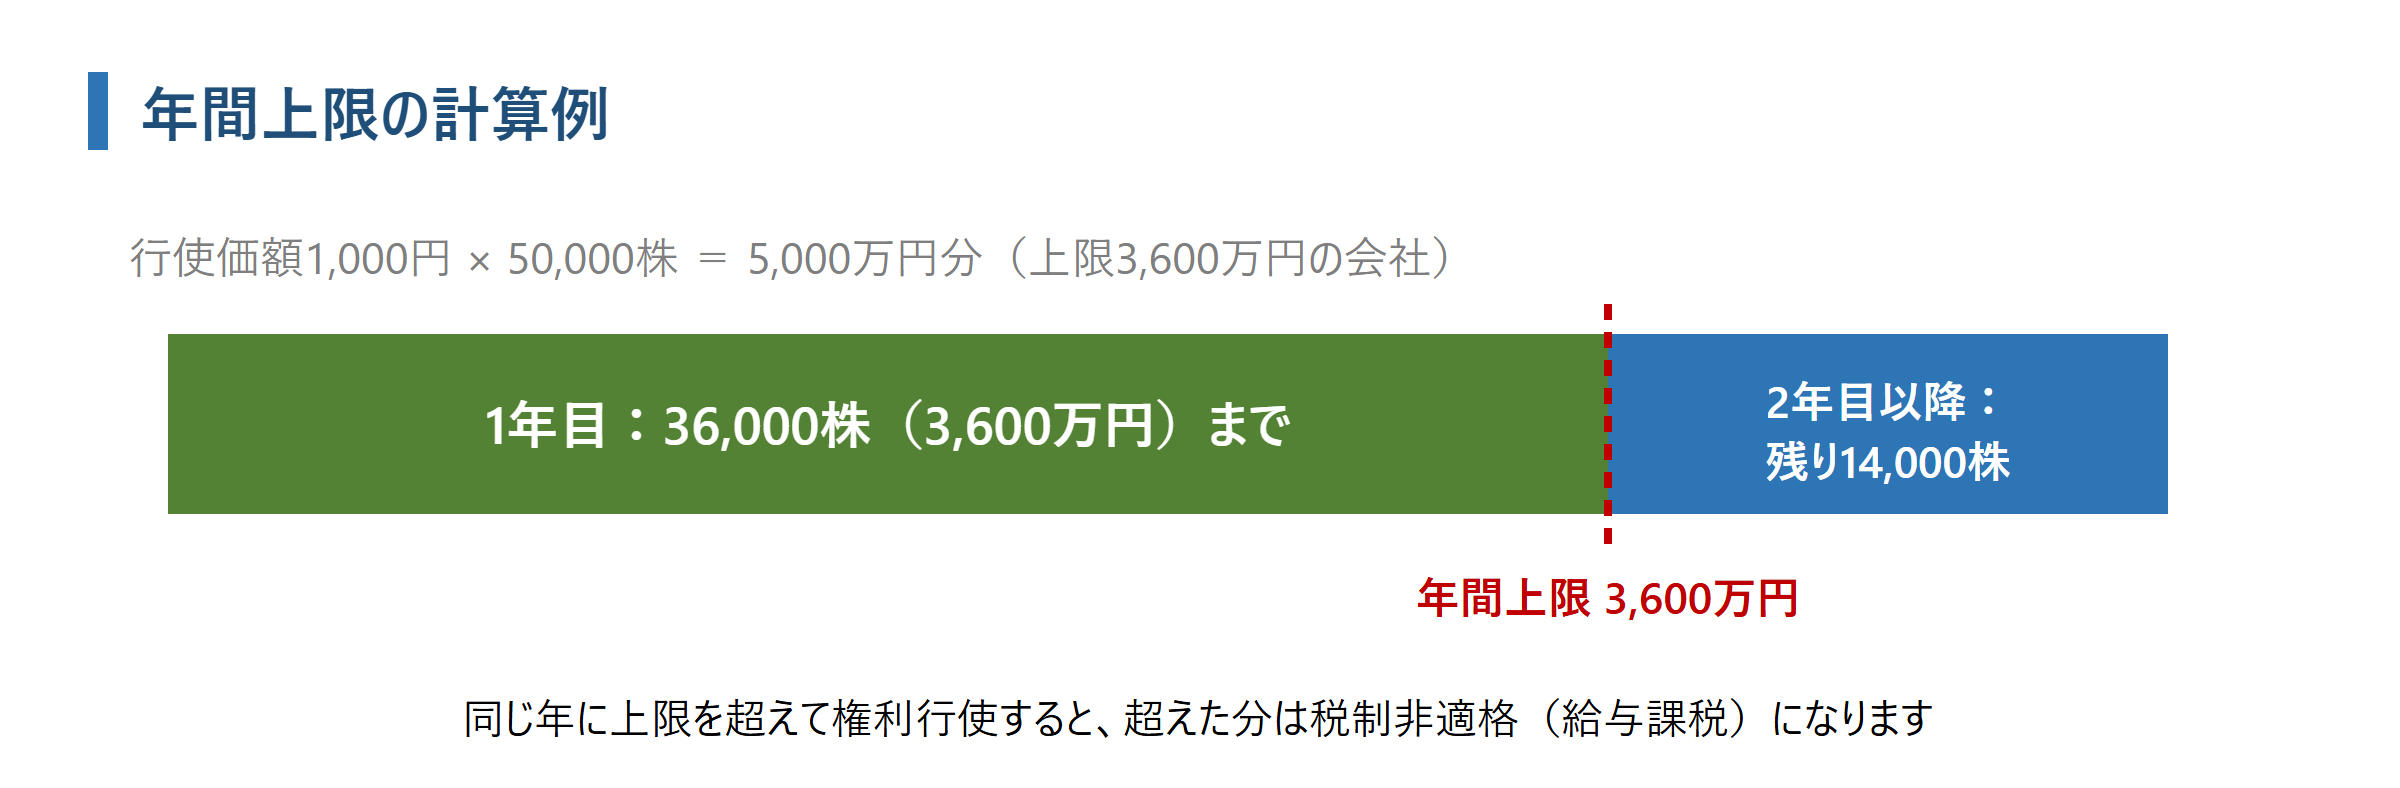
設立から5年以上20年未満の非上場会社(上限3,600万円)が、行使価額1株1,000円の税制適格ストックオプションを、1人に50,000株分付与したとします。
- 付与した分をすべて権利行使する場合の行使価額の合計:1,000円×50,000株=5,000万円
- 1年間に権利行使できるのは3,600万円分(36,000株)までです。残りの14,000株(1,400万円分)は、翌年以降に権利行使すれば税制適格のままです。
- 同じ年に上限を超えて権利行使すると、超えた分は税制非適格となり、給与として課税されます。
上場直後に一度に権利行使できない場合があるため、付与する株数を決めるときに、年間上限で何年に分けて権利行使することになるかを確認しておくと安心です。
⑥行使価額:割当契約の締結時の株価以上
1株あたりの行使価額は、割当契約を締結した時の1株あたりの価額(株価)以上である必要があります。
非上場会社の株価には市場価格がないため、どのように株価を算定するかが問題になります。2023年5月に国税庁が通達を改正し、税制適格ストックオプションの行使価額を決めるための株価の算定方法(特例方式、いわゆるセーフハーバールール)を示しました。優先株式で資金調達しているスタートアップでは、この方法によると普通株式の株価が低く算定され、条件によっては行使価額を1円にすることも認められます。算定方法と、公正価値との使い分けは第4回で詳しく解説します。
間違いやすい点 基準は「割当契約を締結した日」の株価
| よくある誤解 | 正しい扱い |
|---|---|
| 行使価額は、付与決議の日の株価以上にすればよい | 基準は割当契約を締結した日の株価です。ただし、締結日が付与決議の日(または募集事項の決定の決議の日)から6か月以内であれば、決議の日の株価を基準にしてよいとされています(国税庁) |
| 付与決議の後に増資をしても、行使価額は見直さなくてよい | 6か月を超えてから割当契約を締結する場合、その間の増資などで株価が上がると、決議時の株価で決めた行使価額が要件を満たさなくなることがあります |
⑦譲渡禁止:ストックオプションを譲渡できないこと
割当契約で、ストックオプションを譲渡してはならないと定める必要があります。通常の発行では問題になることはほとんどありません。
問題になりやすいのはM&Aのときです。買い手が未行使のストックオプションを買い取るために譲渡を認めると、税制適格の要件を満たさなくなり、売却した付与対象者は給与として課税されます(国税庁の質疑応答事例「被買収会社の従業員に付与されたストックオプションを買収会社が買い取る場合の課税関係」)。M&Aのときのストックオプションの扱いは第8回で解説します。
【参考】税制非適格ストックオプションでも、譲渡制限を付けずに無償で付与すると、付与時に給与として課税されることがあります。税制適格の要件とは別に、実務上は必ず譲渡制限を付けます。
自社のストックオプションが税制適格の要件を満たしているか確認したい方は、30分の無料相談をご利用ください。
「どう権利行使・保管するか」の要件
⑧決議どおりの交付:決議した内容と違う形で株式を交付しないこと
権利行使による株式の交付は、発行時に決議した内容(会社法第238条第1項に定める募集事項)に反しない形で行う必要があります。具体的には、株式の種類と数、行使価額、権利行使期間、無償であること、割当日などです。
実務では、株主総会議事録などの決議内容だけでなく、割当契約書と登記の内容も一致している必要があります。
間違いやすい点 発行した後に、要件に関わる内容を変更しない
| よくある誤解 | 正しい扱い |
|---|---|
| 株主総会で決議し直せば、発行した後に条件を変更しても税制適格のまま | 要件に関わる内容を変更すると、改めて株主総会の決議を経ても、原則として税制非適格になります(後半の「典型的な事例」の事例2)。当初の契約の範囲を超えない変更なら認められる場合もあるため、変更前に弁護士・司法書士に確認してください |
⑨株式の保管:証券会社等または発行会社が保管すること
権利行使で取得した株式は、次のいずれかの方法で保管・管理する必要があります。
- 証券会社などの金融商品取引業者に保管を委託する
- 発行会社が、法令に定める方法で管理する(令和6年度改正で追加。非上場会社の譲渡制限株式が対象)
上場した後に権利行使する場合は、株式が証券保管振替機構で管理されるため、実務上問題になることはまずありません。問題になるのは、上場前やM&Aの際に権利行使を認める場合です。以前は証券会社に保管を委託する手間と費用が負担となり、M&Aの際に税制適格のまま権利行使することを断念する例もありました。令和6年度改正で発行会社による管理が認められ、この問題が軽くなりました。発行会社による管理の方法と様式の例は、経済産業省のホームページで公開されています。なお、株式を管理する発行会社は、毎年1月31日までに、管理している株式の異動状況に関する調書を税務署に提出する必要があります。
間違いやすい点 発行会社が管理する株式は、売却できる相手が限られる
| よくある誤解 | 正しい扱い |
|---|---|
| 発行会社が管理している株式も、誰にでも売却できる | 売却の方法は、①証券会社などに売却を委託する、②法人に売却する(国内で代金を受け取る場合に限る)、の2つに限られます。創業者・役員・ほかの従業員など、個人に直接売却することは、発行会社との取決めで認められていません(租税特別措置法施行令第19条の3) |
| M&Aのときに、買収会社に売却することはできない | 買収会社などの法人への売却は、国内で代金を受け取る場合には認められます |
| 管理をやめれば、株式を自由に扱える | 管理の契約を解約した場合や、個人に贈与した場合などは、その時の時価で株式を売却したものとみなして課税されます(租税特別措置法第29条の2第4項) |
令和5年度・6年度改正のまとめ
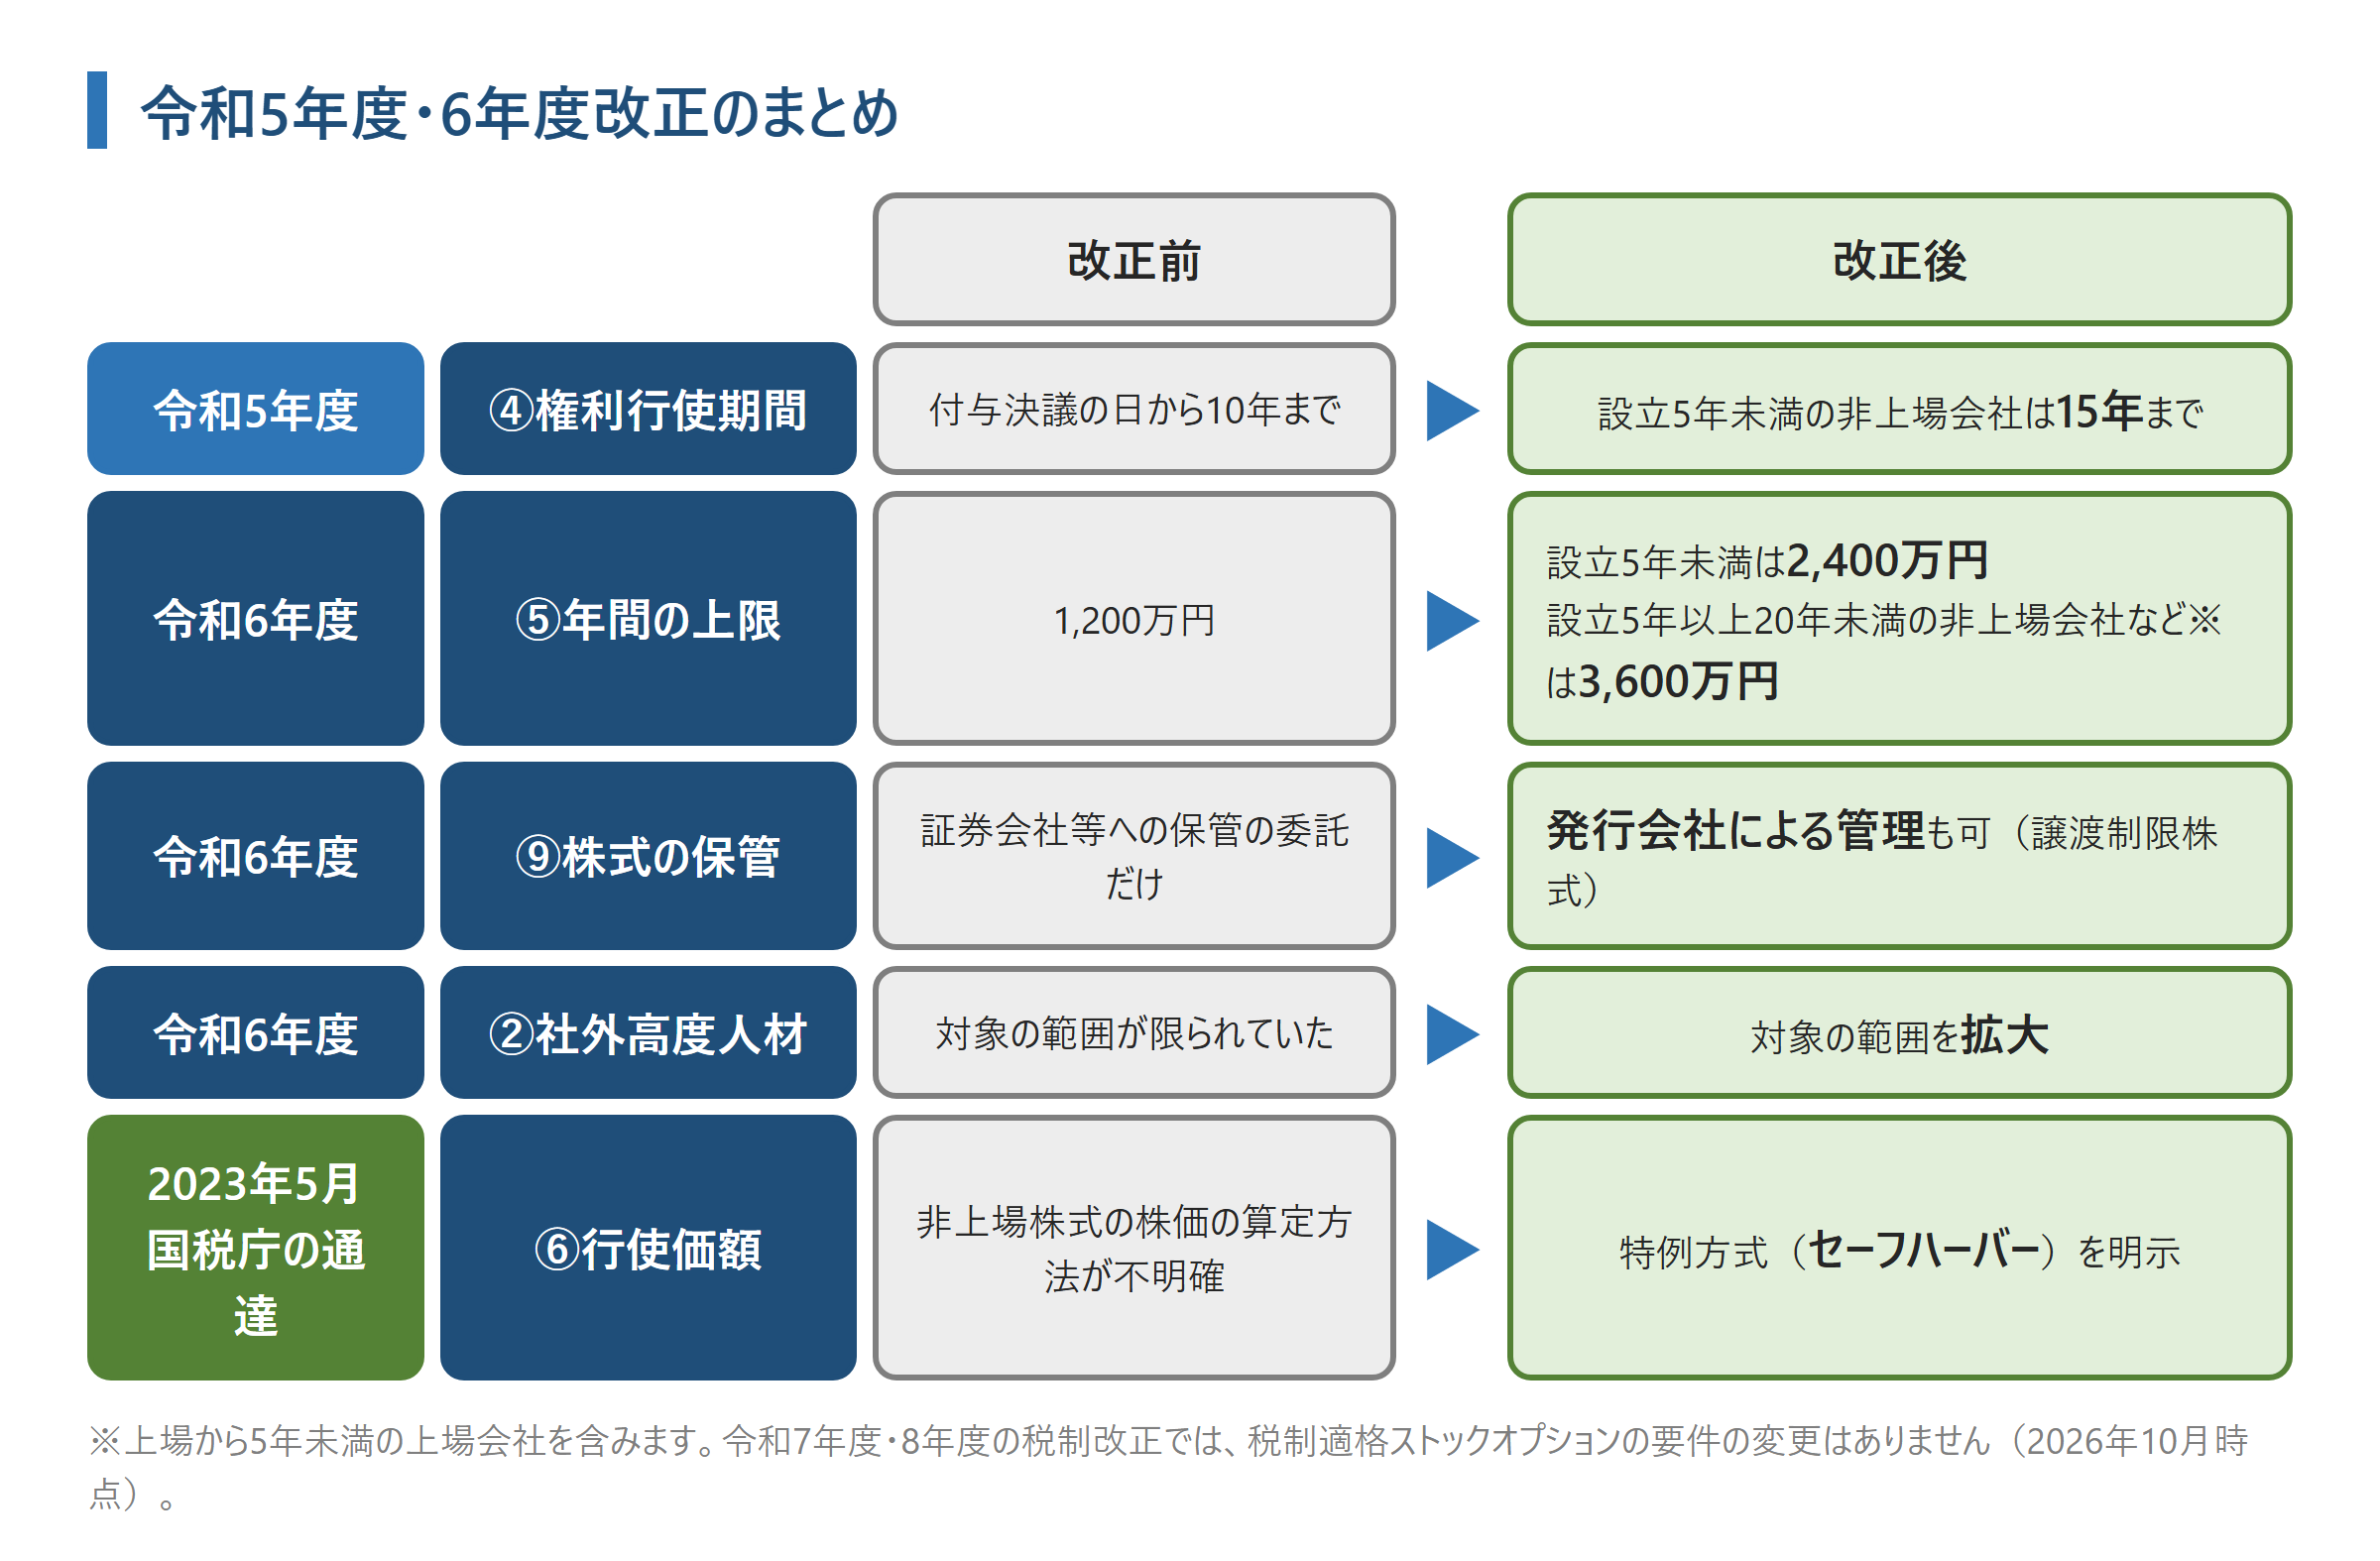
令和7年度・令和8年度の税制改正では、税制適格ストックオプションの要件は変わっていません。この記事は2026年10月時点の法令にもとづいています。
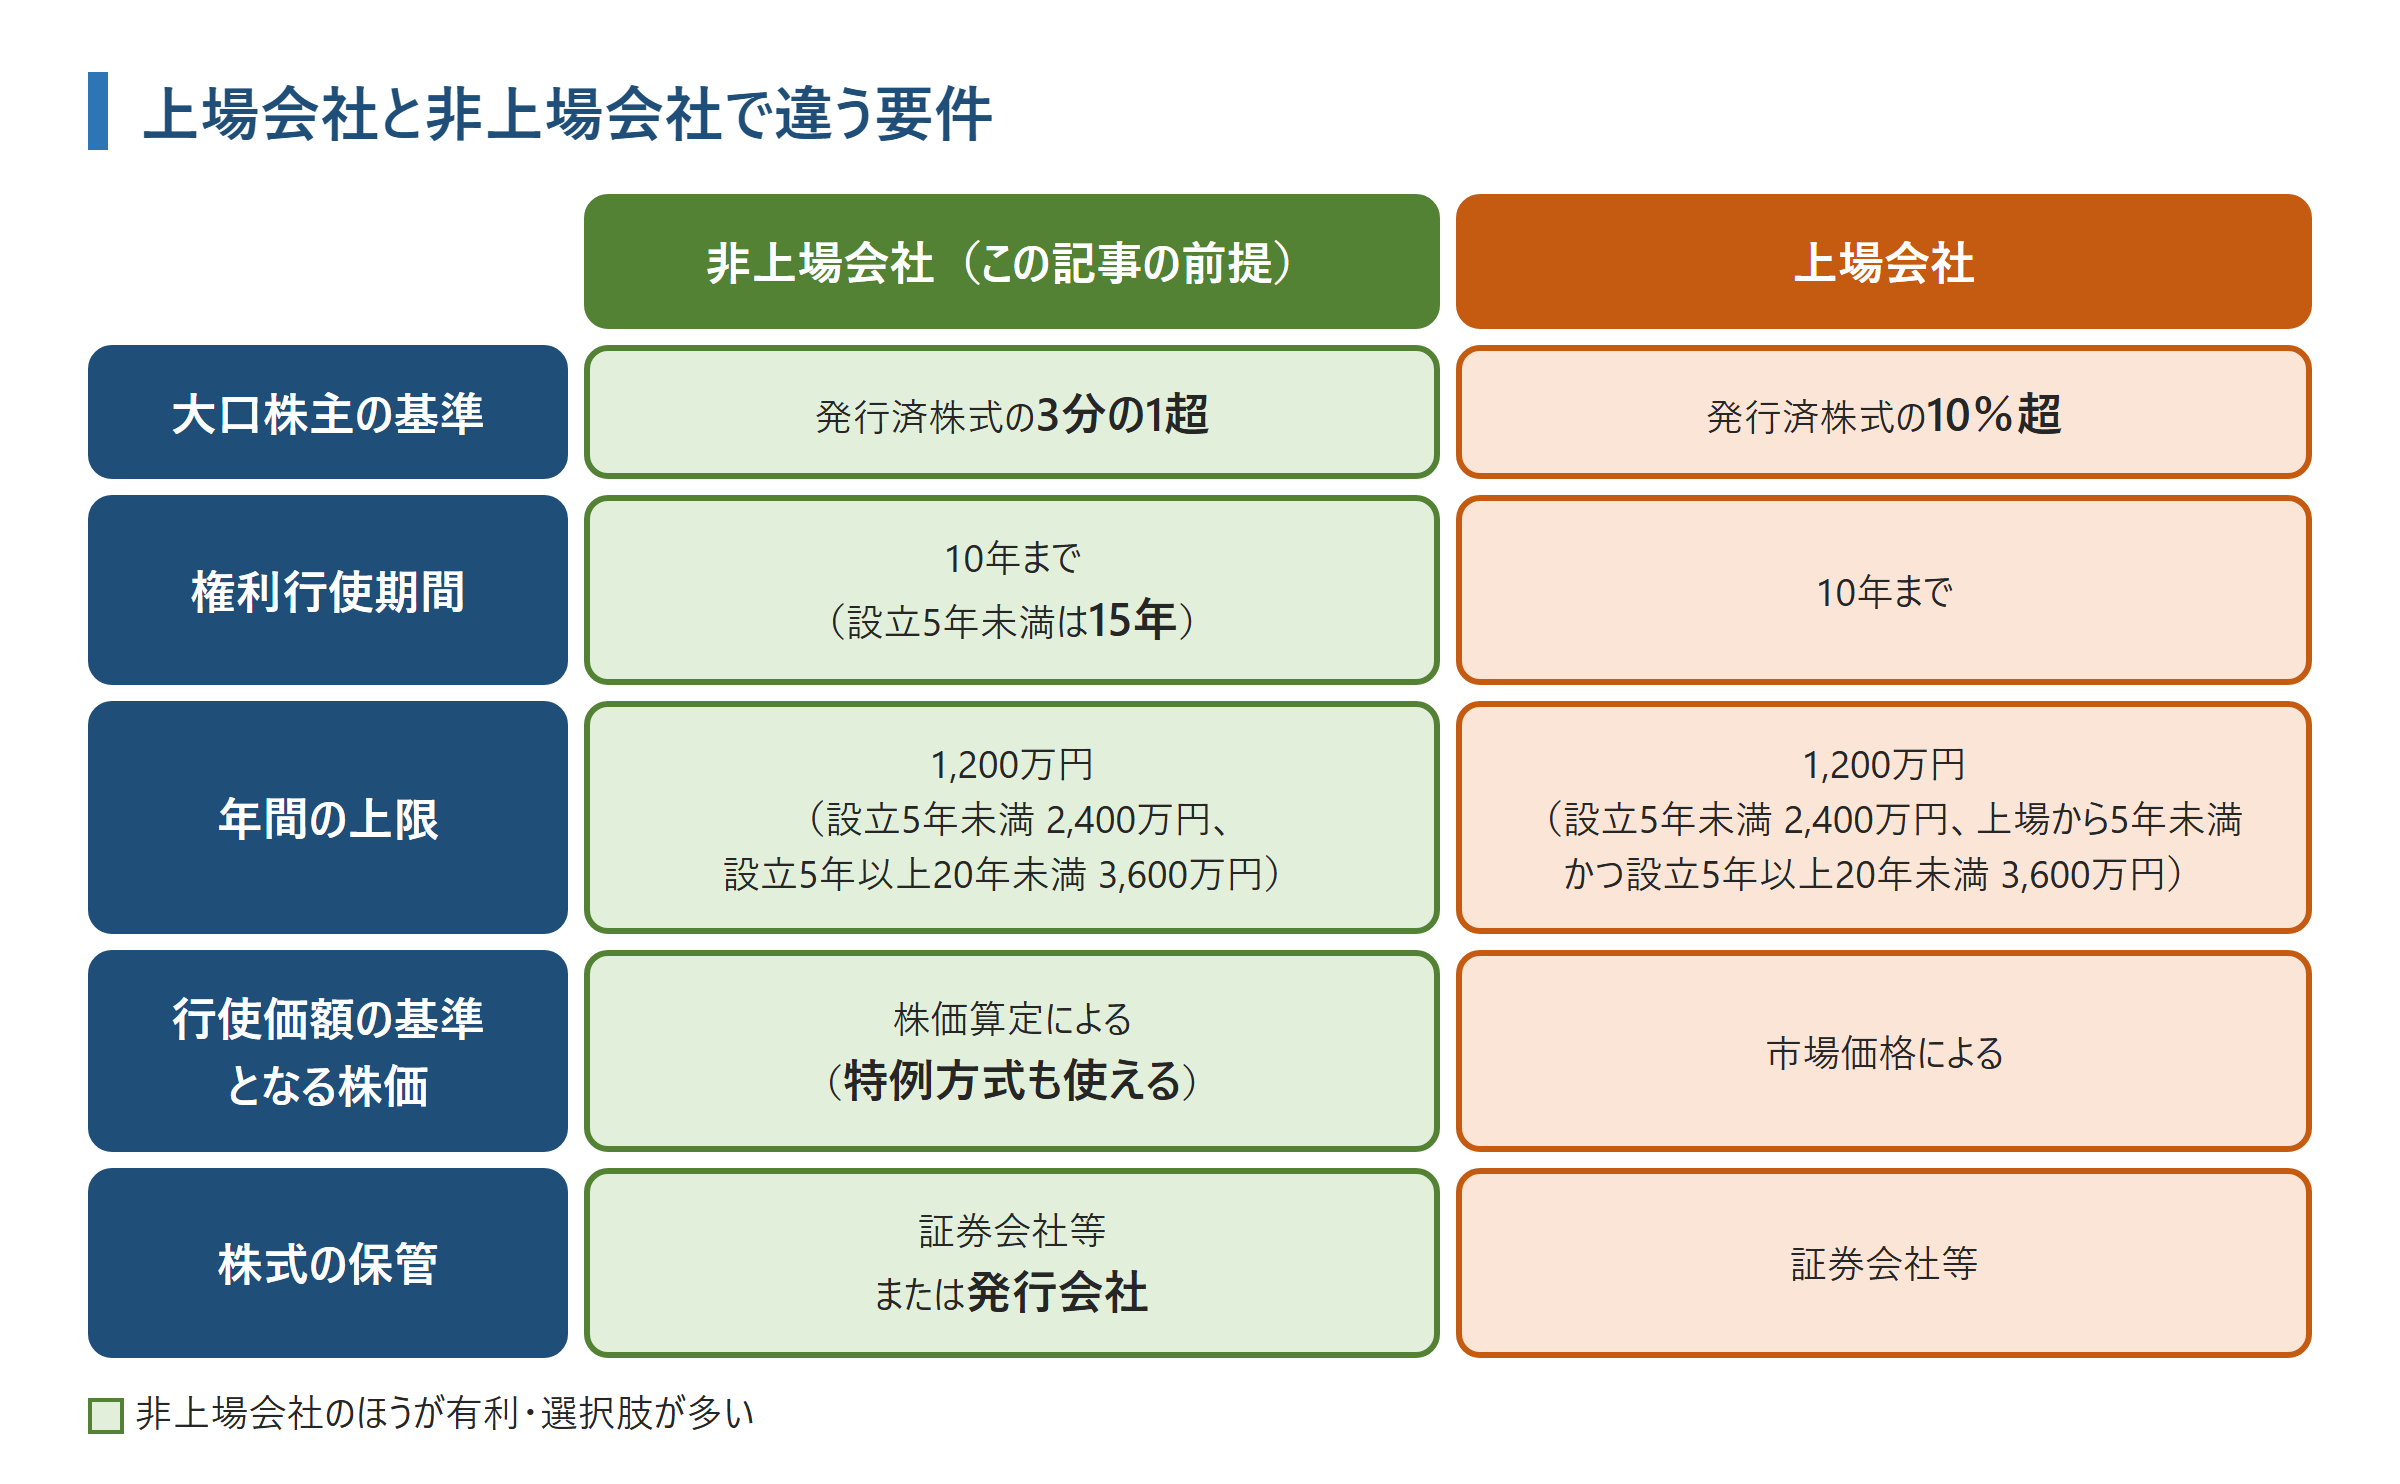
上場会社と非上場会社で違う要件
この記事は非上場会社を前提に解説していますが、上場した後に発行するストックオプションでは、次の点が違います。
要件を満たさなかったときどうなるか
要件を1つでも満たさない場合、そのストックオプションは税制非適格ストックオプションとして扱われます。付与された人は、権利行使時の値上がり益に給与として課税され(最大約55%)、発行会社には源泉徴収の義務が生じます。
付与時には要件を満たしていても、年間の上限を超えて権利行使した分などは、その分だけ税制非適格になります。付与された人にとっては、想定していなかった税金を、株式を売る前に払うことになりかねません。
要件を満たさず税制非適格になってしまう典型的な事例
実務でよく見かける、税制非適格になってしまう典型的な例を紹介します。いずれも発行の時点では気づきにくく、上場準備の段階や権利行使の直前になって初めて問題が分かることが少なくありません。
事例1:社長の親族に付与した
発行済株式の3分の1超を持つ社長(大口株主)の配偶者が取締役を務めており、ほかの役員・従業員と同じ回のストックオプションを付与した例です。
大口株主の配偶者・子などの親族(特別関係者)は、取締役・従業員であっても付与対象者(要件②)になれません。この場合、税制非適格になるのは親族に付与した分だけで、同じ回のほかの人の分は税制適格のままです。ただし親族本人は権利行使時に給与として課税され、会社には源泉徴収の義務が生じます。親族にも付与する場合は、最初から税制非適格ストックオプションや有償ストックオプションとして設計するかを検討します。
事例2:発行した後に、株主総会で行使価額を変更した
ストックオプションを発行した後、資金調達の条件が変わったことなどから、株主総会の決議で行使価額を変更した例です。
行使価額は税制適格の要件(⑥)に直結する内容です。発行した後に要件に関わる内容を変更すると、改めて株主総会の決議を経ても、原則として税制非適格になります。行使価額を見直したい場合は、変更ではなく新たに発行し直す方法などを、専門家と検討する必要があります。
事例3:権利行使期間の終わりを「10年後の同じ日付」にした
付与決議の日が2026年1月31日のストックオプションで、権利行使期間の終わりを「2036年1月31日まで」と定めた例です。
要件は「付与決議の日後10年を経過する日まで」なので、終わりは2036年1月30日です。10年後の同じ日付(応答日)まで権利行使できる定めにすると、1日だけ要件の範囲を超え、権利行使期間の要件(④)を満たさなくなります。
事例4:前回と同じ条件で発行したら、設立から5年を超えていた
設立4年目に権利行使期間を15年とするストックオプションを発行した会社が、設立6年目の2回目の発行でも、前回の発行要項・割当契約書をそのまま使った例です。
15年の特例を使えるのは、付与決議の日に設立から5年未満の会社だけです。2回目の付与決議の日には設立から5年を超えていたため、権利行使期間が10年を超える定めとなり、要件(④)を満たさなくなります。年間の上限の区分も設立からの年数で変わるため、前回の書類を使うときは、付与決議の日の時点の区分で確認し直す必要があります。
事例5:付与決議の日と割当日を取り違えた
権利行使期間を、付与決議の日ではなく割当日(ストックオプションを割り当てた日)から数えてしまった例です。たとえば付与決議の日が2026年1月31日、割当日が2026年2月15日で、権利行使期間を「割当日から10年を経過する日まで」(2036年2月14日まで)と定めると、要件の終わり(2036年1月30日)を超えてしまいます。
期間の始まりを要件より遅くすることは問題ありませんが、終わりが要件より後になると、要件(④)を満たしません。権利行使期間は、必ず付与決議の日を基準に数えます。どの決議の日が「付与決議の日」に当たるかは発行の手続きの進め方によって異なるため、専門家に確認してください。
付与した後の管理:税制適格を失わないために
年間の権利行使額を管理する
付与された人が年間の上限を超えないよう、会社が権利行使を受け付ける段階で上限を超えていないか確認できる仕組みにしておくことが望まれます。複数の回のストックオプションを持つ人は、回ごとではなく合計で管理します。
書類の内容をそろえる
株主総会議事録、発行要項、割当契約書、登記の内容が一致しているかを、発行時に確認します。以前の書類を流用するときは、とくに注意が必要です。
調書を提出する
税制適格ストックオプションを付与した会社は、付与の翌年1月31日までに、税務署へ付与の調書を提出する必要があります。調書の種類と提出の手順は第7回・第9回で解説します。
退職・相続・M&Aのときの扱いを決めておく
付与した後に従業員が退職しても、付与対象者の要件(②)は付与決議の日で判定されるため、それだけで税制非適格になることはありません。相続も譲渡には当たりません。ただし多くの会社では、権利行使の条件として「権利行使時に在籍していること」などを定めているため、退職すると権利行使できなくなることがあります。退職・相続・M&Aのときの扱いは第8回で解説します。
税制適格ストックオプションの設計チェックリスト
発行前に確認すべき項目です。
誰に付与するか
□ 発行会社は国内の株式会社である
□ 付与対象者は、発行会社・子会社(50%超)の取締役・執行役・従業員である
□ 監査役・顧問・業務委託先が含まれていない(社外高度人材の場合は計画の認定を受けている)
□ 付与決議の日に、発行済株式の3分の1超を持つ人(大口株主)とその親族が含まれていない
どんな条件にするか
□ 発行要項に、無償であることが記載されている
□ 権利行使期間は、付与決議の日から2年を経過した日から10年(または15年)を経過する日までの範囲にある(日付の数え方を専門家に確認した)
□ 年間の権利行使額の上限(1,200万円・2,400万円・3,600万円)が、自社の区分に合った金額で契約に定められている
□ 行使価額は、割当契約の締結時の株価以上である(株価算定書を取得した。第三者による算定が望ましい)
□ 特例方式(セーフハーバー)を使う場合、株式報酬費用が生じるかを確認した(第4回・第7回)
□ 割当契約で譲渡が禁止されている
どう権利行使・保管するか
□ 株主総会議事録・発行要項・割当契約書・登記の内容が一致している
□ 権利行使で取得した株式の保管方法(証券会社等または発行会社)が定められている
□ 年間の上限を管理する方法と、付与の調書を提出する担当を決めている
このチェックリストは一般的な確認事項をまとめたもので、個別の事案についての税務上の判断を示すものではありません。資本構成や付与対象者の状況によって結論が変わることがあります。具体的な設計は、必ず専門家にご相談ください。
税制適格ストックオプションの要件に関するよくある質問
Q1 大口株主の親族にも付与したい場合、発行を2回に分ける必要がありますか?
いいえ。要件は付与対象者ごとに判定されるため、内容が同じであれば1回の発行で付与できます。親族の分だけが税制非適格になります。
Q2 監査役に税制適格ストックオプションを付与できますか?
いいえ。付与対象者は取締役・執行役・従業員などに限られ、監査役は含まれません。監査役に付与する場合は、有償ストックオプションか税制非適格ストックオプションを検討します。
Q3 従業員が退職したら、税制適格ではなくなりますか?
いいえ。付与対象者の要件は付与決議の日で判定されるため、退職しても税制適格のままです。ただし権利行使の条件で在籍を求めている場合は、退職すると権利行使できなくなります(第8回)。
Q4 要件を満たしていなかったことが後で分かった場合、どうなりますか?
税制非適格ストックオプションとして扱われ、権利行使時の値上がり益に給与として課税されます。発行会社には源泉徴収の義務が生じます。発行前に専門家の確認を受けることが重要です。
Q5 上場会社と非上場会社で、要件は違いますか?
多くの要件は共通ですが、大口株主の基準(上場会社は10%超、非上場会社は3分の1超)や、権利行使期間15年・年間上限の引上げの対象が異なります。この記事では非上場会社の場合を中心に解説しています。
まとめ
- 税制適格ストックオプションの要件は9項目あり、すべてを満たす必要があります。
- 「誰に」「どんな条件で」「どう権利行使・保管するか」に分けて設計し、日付や金額などの形式的な誤りにも注意が必要です。
- 令和5年度・6年度改正で、権利行使期間・年間上限・株式の保管・社外高度人材の要件が緩和されました。
- 発行した後も、年間上限の管理や調書の提出など、税制適格を失わないための管理が必要です。
- 次回(第4回)は、要件⑥の行使価額をどう決めるか、セーフハーバーと1円ストックオプションを解説します。
専門家への相談
ストックオプションは、発行して終わりではなく、設計段階での判断がその後の会計・税務・上場準備に大きな影響を与える制度です。経験豊富な専門家に相談されることをお勧めします。
Gemstone石割公認会計士事務所が選ばれる理由
・圧倒的な算定実績: 累計1000件超、直近2025年には年間139件の算定・評価業務を担当。IPO準備企業特有の複雑な資本政策にも精通したエキスパートが直接対応します。
・上場審査を見据えた品質: 2018年以降、累計30社超のIPOに関与。監査法人レビューにも多数対応しており、算定を実施した案件について責任をもって最後まで対応します。
・最新税制への完全対応: ストックオプションのセーフハーバールールなど、最新の税制改正を踏まえた最適なアドバイスが可能です。
Gemstone石割公認会計士事務所では、ストックオプションの設計・評価と、ストックオプション発行のための株価算定を行っています。
→ ストックオプションのサービス → ストックオプション発行目的の株価算定 → 有償ストックオプション設計・評価
30分無料相談を実施しています
ご相談内容に応じて、次のような点を整理します。
- 貴社の状況で、税制適格ストックオプションが利用可能かの整理
- 税制適格ストックオプションの行使価額を1円にすべきかどうか
- 有償ストックオプションの評価額(公正価値)の考え方、実務上の留意点
- 行使価額設定のための株価算定
『まだ具体的なスケジュールが決まっていない』『概算費用だけ知りたい』という段階でのご相談も歓迎です。
スタートアップのためのストックオプション入門シリーズご案内
IPO準備企業向けに、ストックオプションの制度・税務・実務を全10回で体系的に解説しています。
1 ストックオプションとは?仕組み・目的・メリットとデメリット →こちら
2 ストックオプションの種類と税金の違い →こちら
3 税制適格ストックオプションの要件 → 今回です
4 税制適格SOの行使価額とセーフハーバー →こちら
5 有償ストックオプションとは →こちら
6 税制非適格ストックオプション →こちら
7 ストックオプションの会計・税務処理 →こちら
8 ストックオプションの権利行使条件 →こちら
9 ストックオプションの発行手続きと流れ →こちら
10 ストックオプション発行の専門家と費用 →こちら
本記事は一般的な制度解説を目的としており、個別の税務判断を示すものではありません。2026年10月時点の法令にもとづいています。
具体的な適用については専門家へご相談ください。
