
 長谷川好彦(公認会計士・社会保険労務士)
スタートアップのためのストックオプション入門シリーズ(全10回)の第6回です。
税制非適格ストックオプションとは、税制適格の要件を満たさないストックオプションのことです。
権利行使時に、値上がり益が給与として課税されるため、付与された人にとっては税制適格より不利になります。それでも、税制適格では対応できない相手や条件のために、実務では一定の場面で使われています。
第6回では、税制非適格ストックオプションの課税の仕組み、付与された人の手続き(源泉徴収と確定申告)、使われる場面、退職金型の1円ストックオプションと信託型ストックオプションの現状を解説します。3種類のストックオプションの比較は第2回、税制適格の要件は第3回で解説しています。
この記事のポイント(先に読む要約)
- 税制非適格ストックオプションは、権利行使時の値上がり益(株価-行使価額)に給与所得として課税されます(最大約55%)。売却時には、その後の値上がり益に譲渡所得として課税されます(20.315%)。
- 権利行使時には会社が源泉徴収を行います。給与の額などによっては、付与された人が確定申告をする必要があります。
- 使われるのは、税制適格の対象外の人に払込みなしで付与したい場合や、早期のM&Aを想定している場合です。
- 信託型ストックオプションは、2023年5月の国税庁のQ&A(問3)で権利行使時に給与として課税されるとの考え方が示され、新たに導入する例は少なくなっています(2026年11月時点)。
税制非適格ストックオプションとは
税制非適格ストックオプションとは、租税特別措置法第29条の2に定められた税制適格の要件を満たさないストックオプションです。
税法上は、税制適格以外はすべて「税制非適格」ですが、実務では、付与時に払込みのある有償ストックオプション(第5回)を区別して、無償で付与するものを税制非適格ストックオプションと呼ぶのが一般的です。
国税庁の「ストックオプションに対する課税(Q&A)」でも、「税制非適格ストックオプション(無償・有利発行型)」(問1)、「(有償型)」(問2)、「(信託型)」(問3)と分けて扱われています。この記事では、無償で付与するものを扱います。
税制非適格になる2つの道
税制非適格ストックオプションになるのは、次の2つの場合です。
- 最初から税制非適格として設計する:監査役や社外の協力者に付与する、権利行使期間を10年より長くするなど、税制適格の要件を満たさない条件で発行する
- 税制適格のつもりが要件を外れる:年間の権利行使額の上限を超えて権利行使した、行使価額が割当契約の締結時の株価を下回っていた、書類の内容が決議と一致していなかった、など
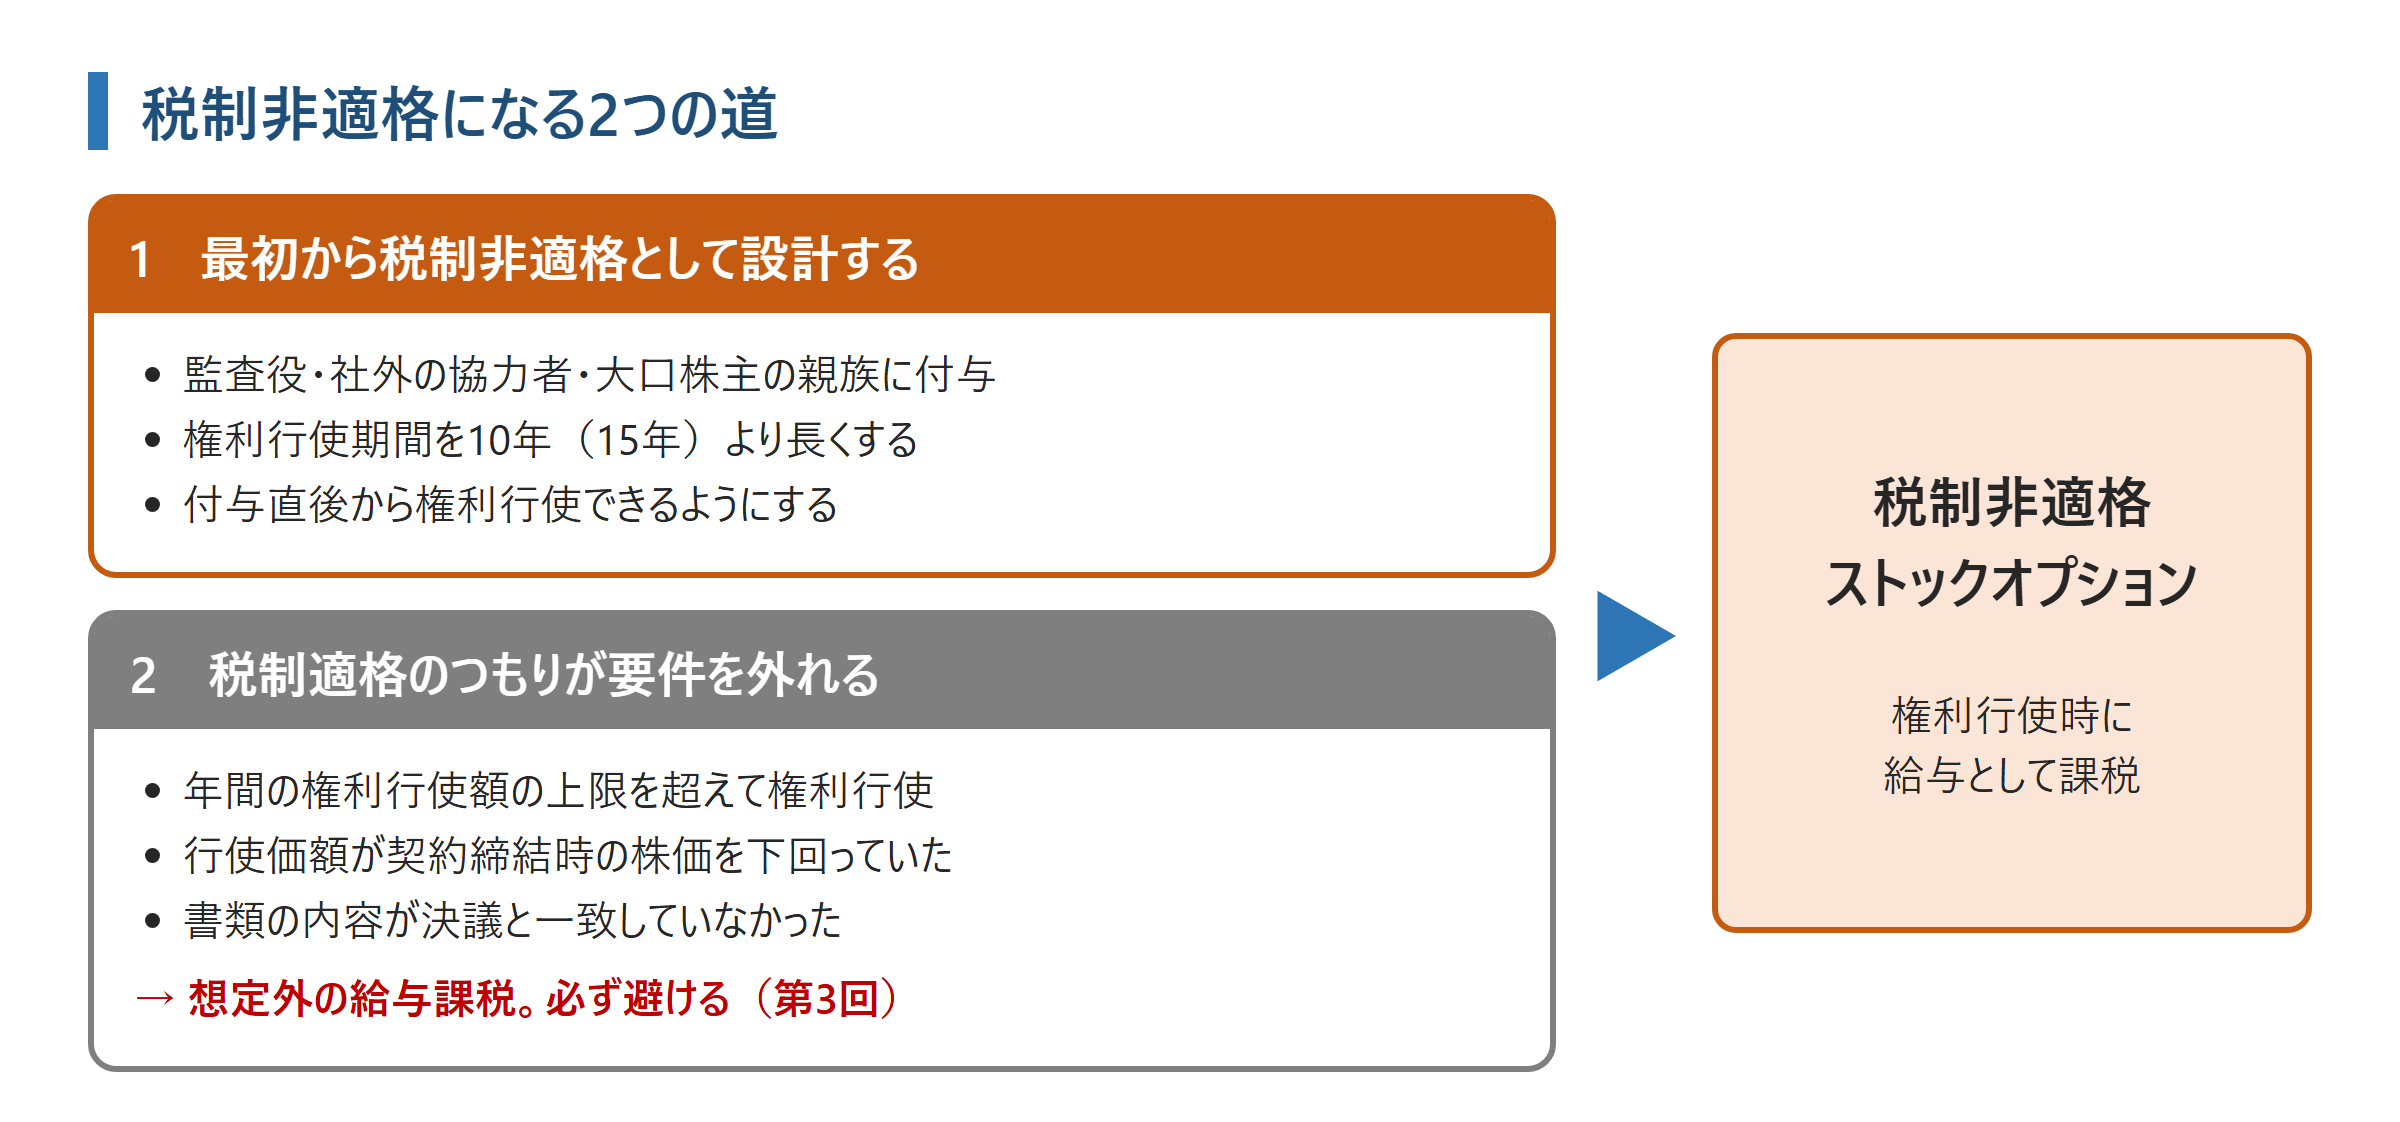
後者は、付与された人にとって想定外の税金が生じるため、とくに避けなければなりません。要件の確認と発行後の管理は第3回で解説しています。
課税の仕組み
権利行使時:値上がり益に給与として課税
税制非適格ストックオプションを権利行使すると、権利行使時の株価と行使価額の差額(利益①)が給与所得として課税されます(所得税法施行令84条3項、国税庁Q&A問1)。
譲渡制限が付いたストックオプションは付与時には譲渡して利益を得られないため、付与時ではなく権利行使した年の所得とされます。役員の場合も給与所得です。
社外の協力者の場合は、業務に関連して(請負契約などにもとづき)付与されたときは、事業所得または雑所得になります(所得税基本通達23~35共-6(1)ロ、国税庁Q&A問1の注2)。この場合、報酬・料金として源泉徴収の対象になることがあります。
給与所得はほかの所得と合算して課税されるため、税率は所得の額によって変わり、所得税・復興特別所得税・住民税の合計で最大約55%になります。
権利行使時の株価はどう決めるか
利益①の計算に使う「権利行使時の株価」は、非上場の会社では市場の株価がないため、所得税基本通達23~35共-9の例により算定します(国税庁Q&A問5)。最近(おおむね6か月以内)の売買実例(増資を含む)があればその価額、なければ純資産価額などを参考に算定します。
一定の条件のもとで、財産評価基本通達の例により算定した価額を使うこともできますが、その価額が会計上算定した普通株式の価額の2分の1以下となるような場合は「著しく不適当」として認められません。
【2026年11月 追記】国税庁では、取引相場のない株式の評価ルール(財産評価基本通達)の見直しの議論が進んでいます。見直しの結果は、税制非適格ストックオプションの権利行使時の株価の算定にも影響する可能性があります。議論の状況は第4回で紹介しています。
売却時:その後の値上がり益に譲渡所得として課税
権利行使で取得した株式を売却すると、売却価格と権利行使時の株価の差額(利益②)が譲渡所得として課税されます。税率は20.315%です。利益①はすでに権利行使時に課税されているため、売却時には利益②だけが課税されます。
数値例
第1回・第2回と同じ数値例(行使価額500円、権利行使時の株価3,000円、売却時の株価3,500円、1,000株)で計算します。
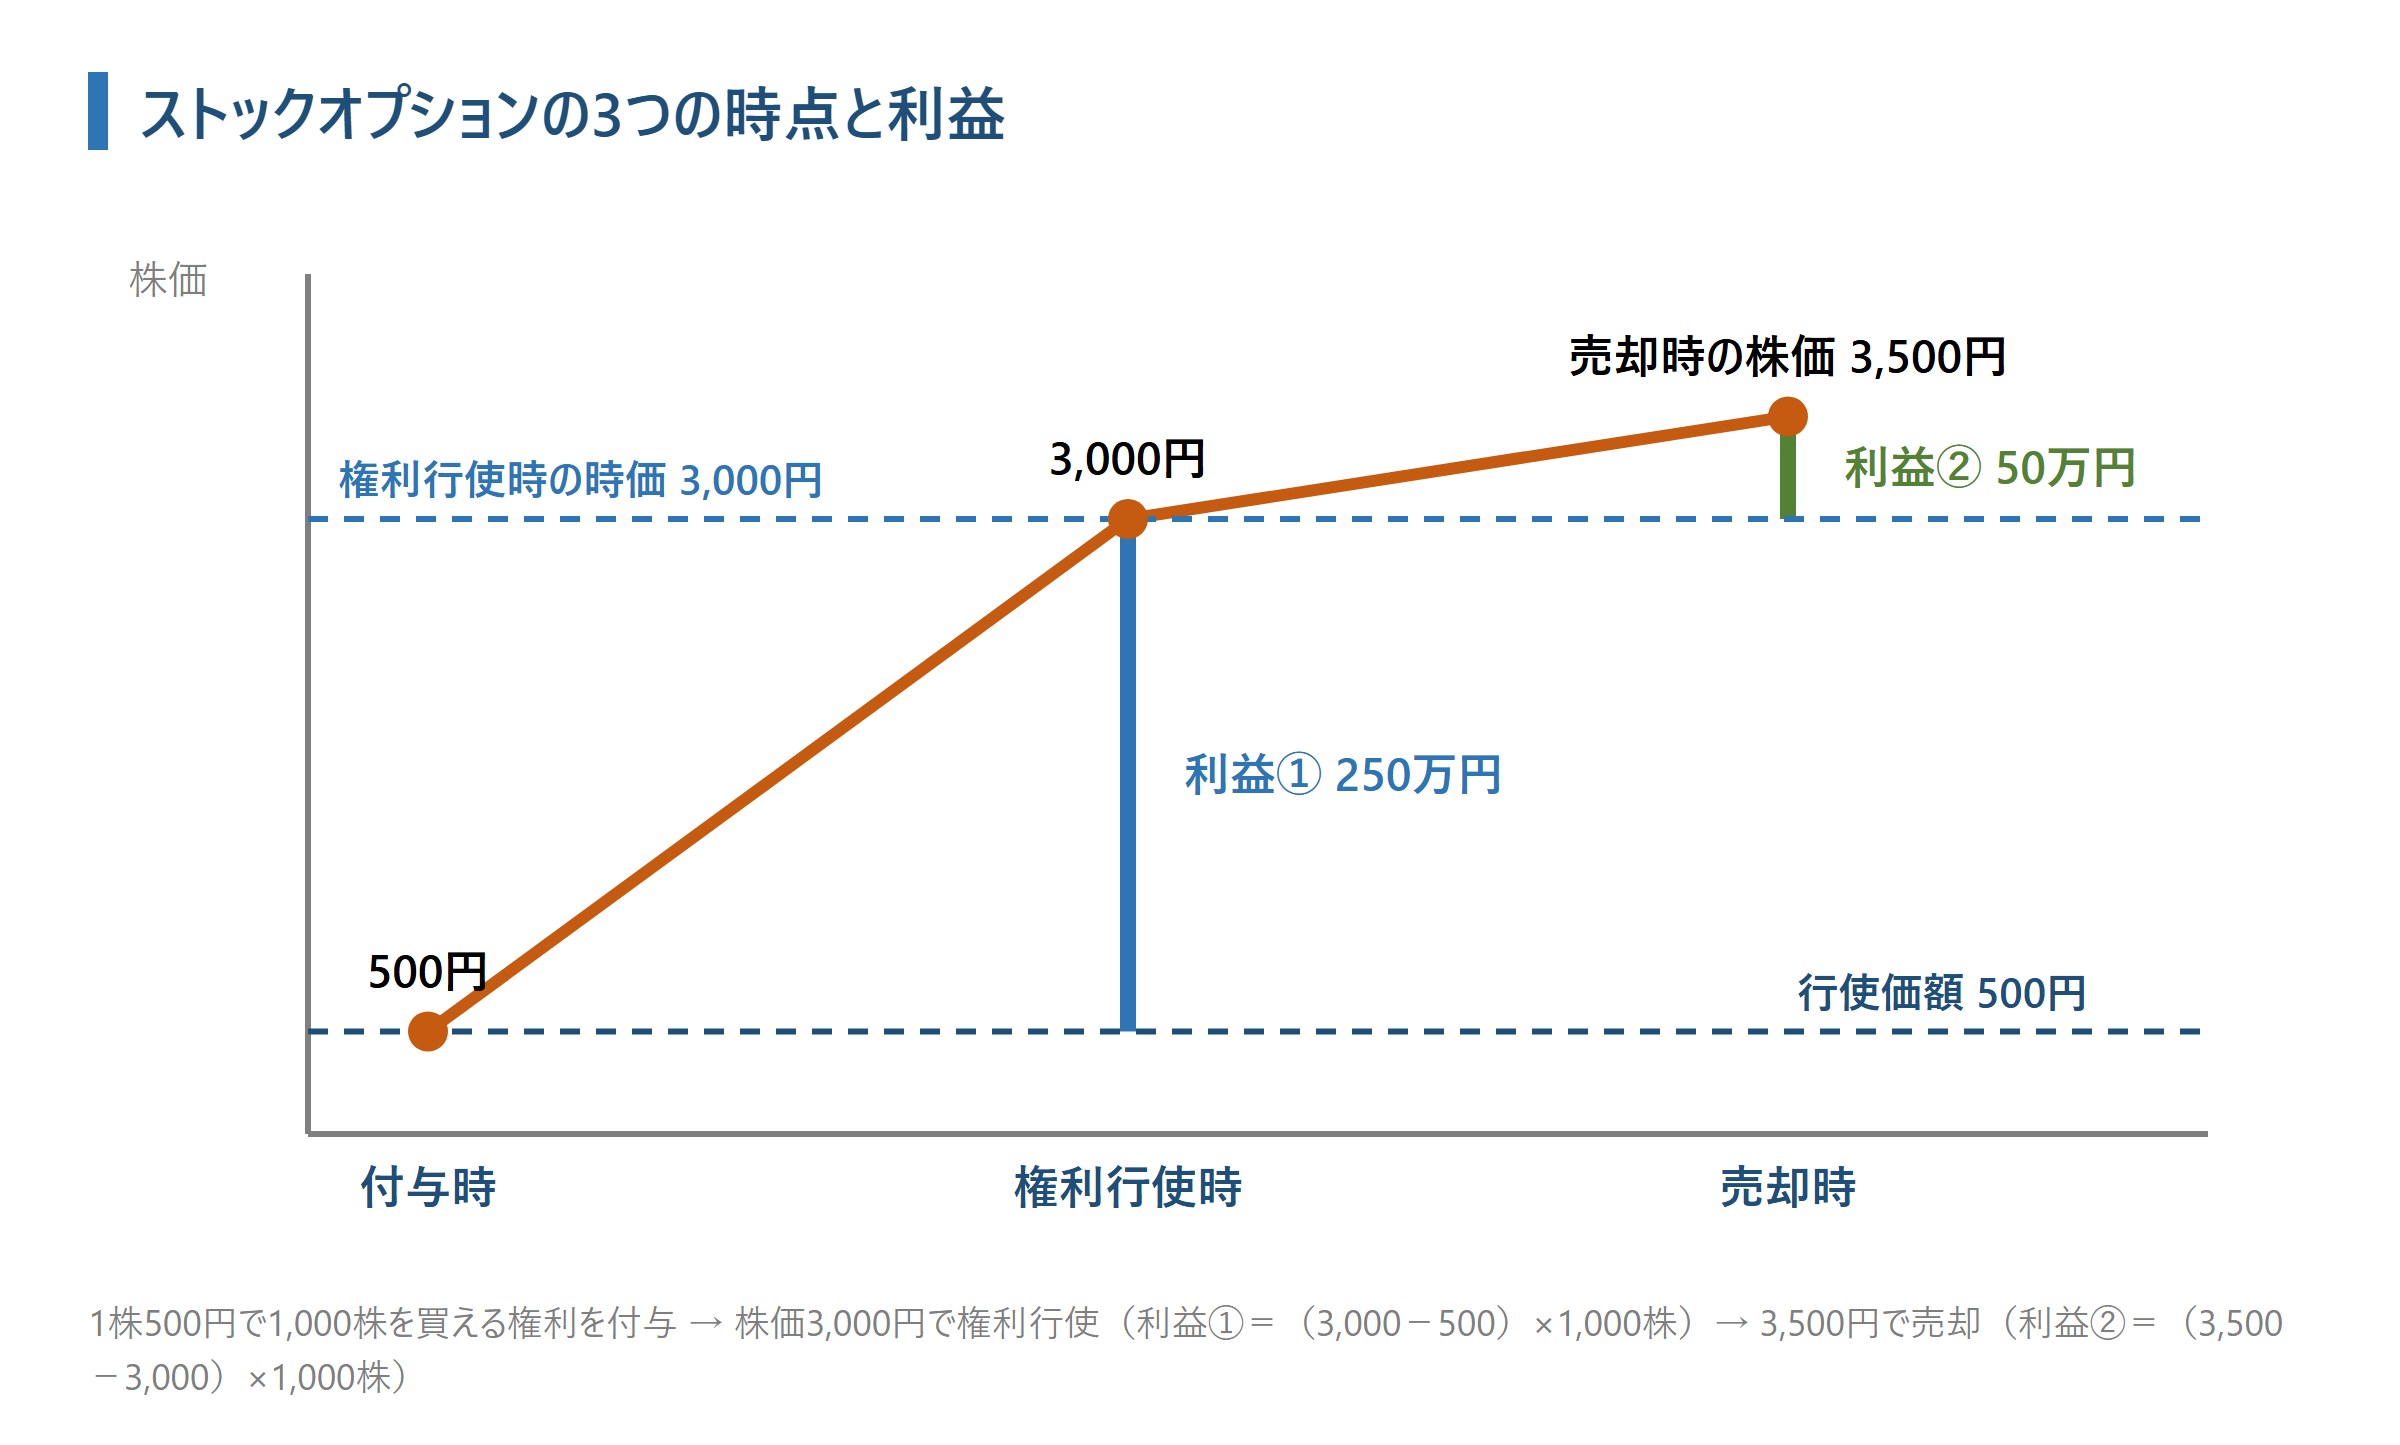
- 権利行使時:利益①(3,000円-500円)×1,000株=2,500,000円が給与所得として課税(税率が約30%の場合で約76万円、最大約55%の場合で約140万円)
- 売却時:利益②(3,500円-3,000円)×1,000株=500,000円が譲渡所得として課税(101,575円)
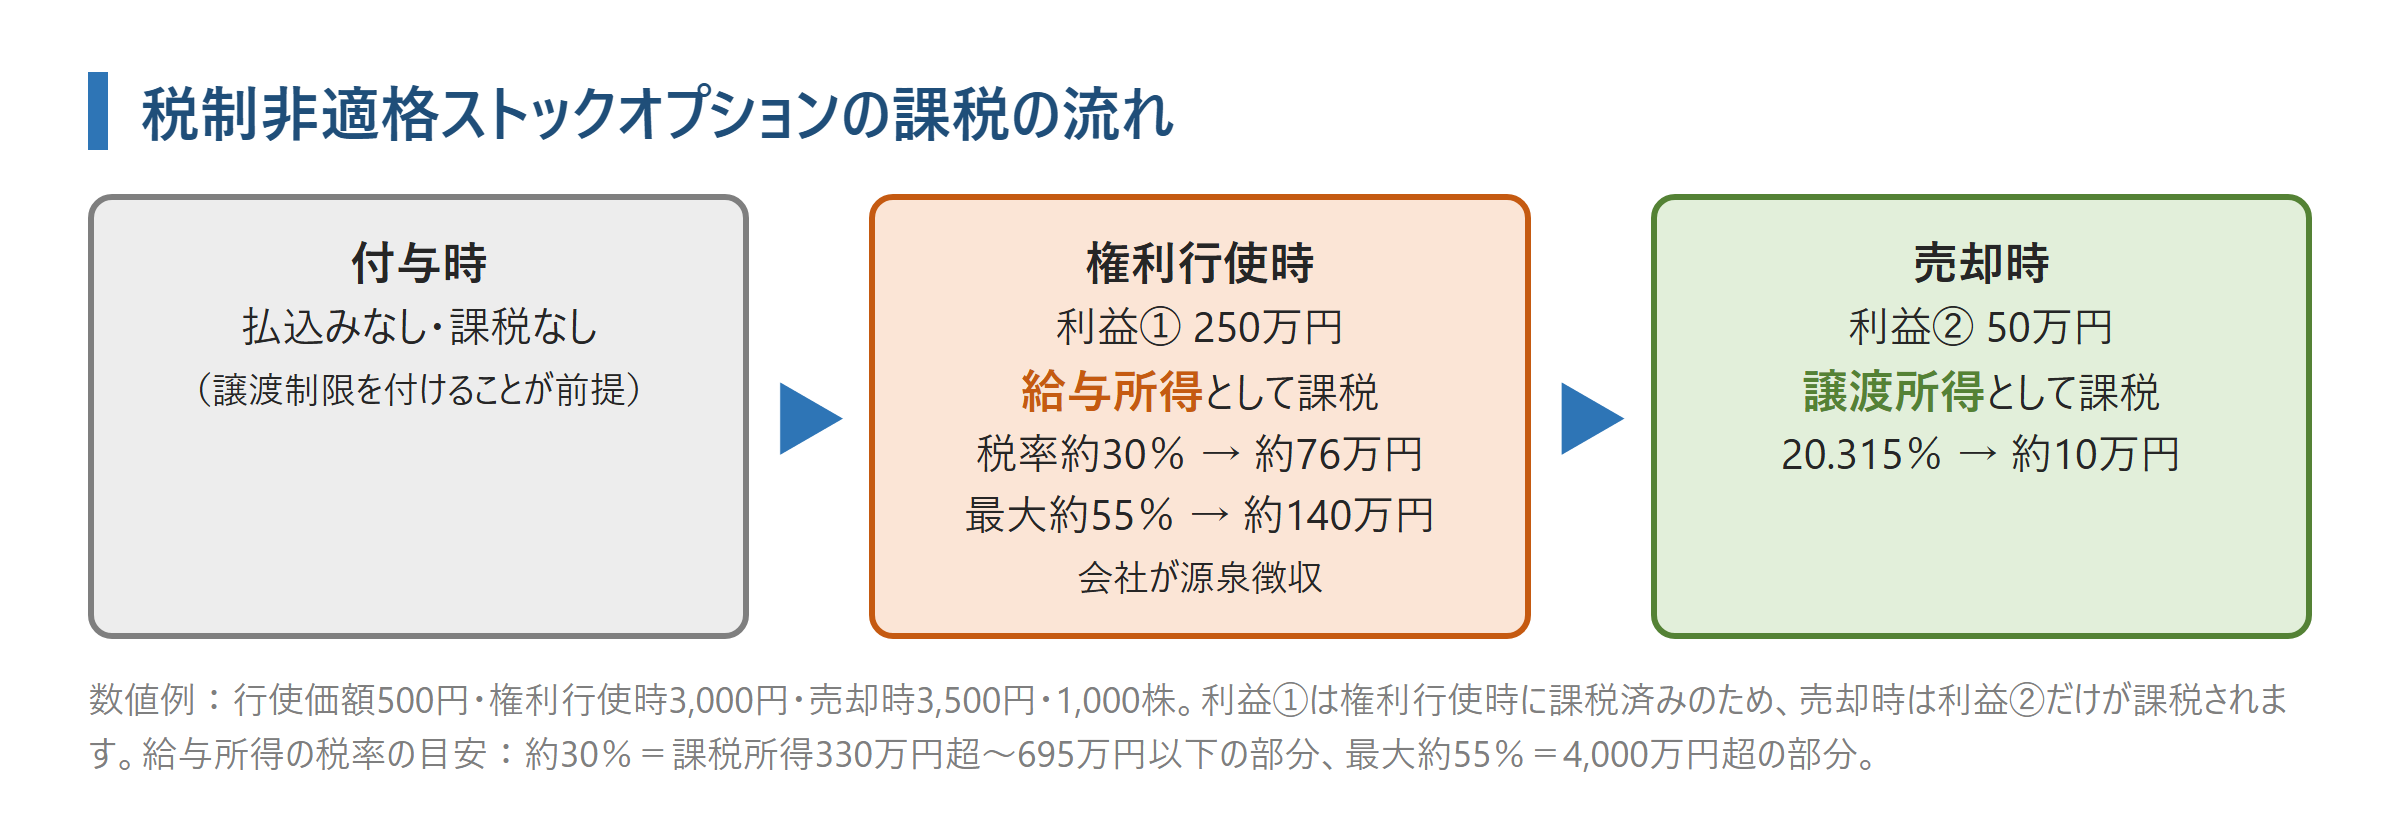
給与所得の税率は、利益①を含めたその年の課税所得金額によって段階的に上がります。この記事の税率は、すべて所得税・復興特別所得税・住民税(10%)を合わせたものです。
所得税の課税所得金額が330万円超〜695万円以下の部分は約30%、4,000万円超の部分は最大の約55%になります。
同じ数値例で税制適格の場合は、売却時に3,000,000円×20.315%=609,450円がかかるだけです。税額の比較は第2回の図3で示しています。
付与された人の手続き:源泉徴収と確定申告
権利行使時は、会社が源泉徴収する
役員・従業員が税制非適格ストックオプションを権利行使すると、会社は利益①を給与として扱い、所得税を源泉徴収します。付与された人は株式を受け取るだけで現金を受け取らないため、源泉徴収する所得税の分を、給与から差し引いたり、本人から預かったりする必要があります。
国税庁のQ&A(問4)では、源泉徴収をしていなかった場合は速やかに納付する必要があり、納付した税額は権利行使した人に求償できるとされています。求償しない場合は、その分が追加の給与となり、税額を割り増して計算(グロスアップ)することになります。
会社側の手続き(源泉徴収・調書・損金算入)は第7回で解説します。
確定申告が必要になる主な場合
多くの場合、権利行使時の給与は、会社の年末調整の対象に含まれます。ただし、次のような場合は、付与された人が自分で確定申告をする必要があります。
- その年の給与の収入(権利行使による利益①を含む)が2,000万円を超える場合(年末調整の対象外。所得税法121条1項)
- 退職した後に権利行使し、年末調整を受けられない場合
- 社外の協力者として付与され、雑所得や事業所得として課税される場合
- 取得した株式を売却した場合(上場株式を源泉徴収ありの特定口座で売却した場合を除く)。非上場株式の売却は、譲渡所得として確定申告が必要です
利益①は金額が大きくなりやすく、権利行使した年に税率が大きく上がることがあります。権利行使の時期や株数を、納税資金も含めて計画しておくことが大切です。
税制非適格ストックオプションを使うべきか、有償ストックオプションとどちらがよいかを整理したい方は、30分の無料相談をご利用ください。
税制非適格ストックオプションが使われる場面
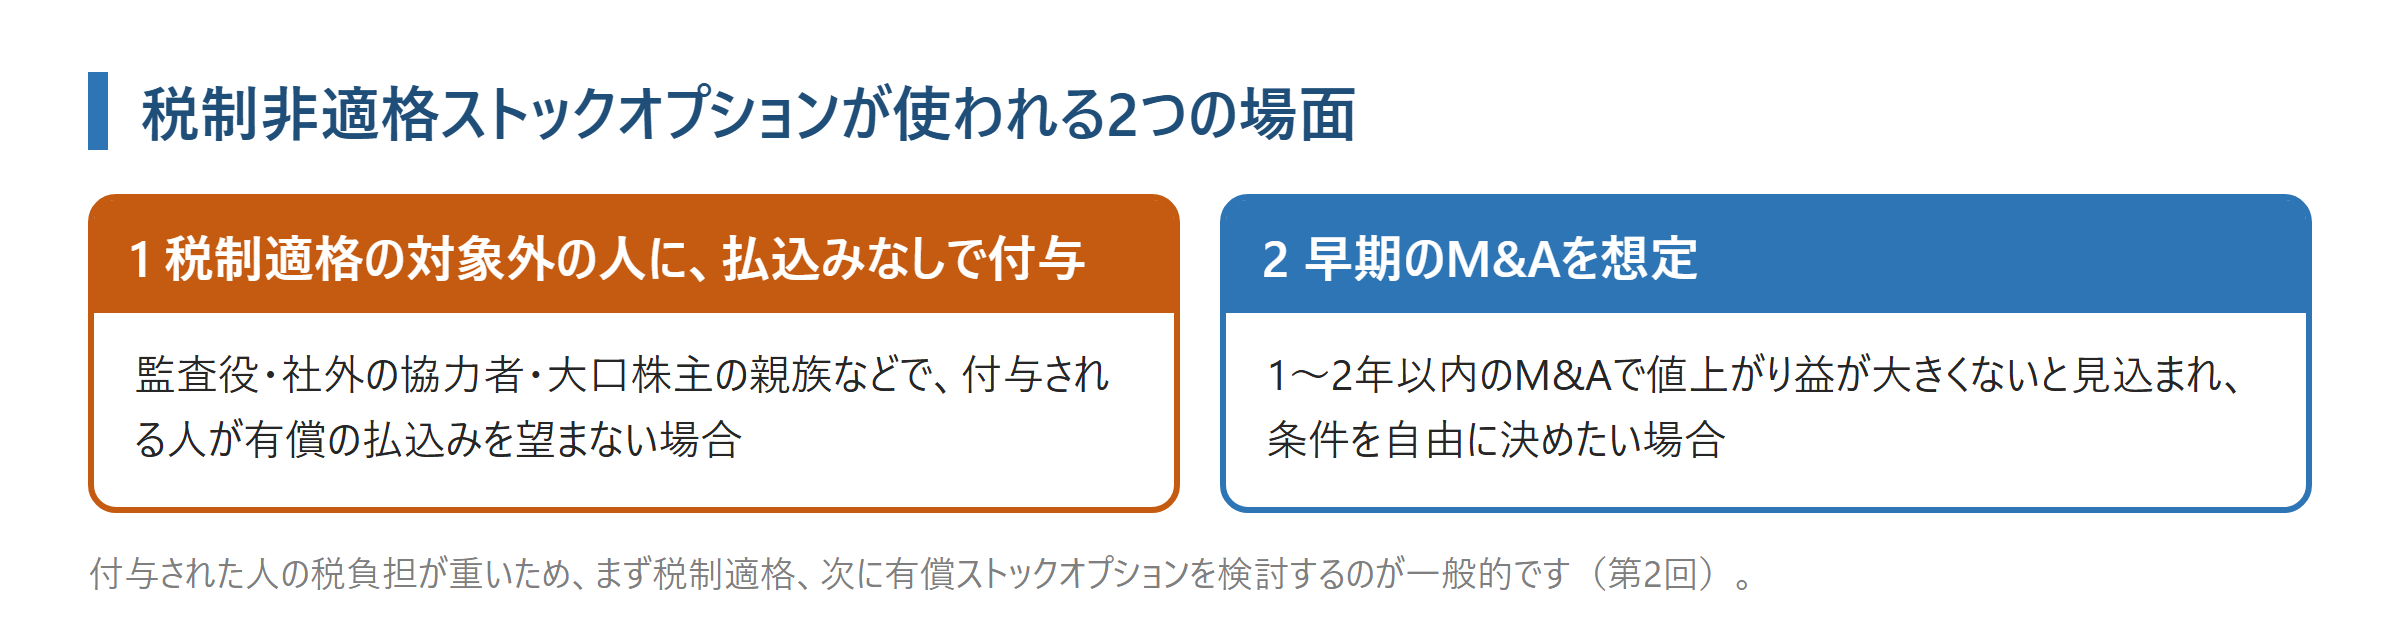
税制非適格ストックオプションは、付与された人の税負担が重いため、まず税制適格、次に有償ストックオプションを検討するのが一般的です(種類の選び方は第2回)。それでも、次のような場面では税制非適格が選ばれます。
1. 税制適格の対象外の人に、払込みなしで付与したい
監査役、社外の協力者、大口株主の親族などには税制適格ストックオプションを付与できません。こうした人には有償ストックオプションを検討するのが一般的ですが、付与される人が払込みを望まない場合や、将来の値上がり益が大きくないと見込まれる場合は、税制非適格が選ばれることがあります。
2. 早期のM&Aを想定している
1〜2年以内のM&Aを想定している場合、税制適格では付与決議の日から2年を経過するまで権利行使できません。値上がり益がそれほど大きくないと見込まれるなら、要件の制約を受けずに条件を自由に決められる税制非適格を選ぶほうが合理的な場合があります。
参考:退職金型の1円ストックオプション(株式報酬型ストックオプション)とは
退職金型の1円ストックオプション(株式報酬型ストックオプションとも呼ばれます)とは、行使価額を1株1円などのごく低い金額にして、退職時に権利行使できるようにするストックオプションです。
行使価額が付与時の株価を大きく下回るため、税制適格にはならず、税制非適格になります。
退職金型の1円ストックオプションを使うのは、主に上場企業です。スタートアップの多くは、セーフハーバーを利用すれば税制適格の1円ストックオプションを発行できる(第4回)ため、非上場の会社で退職金型を使う例は多くありません。
会社にとっては退職金の現金支出を抑えられ、付与された人にとっては株価が上がるほど受け取る価値が増えるという特徴があります。権利行使時に課税される点は変わりませんが、給与所得ではなく退職所得として扱われる場合があります。
国税庁の質疑応答事例「役員退職金制度の廃止に伴い親会社から発行される新株予約権の課税関係」では、次の条件の新株予約権について、権利行使益(権利行使時の株価-1円)が退職所得に当たるとされています(所得税法30条1項、所得税基本通達30-1)。
- 役員退職慰労金制度を廃止し、その代わりとして職務執行の対価として付与する
- 行使価額は1円で、譲渡制限を付ける
- 役員を退任した日の翌日から10日以内に限り、一括して権利行使する
この事例は照会の事実関係を前提とした一般的な回答で、条件が異なれば給与所得とされることがあります。なお、退職所得の場合も、会社が源泉徴収を行います。設計の際は、この事例の条件に沿っているかを確認することが大切です。
なお、税制適格ストックオプションで行使価額を1円にしたもの(第4回の1円ストックオプション)とは、まったく別のものです。
信託型ストックオプションの現状
信託型ストックオプションとは
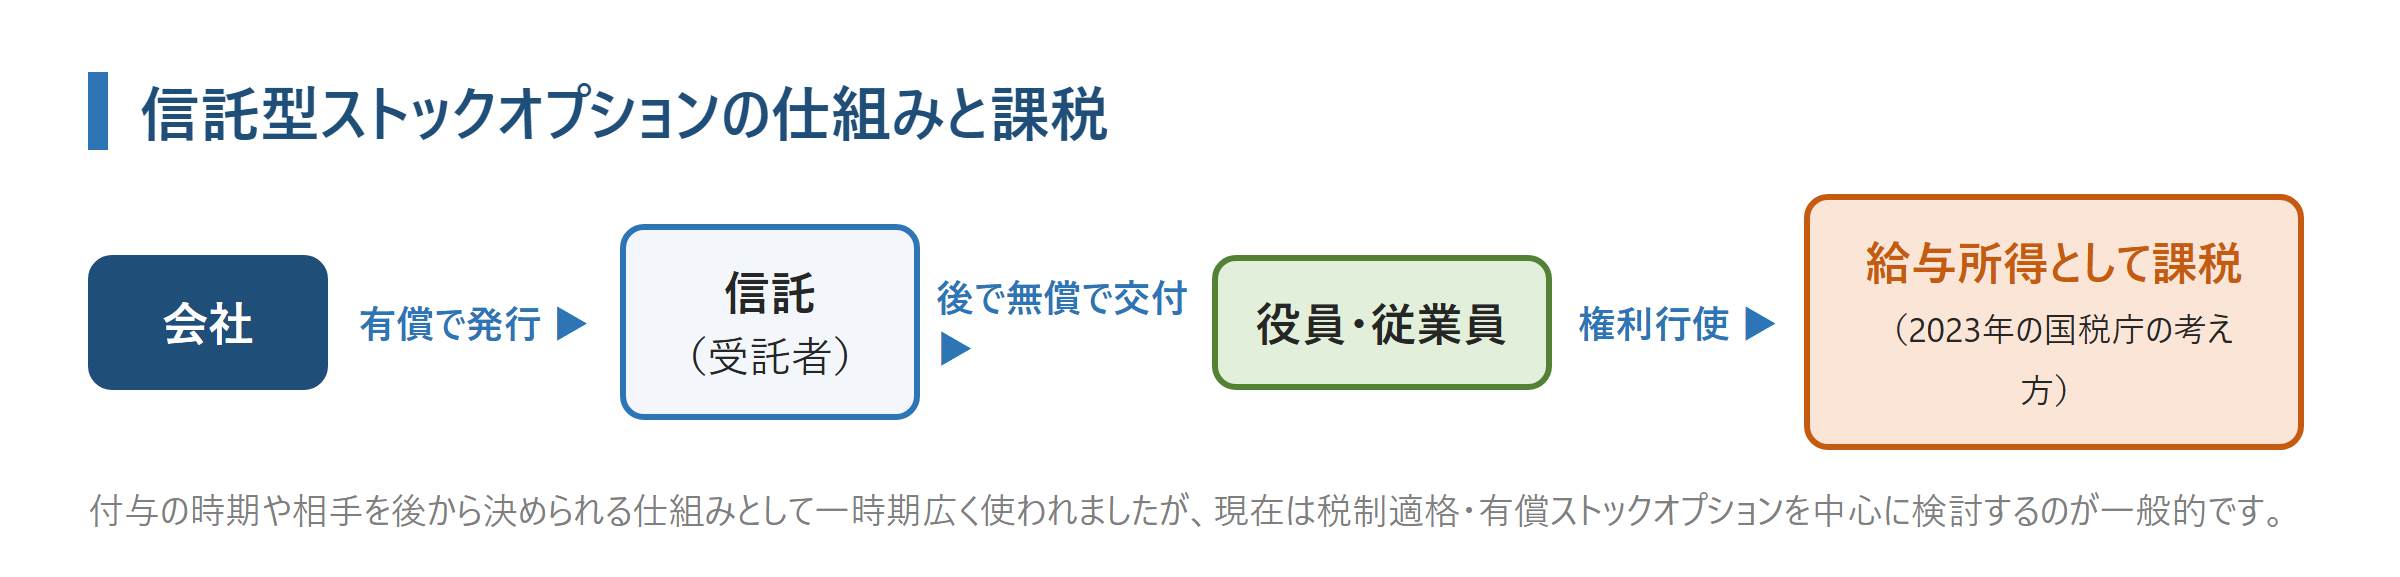
信託型ストックオプションとは、会社が信託に有償ストックオプションを発行しておき、後で信託から役員・従業員に無償で配る仕組みです。付与の時期や相手を後から決められる点が特徴で、一時期スタートアップで広く使われました。
2023年の国税庁の考え方
2023年5月、国税庁は「ストックオプションに対する課税(Q&A)」の問3「税制非適格ストックオプション(信託型)の課税関係」で、信託型ストックオプションについて、役員・従業員が権利行使して株式を取得したときに給与所得として課税され、会社が源泉徴収をする必要があるとの考え方を示しました。
理由として、実質的には発行会社が役員・従業員にストックオプションを付与していること、役員・従業員に金銭などの負担がないことが挙げられています。税金の面では、税制非適格ストックオプションと同じ扱いになります。
あわせて税制適格ストックオプションの行使価額の算定方法(セーフハーバー)が明確になったこともあり、非上場の会社があえて信託型を選ぶ利点は小さくなりました。現在は、税制適格ストックオプションや有償ストックオプションを中心に検討するのが一般的です。
税制非適格ストックオプションの注意点
- 譲渡制限を付ける:譲渡制限を付けずに無償で付与すると、付与した時点で給与として課税されることがあります。実務上は必ず譲渡制限を付けます。
- 上場前の権利行使に注意する:非上場の株式はすぐに売れないため、上場前に権利行使すると、株式を売れないまま税金を払うことになります。権利行使を上場後に限る条件(上場条件)を付けるのが一般的です(第8回)。
- 株価算定は必要:税制非適格でも、会社の会計処理(株式報酬費用)のため、また権利行使時の利益①の計算のため、株価の算定(時価算定)が必要です。当事務所のストックオプション発行目的の株価算定は40万円から(税別。2026年11月時点)です。
- 会社の手続き:権利行使時の源泉徴収、調書の提出、損金算入の可否の確認が必要です。役員に付与する場合は、損金算入できるかの検討が別に必要です(第7回)。
間違いやすい点 税制非適格ストックオプションでよくある誤解
| よくある誤解 | 正しい扱い |
|---|---|
| 権利行使時の給与は年末調整されるので、確定申告は不要 | その年の給与の収入が2,000万円を超える場合(所得税法121条1項)、退職後に権利行使した場合、取得した株式を売却した場合などは、確定申告が必要です |
| 税制非適格なら、株価算定は不要 | 会計上の株式報酬費用の計算と、権利行使時の利益①の計算のために、株価の算定が必要です |
税制非適格ストックオプションに関するよくある質問
Q1 税制非適格ストックオプションを発行するときも、株価算定は必要ですか?
はい。非上場の会社でも、会計上の株式報酬費用を計算するために株価の算定(時価算定)が必要です。権利行使時の利益①の計算にも、権利行使時の株価が必要です(国税庁Q&A問5)。
監査法人のレビューや税務上の説明のためにも、株式価値算定書を作成しておくことをお勧めします。当事務所のストックオプション発行目的の株価算定は40万円から(税別。2026年11月時点)です。
Q2 税制非適格ストックオプションを権利行使したら、確定申告は必要ですか?
会社の年末調整に含まれる場合は、原則として不要です。ただし、その年の給与の収入が2,000万円を超える場合や、退職後に権利行使した場合、取得した株式を売却した場合などは、確定申告が必要です。
Q3 税制適格と税制非適格のストックオプションを、同じ会社で併用できますか?
はい。付与する相手や目的に応じて、種類を分けて発行する例は多くあります。同じ回の中で、一部の人の分だけが税制非適格になることもあります(例:大口株主の親族の分)。
Q4 信託型ストックオプションは、すべて税制非適格ですか?
国税庁のQ&Aの問12「税制適格ストックオプション(信託型)の課税関係」では、税制適格の要件を満たせば税制適格となる例も示されていますが、限られた場合です。既に信託型を導入している会社は、専門家に取扱いを確認してください。
まとめ
- 税制非適格ストックオプションは、権利行使時の値上がり益に給与として課税され、税制適格より付与された人の税負担が重くなります。
- 最初から税制非適格として設計する場合と、税制適格のつもりが要件を外れた場合があり、後者は避けなければなりません。
- 権利行使時には会社が源泉徴収し、給与の額などによっては付与された人の確定申告が必要です。
- 税制適格の対象外の人への付与や、早期のM&Aの場面で使われます。
- 次回(第7回)は、ストックオプションを発行した会社の会計処理と税務を解説します(書籍の章の順では、次は第8回の権利行使条件)。
専門家への相談
ストックオプションは、発行して終わりではなく、設計段階での判断がその後の会計・税務・上場準備に大きな影響を与える制度です。経験豊富な専門家に相談されることをお勧めします。
Gemstone石割公認会計士事務所が選ばれる理由
・圧倒的な算定実績: 累計1000件超、直近2025年には年間139件の算定・評価業務を担当。IPO準備企業特有の複雑な資本政策にも精通したエキスパートが直接対応します。
・上場審査を見据えた品質: 2018年以降、累計30社超のIPOに関与。監査法人レビューにも多数対応しており、算定を実施した案件について責任をもって最後まで対応します。
・最新税制への完全対応: ストックオプションのセーフハーバールールなど、最新の税制改正を踏まえた最適なアドバイスが可能です。
Gemstone石割公認会計士事務所では、ストックオプションの設計・評価と、ストックオプション発行のための株価算定を行っています。
→ ストックオプションのサービス → ストックオプション発行目的の株価算定 → 有償ストックオプション設計・評価
30分無料相談を実施しています
ご相談内容に応じて、次のような点を整理します。
- 貴社の状況で、税制適格ストックオプションが利用可能かの整理
- 税制適格ストックオプションの行使価額を1円にすべきかどうか
- 有償ストックオプションの評価額(公正価値)の考え方、実務上の留意点
- 行使価額設定のための株価算定
『まだ具体的なスケジュールが決まっていない』『概算費用だけ知りたい』という段階でのご相談も歓迎です。
スタートアップのためのストックオプション入門シリーズご案内
IPO準備企業向けに、ストックオプションの制度・税務・実務を全10回で体系的に解説しています。
1 ストックオプションとは?仕組み・目的・メリットとデメリット →こちら
2 ストックオプションの種類と税金の違い →こちら
3 税制適格ストックオプションの要件 →こちら
4 税制適格SOの行使価額とセーフハーバー →こちら
5 有償ストックオプションとは →こちら
6 税制非適格ストックオプション → 今回です
7 ストックオプションの会計・税務処理 →こちら
8 ストックオプションの権利行使条件 →こちら
9 ストックオプションの発行手続きと流れ →こちら
10 ストックオプション発行の専門家と費用 →こちら
本記事は一般的な制度解説を目的としており、個別の税務判断を示すものではありません。2026年10月時点の法令にもとづいています。
具体的な適用については専門家へご相談ください。
